Qu’est-ce qu’un reconnaissance de dette (promissory note) ?
Prêter de l’argent à un proche, à un ami ou à une petite entreprise est plus simple pour tout le monde lorsque les conditions sont mises par écrit. Une reconnaissance de dette (promissory note) est la promesse écrite de l’emprunteur de rembourser : elle indique le montant, la date, les éventuels intérêts et l’échéancier de remboursement, afin d’éviter toute incertitude ultérieure sur ce qui a été convenu — et de conserver une preuve claire si vous-même, l’autre partie ou vos successions devez un jour établir que le prêt a bien existé.
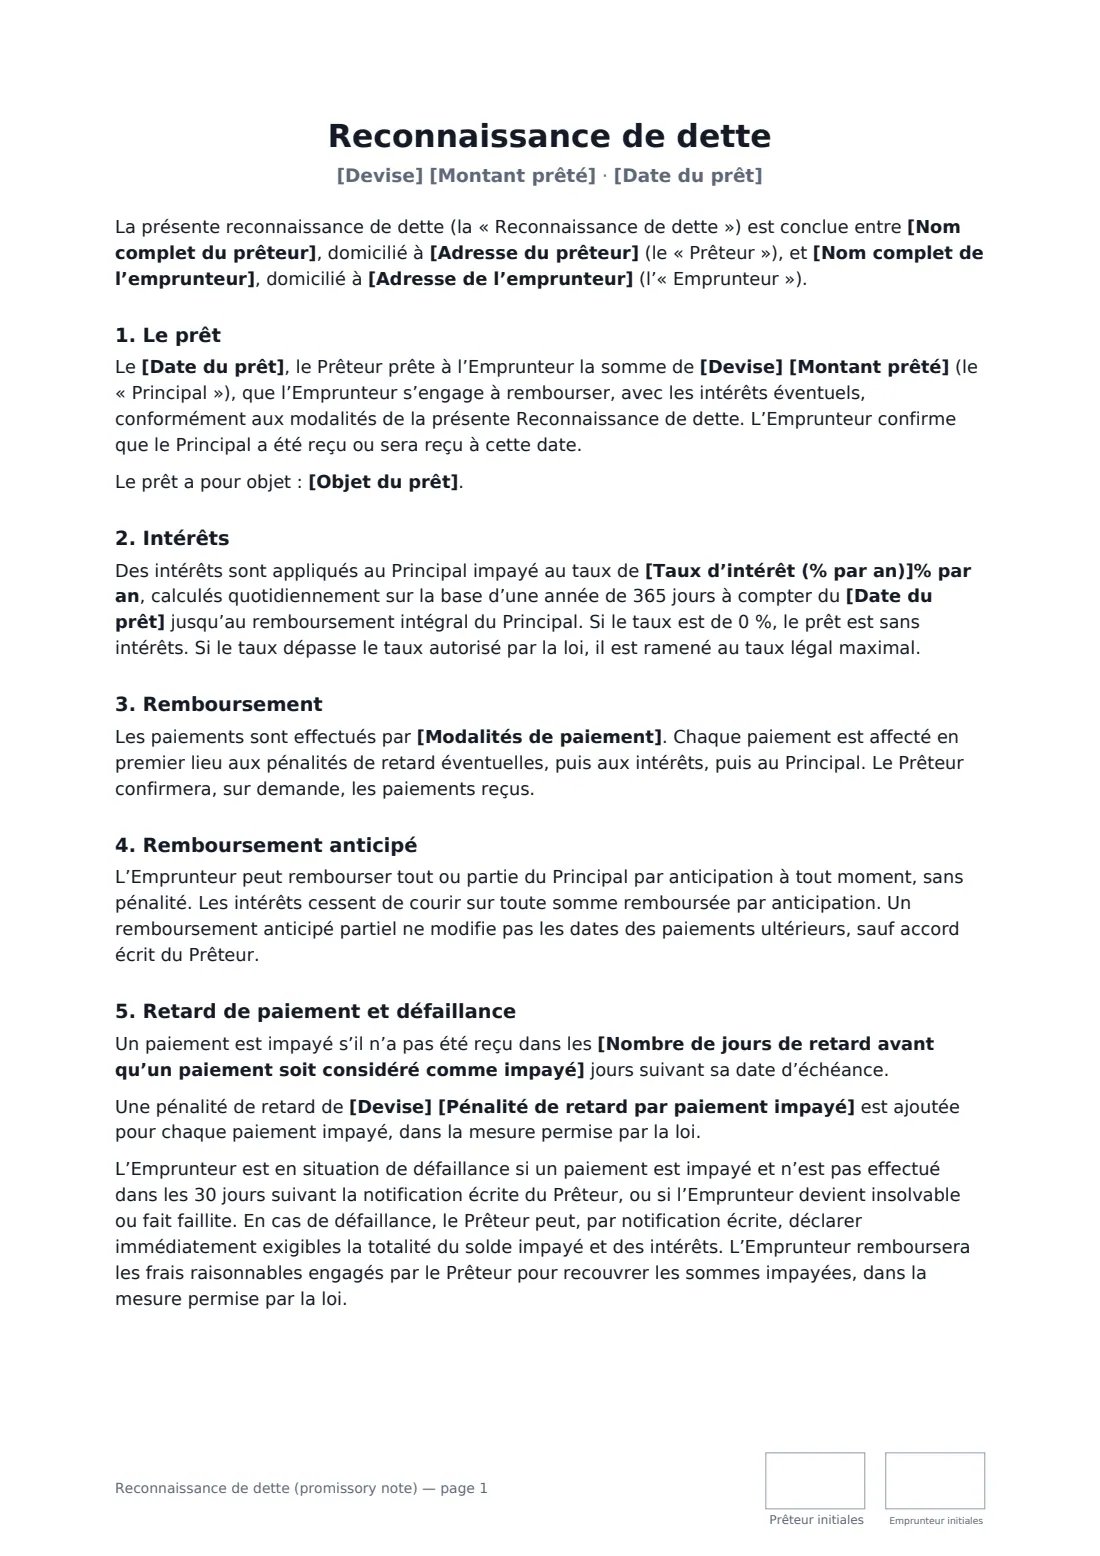
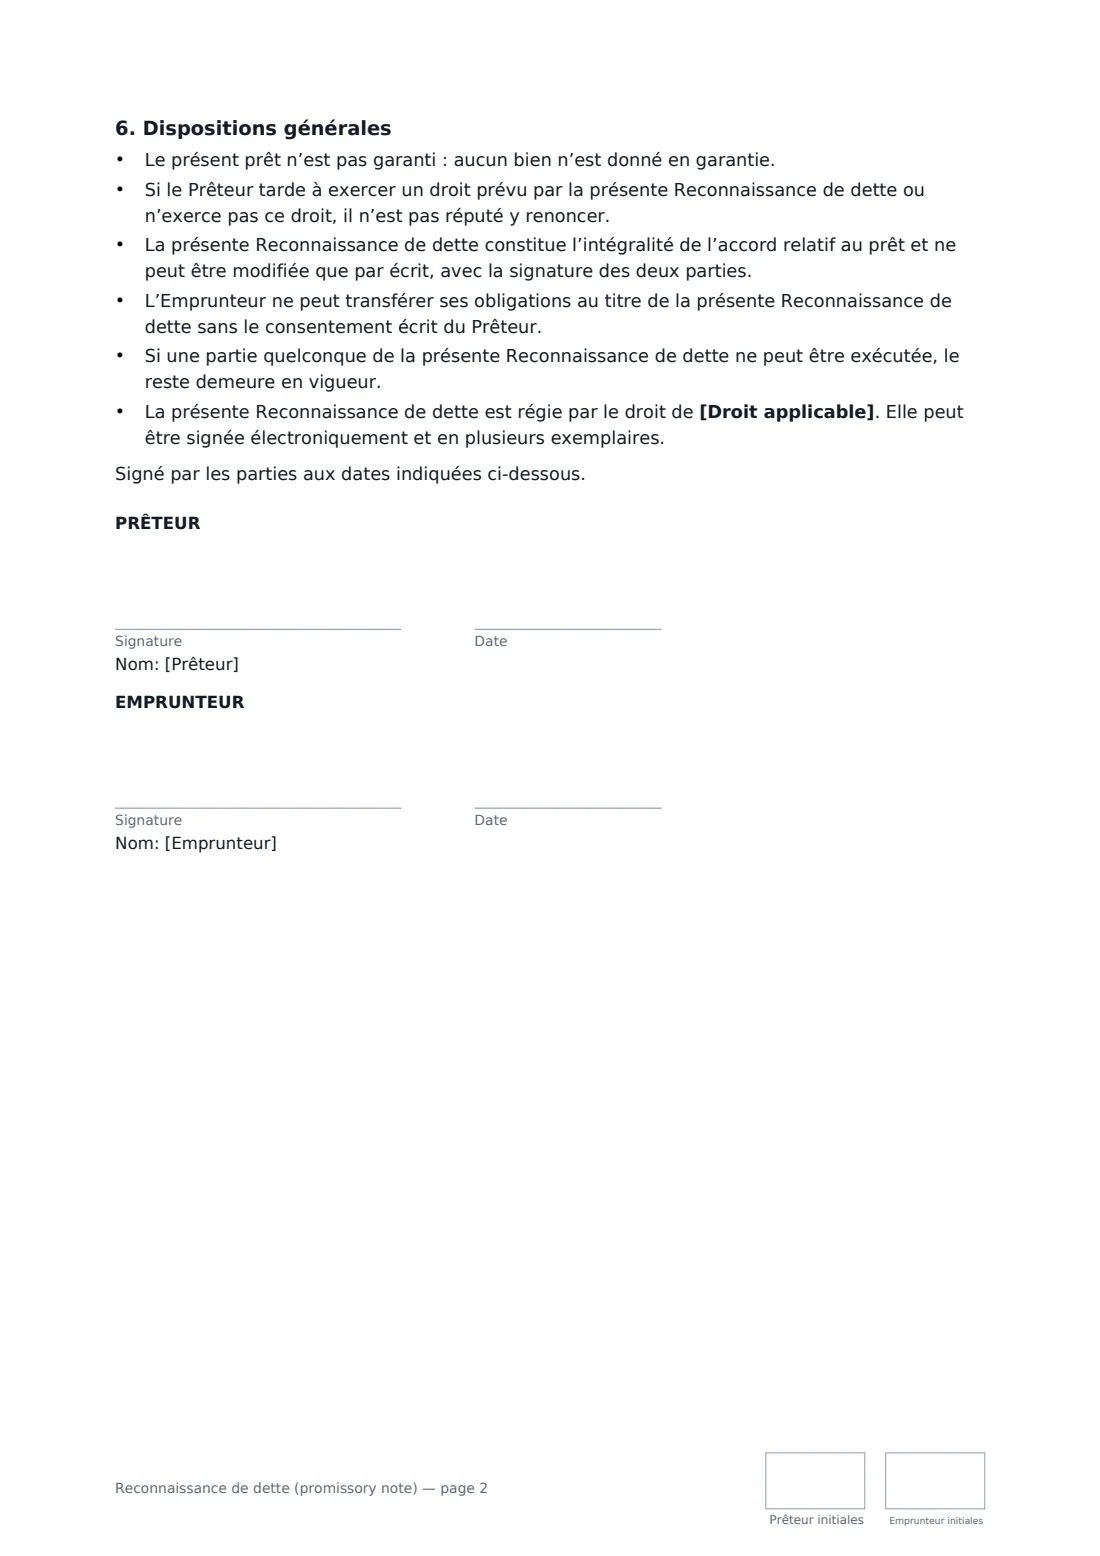
Ce modèle couvre un prêt non garanti, remboursé soit en un seul versement à une date déterminée, soit par mensualités. Il fixe le taux d’intérêt (0 % pour un prêt sans intérêts), calculé quotidiennement et automatiquement réduit s’il dépasse le plafond légal. Il précise comment les paiements sont effectués et imputés, autorise le remboursement anticipé sans pénalité et prévoit un délai de grâce, des frais de retard facultatifs et les situations constitutives d’un défaut de paiement — après quoi le prêteur peut, par notification écrite, demander le paiement de la totalité du solde. Le prêteur et l’emprunteur signent et parapher chaque page.
- Idéal pour
- Prêts familiaux, prêts entre amis, prêts accordés à une petite entreprise par son propriétaire ou un bailleur de fonds
- Signé par
- Le prêteur et l’emprunteur
- Remboursement
- Un seul versement à une date déterminée ou des mensualités
- Garantie
- Non garanti — aucun bien n’est donné en garantie
- Longueur
- 2 pages, paraphées sur chaque page
Quand utiliser un reconnaissance de dette (promissory note)
- Parents prêtant de l’argent à leur enfant majeur pour une voiture, un apport ou des frais de scolarité
- Un ami prêtant de l’argent à rembourser par mensualités
- Un propriétaire prêtant de l’argent à sa propre entreprise, ou un bailleur de fonds prêtant à une start-up
- Consigner par écrit un prêt déjà accordé afin que les deux parties disposent des mêmes conditions
- Membres d’une famille prêtant de l’argent lorsque les autres proches doivent savoir qu’il s’agit d’un prêt et non d’un don
Ce que vous remplissez
17 champs à remplir, puis le nom et l’adresse e-mail de chaque signataire : prêteur, emprunteur.
1 Les parties
- Nom complet du prêteur*
- Adresse du prêteur
- Nom complet de l’emprunteur*
- Adresse de l’emprunteur
2 Le prêt
- Date du prêt*
- Devise*
- Montant prêté*
- Taux d’intérêt (% par an)*
- Objet du prêt
3 Remboursement
- Modalités de remboursement* En un seul paiement à une date déterminée · Par versements mensuels
- Date de remboursement (paiement unique)
- Versement mensuel
- Échéance du premier versement
- Modalités de paiement*
4 Retard de paiement
- Nombre de jours de retard avant qu’un paiement soit considéré comme impayé*
- Pénalité de retard par paiement impayé
5 Autres stipulations
- Droit applicable*
6 Qui signe
- Prêteur signature et date, initiales sur chaque page
- Emprunteur signature et date, initiales sur chaque page
Ce que couvre le reconnaissance de dette (promissory note)
- Le prêt
- Intérêts
- Remboursement
- Remboursement anticipé
- Retard de paiement et défaillance
- Dispositions générales
Utiliser le reconnaissance de dette (promissory note), étape par étape
1 Saisissez les parties et le prêt
Ajoutez le prêteur et l’emprunteur, la date du prêt, la devise et le montant. Indiquer l’objet du prêt est facultatif, mais peut être utile ultérieurement.
2 Définissez les intérêts
Saisissez un taux annuel, ou 0 pour un prêt sans intérêts. Certains endroits fixent un taux maximal légal, et les prêts sans intérêts ou à très faible taux peuvent avoir des conséquences fiscales au-delà de certains montants — renseignez-vous localement en cas de doute.
3 Choisissez les modalités de remboursement
Choisissez un versement unique et saisissez la date d’échéance, ou des mensualités et indiquez leur montant ainsi que la première date d’échéance. Remplissez les champs correspondant au plan choisi — tout champ laissé vide sera imprimé sous forme de ligne blanche. Les mensualités suivantes seront dues le même jour de chaque mois, et la dernière réglera le solde exact. Le remboursement anticipé est toujours autorisé sans pénalité. Précisez le mode de paiement, par exemple par virement bancaire.
4 Définissez les conditions de retard et signez
Choisissez le nombre de jours pendant lesquels un paiement peut être en retard avant d’être considéré comme impayé, et ajoutez des frais de retard si vous le souhaitez. Indiquez le droit applicable, envoyez la reconnaissance de dette à l’emprunteur, puis signez tous les deux. La copie signée est classée dans votre coffre-fort.
Conseils avant l’envoi
- Conservez une trace de chaque paiement et confirmez-les à l’emprunteur lorsqu’il le demande — c’est prévu par la reconnaissance de dette.
- Fixez un montant de mensualité compatible avec le budget de l’emprunteur ; un échéancier impossible à respecter n’aide personne.
- Si vous souhaitez garantir le prêt par une voiture, une maison ou un autre bien, des documents de garantie distincts et souvent une inscription sont nécessaires — demandez conseil.
- Pour un prêt familial important sans intérêts ou à faible taux, demandez à un conseiller fiscal s’il peut avoir des conséquences fiscales pour l’un ou l’autre d’entre vous.
- Si l’emprunteur commence ensuite à accumuler du retard, un accord d’échelonnement des paiements peut rétablir l’échéancier par écrit.
Signez en ligne en quelques minutes
- Remplissez les champs. Les noms, dates et montants sont directement intégrés au contrat — l’aperçu indique exactement où.
- Indiquez qui signe. Cochez « C’est moi » pour votre propre partie. FileIt génère le PDF avec chaque case de signature, de date et d’initiales sur la bonne ligne. Vous pouvez tout vérifier ou déplacer avant l’envoi.
- Envoyez-le. Chaque signataire reçoit un lien sécurisé et signe depuis n’importe quel appareil — sans compte. Le PDF signé, avec une piste d’audit et un certificat d’achèvement, est classé dans votre coffre-fort et envoyé par e-mail à tout le monde.
Reconnaissance de dette (promissory note) : questions fréquentes
Quelle est la différence entre une reconnaissance de dette (promissory note) et un contrat de prêt ?
Les deux consignent un prêt. Une reconnaissance de dette est généralement plus courte et centrée sur la promesse de remboursement de l’emprunteur ; un contrat de prêt complet ajoute habituellement davantage de détails, comme les conditions, les garanties et les obligations supplémentaires. Pour un prêt personnel simple, une reconnaissance de dette comme celle-ci est généralement suffisante.
Puis-je prêter de l’argent sans intérêts ?
Oui — saisissez 0 % et la reconnaissance de dette indiquera que le prêt est sans intérêts. Dans certains endroits, les prêts sans intérêts ou inférieurs aux taux du marché dépassant certains montants ont des conséquences fiscales ; vérifiez auprès d’un conseiller fiscal pour les prêts importants.
Que se passe-t-il si l’emprunteur ne paie pas ?
Un paiement est considéré comme impayé à l’issue du délai de grâce que vous avez fixé. S’il n’est toujours pas payé dans les 30 jours suivant la notification écrite du prêteur, ou si l’emprunteur devient insolvable ou fait faillite, il est en défaut et le prêteur peut exiger le paiement de la totalité du solde. L’emprunteur prend également en charge les frais raisonnables de recouvrement lorsque la loi l’autorise.
Une reconnaissance de dette signée électroniquement est-elle valide ?
Aux États-Unis (loi ESIGN (ESIGN Act) et UETA), au Royaume-Uni, dans l’Union européenne (eIDAS) et au Canada, les signatures électroniques sont généralement valides pour consigner un prêt entre parties privées. Si la reconnaissance de dette doit être vendue ou transférée comme titre négociable, ou associée à une garantie sur un bien, des règles particulières peuvent s’appliquer — demandez conseil. FileIt conserve une piste d’audit et un certificat d’achèvement (Certificate of Completion) avec le PDF signé.
Puis-je modifier le texte ?
Vous renseignez les parties, le montant, les intérêts, les modalités de remboursement et de retard, ainsi que le droit applicable. Si vous avez besoin de clauses différentes, rédigez votre propre document et téléversez-le dans FileIt eSign ; vous pourrez toujours placer les champs de signature dans l’éditeur.
Ce modèle est-il gratuit ?
Oui. Le modèle est utilisable gratuitement avec l’application eSignature de FileIt. L’emprunteur n’a pas besoin d’un compte FileIt pour signer.