Qu’est-ce qu’un garantie personnelle ?
Une garantie personnelle est une promesse faite par un particulier — généralement un dirigeant ou un propriétaire — de payer les dettes d’une entreprise si celle-ci ne le fait pas. Les fournisseurs en demandent une avant d’ouvrir un compte de crédit commercial, les bailleurs avant de louer des locaux à une nouvelle entreprise, et les prêteurs avant d’accorder un prêt à une petite entreprise. Pour le créancier, c’est une sécurité supplémentaire ; pour le garant, cela met en jeu ses économies et ses biens personnels. Les conditions sont donc importantes pour les deux parties.
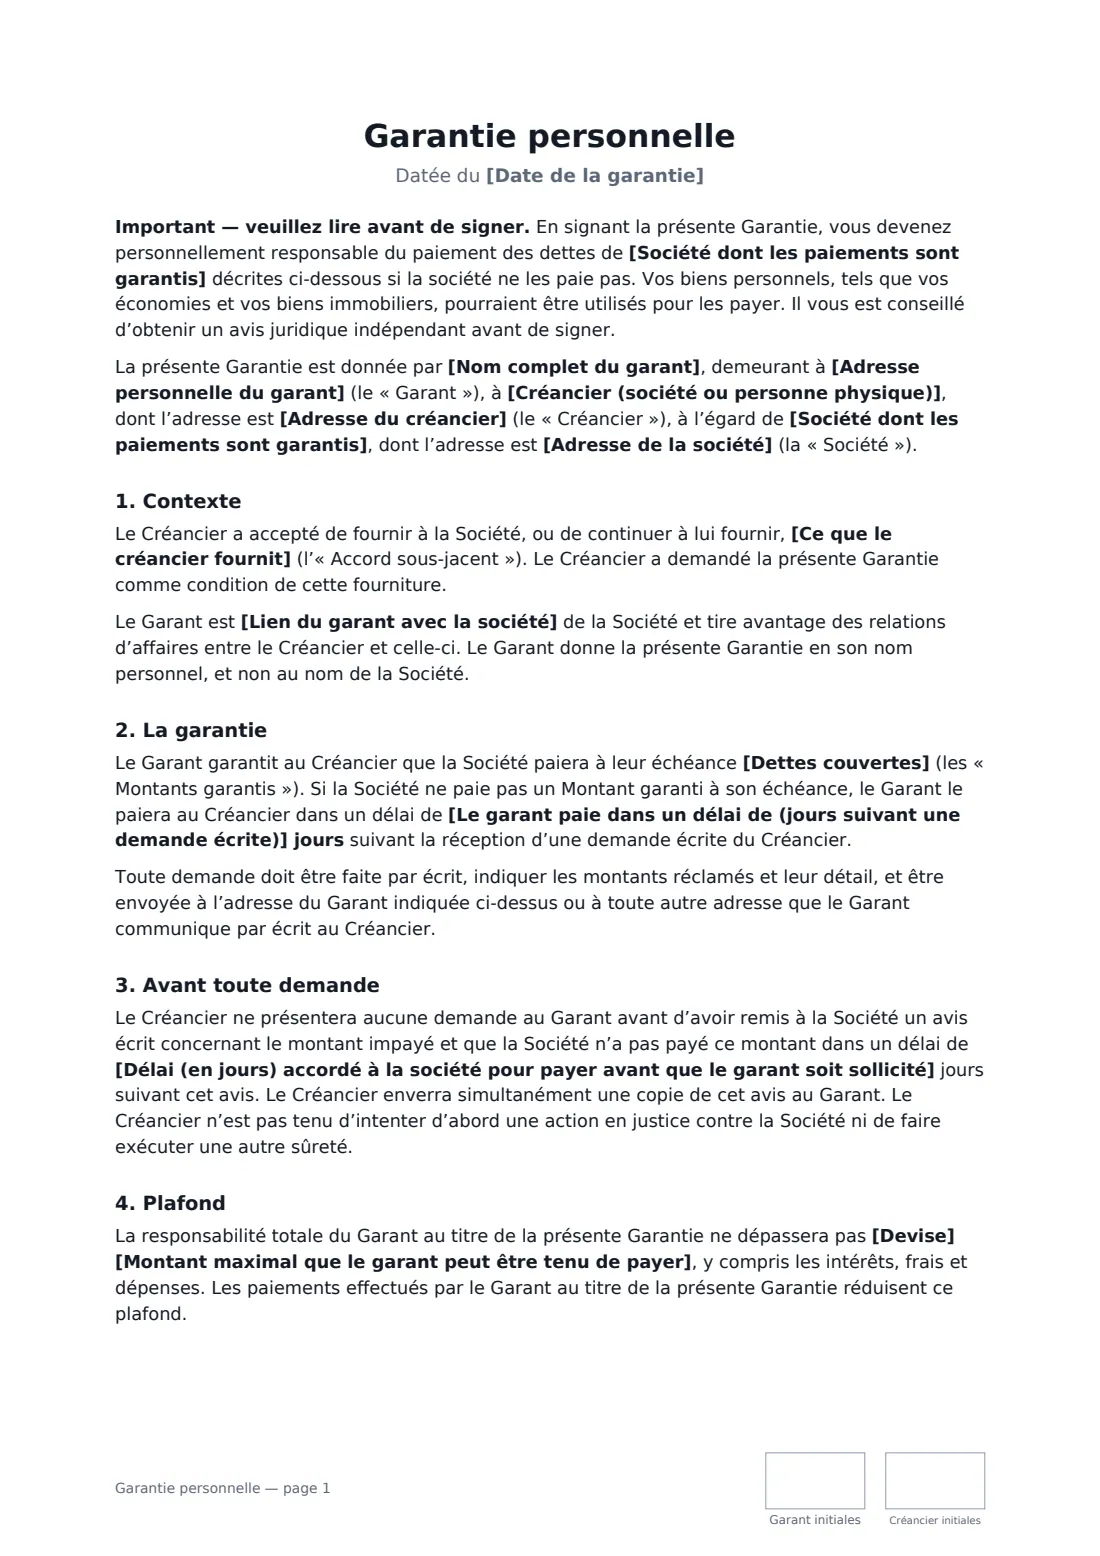
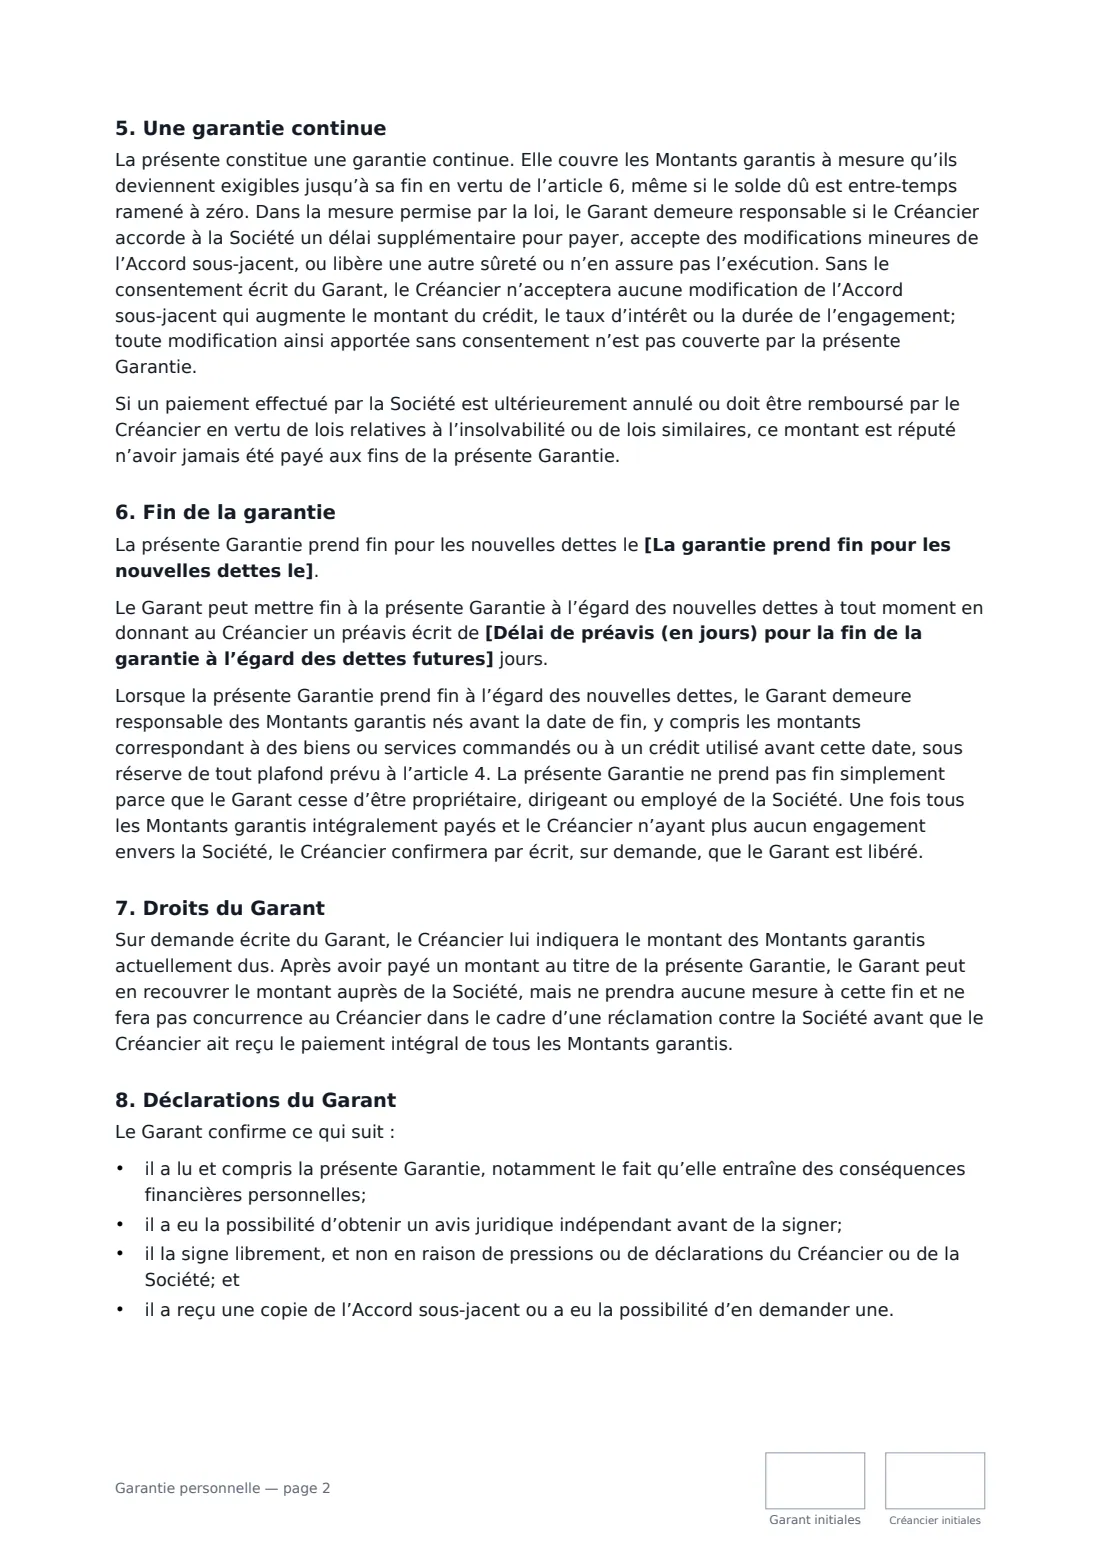
Ce modèle commence par un avertissement clair destiné au garant, puis précise ce qui est garanti : les dettes découlant d’un accord spécifique ou tout ce que l’entreprise doit au créancier. Vous pouvez fixer le montant maximal que le garant peut être tenu de payer, exiger que le créancier laisse à l’entreprise le temps de payer avant de se tourner vers le garant, et déterminer le nombre de jours dont dispose le garant pour régler une demande écrite. Le modèle couvre également la manière dont la garantie prend fin (une date de fin, un préavis pour les dettes futures ou seulement lorsque tout est remboursé), la règle selon laquelle quitter son poste de dirigeant ne met pas fin à la garantie, la protection contre les modifications qui augmentent la dette sans le consentement du garant, ainsi que le droit du garant d’être informé du solde.
- Idéal pour
- Les comptes de crédit commercial, les prêts aux petites entreprises et les baux commerciaux conclus avec une entreprise
- Signé par
- Le garant en personne et le créancier
- Limite
- Montant maximal facultatif, intérêts et frais compris — ou montant illimité
- Longueur
- 2 à 3 pages, paraphées sur chaque page
Quand utiliser un garantie personnelle
- Un grossiste ouvre un compte de crédit pour une nouvelle entreprise de restauration et demande au propriétaire de s’en porter garant
- Un bailleur loue un magasin à une entreprise nouvellement créée et souhaite obtenir la garantie d’un dirigeant pour le paiement du loyer
- Un prêteur privé accorde un prêt à une petite entreprise, garanti par son fondateur
- Un fournisseur d’équipements accorde des délais de paiement à une start-up
- Une entreprise ayant peu d’ancienneté commerciale a besoin d’une garantie pour ouvrir un compte auprès d’un fournisseur clé
Ce que vous remplissez
17 champs à remplir, puis le nom et l’adresse e-mail de chaque signataire : garant, créancier.
1 Les parties
- Date de la garantie*
- Nom complet du garant*
- Adresse personnelle du garant*
- Créancier (société ou personne physique)*
- Adresse du créancier
- Société dont les paiements sont garantis*
- Adresse de la société
- Lien du garant avec la société
2 Objet de la garantie
- Ce que le créancier fournit*
- Dettes couvertes* tous les montants que la Société doit au Créancier au titre de l’Accord sous-jacent · tous les montants que la Société doit au Créancier, actuellement ou à l’avenir, au titre de tout accord ou compte
- Devise*
- Montant maximal que le garant peut être tenu de payer
3 Demandes de paiement
- Délai (en jours) accordé à la société pour payer avant que le garant soit sollicité
- Le garant paie dans un délai de (jours suivant une demande écrite)*
4 Fin de la garantie
- La garantie prend fin pour les nouvelles dettes le
- Délai de préavis (en jours) pour la fin de la garantie à l’égard des dettes futures
- Droit applicable*
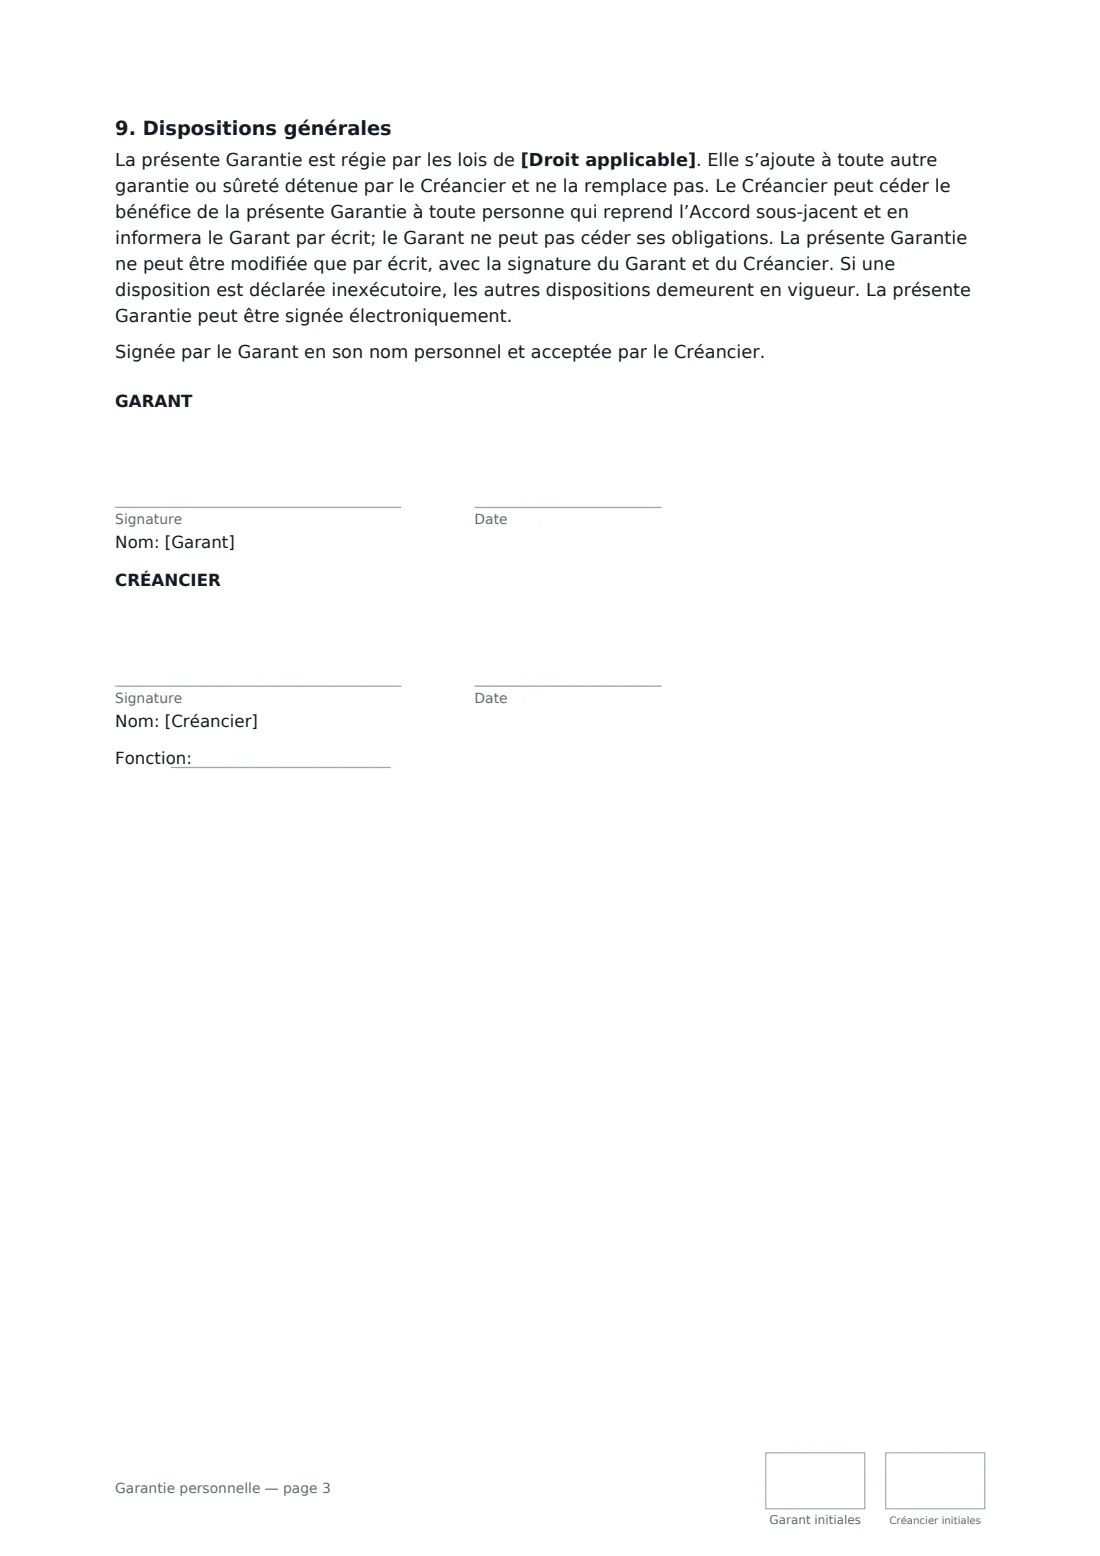
5 Qui signe
- Garant signature et date, initiales sur chaque page · La personne physique qui donne la garantie, généralement un propriétaire ou un dirigeant de la société. Elle signe en son nom personnel, et non au nom de la société.
- Créancier signature et date, fonction, initiales sur chaque page · Le fournisseur, le prêteur ou le bailleur qui reçoit la garantie.
Ce que couvre le garantie personnelle
- Contexte
- La garantie
- Avant toute demande
- Plafond
- Une garantie continue
- Fin de la garantie
- Droits du Garant
- Déclarations du Garant
- Dispositions générales
Utiliser le garantie personnelle, étape par étape
1 Indiquez les trois personnes concernées
Le garant (un particulier, avec son adresse personnelle), le créancier qui reçoit la garantie et l’entreprise dont les paiements sont garantis. Ajoutez le lien entre le garant et l’entreprise, par exemple « dirigeant et propriétaire majoritaire ».
2 Précisez ce qui est garanti et fixez une limite
Décrivez ce que le créancier fournit — par exemple, « un compte de crédit commercial en vertu de la demande de crédit datée du 3 octobre 2026 » — et choisissez si la garantie couvre uniquement cet accord ou tout ce que l’entreprise doit. Il est fortement recommandé de prévoir un montant maximal pour le garant ; ne laissez ce champ vide que si les deux parties souhaitent une garantie illimitée.
3 Définissez la procédure de demande
Choisissez le nombre de jours dont dispose l’entreprise pour payer après un avis de défaut avant que le créancier puisse se tourner vers le garant (ou laissez le champ vide pour autoriser une demande directe), ainsi que le nombre de jours dont dispose le garant pour régler une demande écrite.
4 Décidez de la fin de la garantie, puis signez
Ajoutez une date de fin et/ou un délai de préavis permettant au garant de ne plus couvrir les nouvelles dettes. Laissez le préavis vide pour les prêts et les baux, pour lesquels la garantie dure généralement jusqu’au remboursement de la dette. Les dettes nées avant la fin de la garantie restent couvertes. Envoyez ensuite le document : le garant signe en son nom personnel, sans fonction professionnelle.
Conseils avant l’envoi
- Garants : demandez un conseil juridique indépendant avant de signer et demandez une copie de l’accord que vous garantissez.
- Fixez un plafond chaque fois que possible — une garantie illimitée peut aller bien au-delà de la limite de crédit envisagée.
- Si vous quittez l’entreprise, votre départ du poste de dirigeant ne met pas fin à la garantie — donnez également le préavis prévu par celle-ci.
- Dans certains endroits, les garanties doivent être signées sous une forme particulière, en présence de témoins ou sous forme d’acte ; vérifiez les règles applicables dans votre région avant de vous y fier.
Signez en ligne en quelques minutes
- Remplissez les champs. Les noms, dates et montants sont directement intégrés au contrat — l’aperçu indique exactement où.
- Indiquez qui signe. Cochez « C’est moi » pour votre propre partie. FileIt génère le PDF avec chaque case de signature, de date et d’initiales sur la bonne ligne. Vous pouvez tout vérifier ou déplacer avant l’envoi.
- Envoyez-le. Chaque signataire reçoit un lien sécurisé et signe depuis n’importe quel appareil — sans compte. Le PDF signé, avec une piste d’audit et un certificat d’achèvement, est classé dans votre coffre-fort et envoyé par e-mail à tout le monde.
Garantie personnelle : questions fréquentes
Quelle est la différence entre une garantie personnelle limitée et une garantie personnelle illimitée ?
Une garantie limitée plafonne le montant total que le garant peut être tenu de payer — dans ce modèle, intérêts et frais compris. Une garantie illimitée ne comporte aucun plafond ; le garant peut donc être responsable de tout ce qui est couvert, ainsi que des frais raisonnables de recouvrement engagés par le créancier.
Un garant peut-il se dégager d’une garantie personnelle ?
Uniquement dans les conditions prévues par la garantie. Avec ce modèle, le garant peut y mettre fin pour les nouvelles dettes à compter d’une date de fin ou en donnant le préavis prévu, si vous en incluez un. Les dettes nées avant la fin de la garantie restent couvertes jusqu’à leur paiement.
Le créancier doit-il d’abord poursuivre l’entreprise ?
Si vous indiquez un nombre de jours dans la section consacrée à la demande, le créancier doit d’abord adresser un avis écrit à l’entreprise et attendre ce délai avant de demander le paiement au garant. Si vous laissez le champ vide, le créancier peut s’adresser directement au garant dès qu’un paiement est en retard.
Une garantie personnelle peut-elle être signée électroniquement ?
Dans de nombreux endroits, notamment aux États-Unis (loi ESIGN (ESIGN Act) et UETA), au Royaume-Uni, dans l’Union européenne (eIDAS) et au Canada, une signature électronique est généralement valable pour une garantie qui doit simplement être établie par écrit et signée. Lorsque la loi exige un acte, des témoins ou un notaire, vous devrez peut-être la signer sous cette forme.