¿Qué es garantía personal?
Una garantía personal es el compromiso de una persona, normalmente un director o propietario, de pagar las deudas de una empresa si esta no lo hace. Los proveedores la solicitan antes de abrir una cuenta de crédito comercial, los arrendadores antes de alquilar un local a una empresa nueva y los prestamistas antes de conceder un préstamo a una pequeña empresa. Para el acreedor, es una seguridad adicional; para el garante, pone en juego sus ahorros y bienes personales, por lo que las condiciones importan a ambas partes.
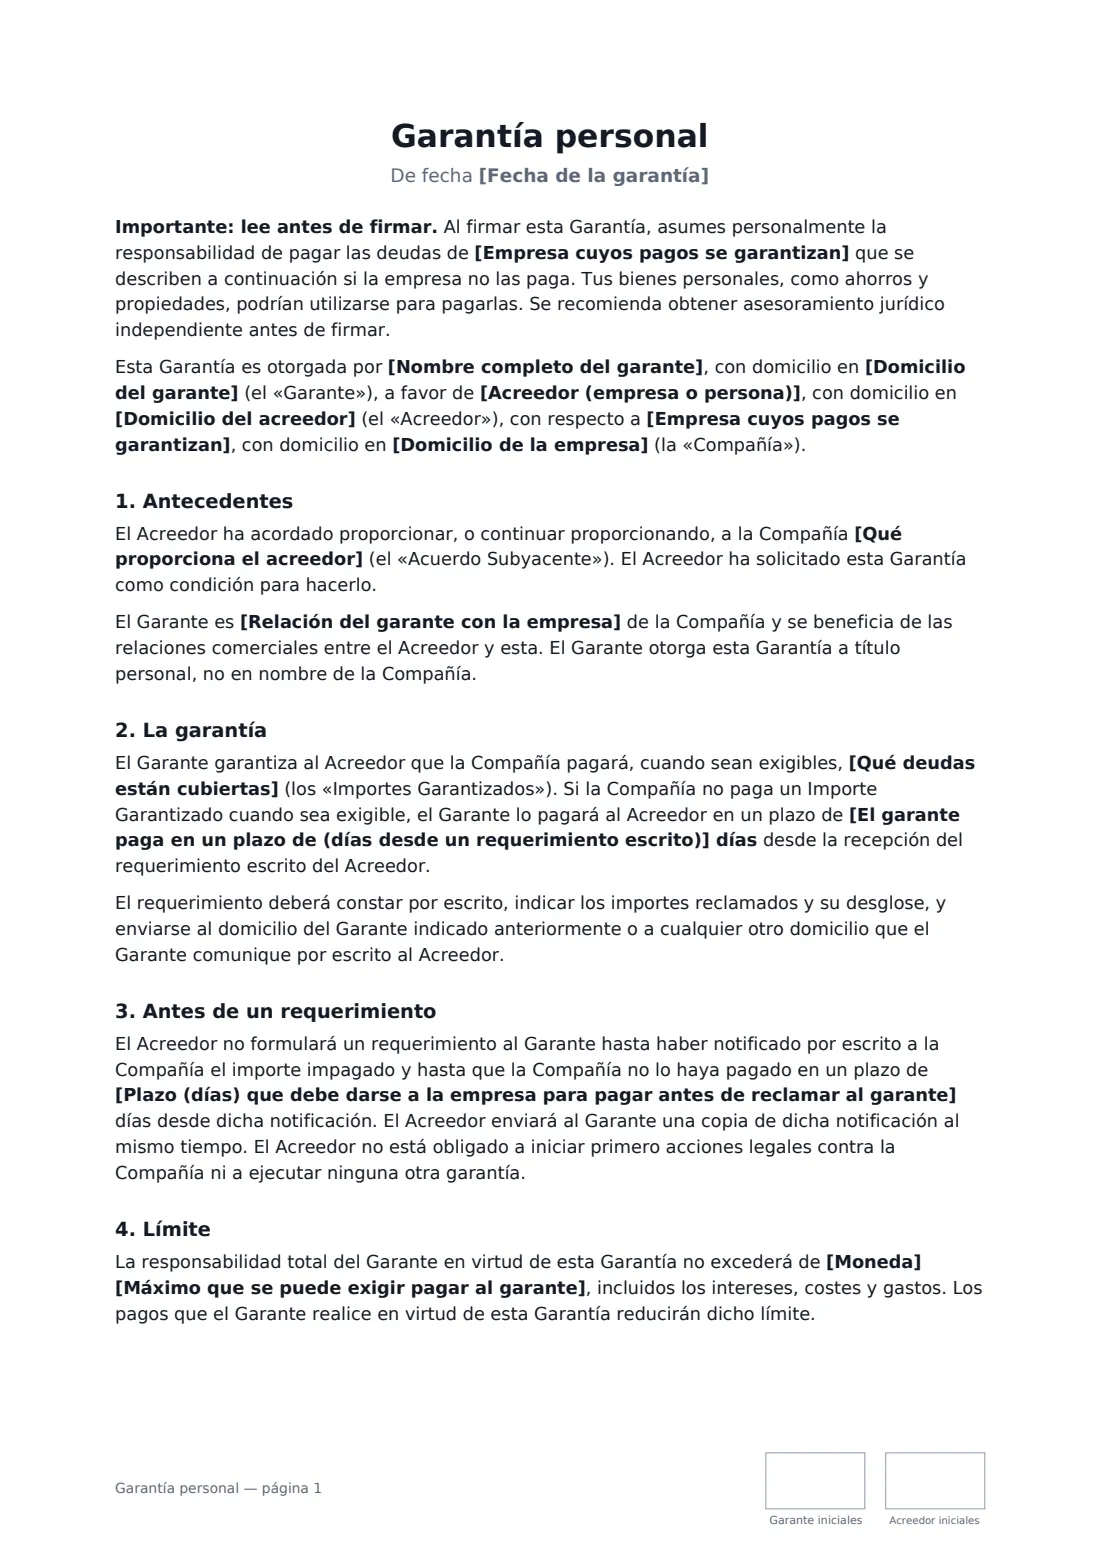
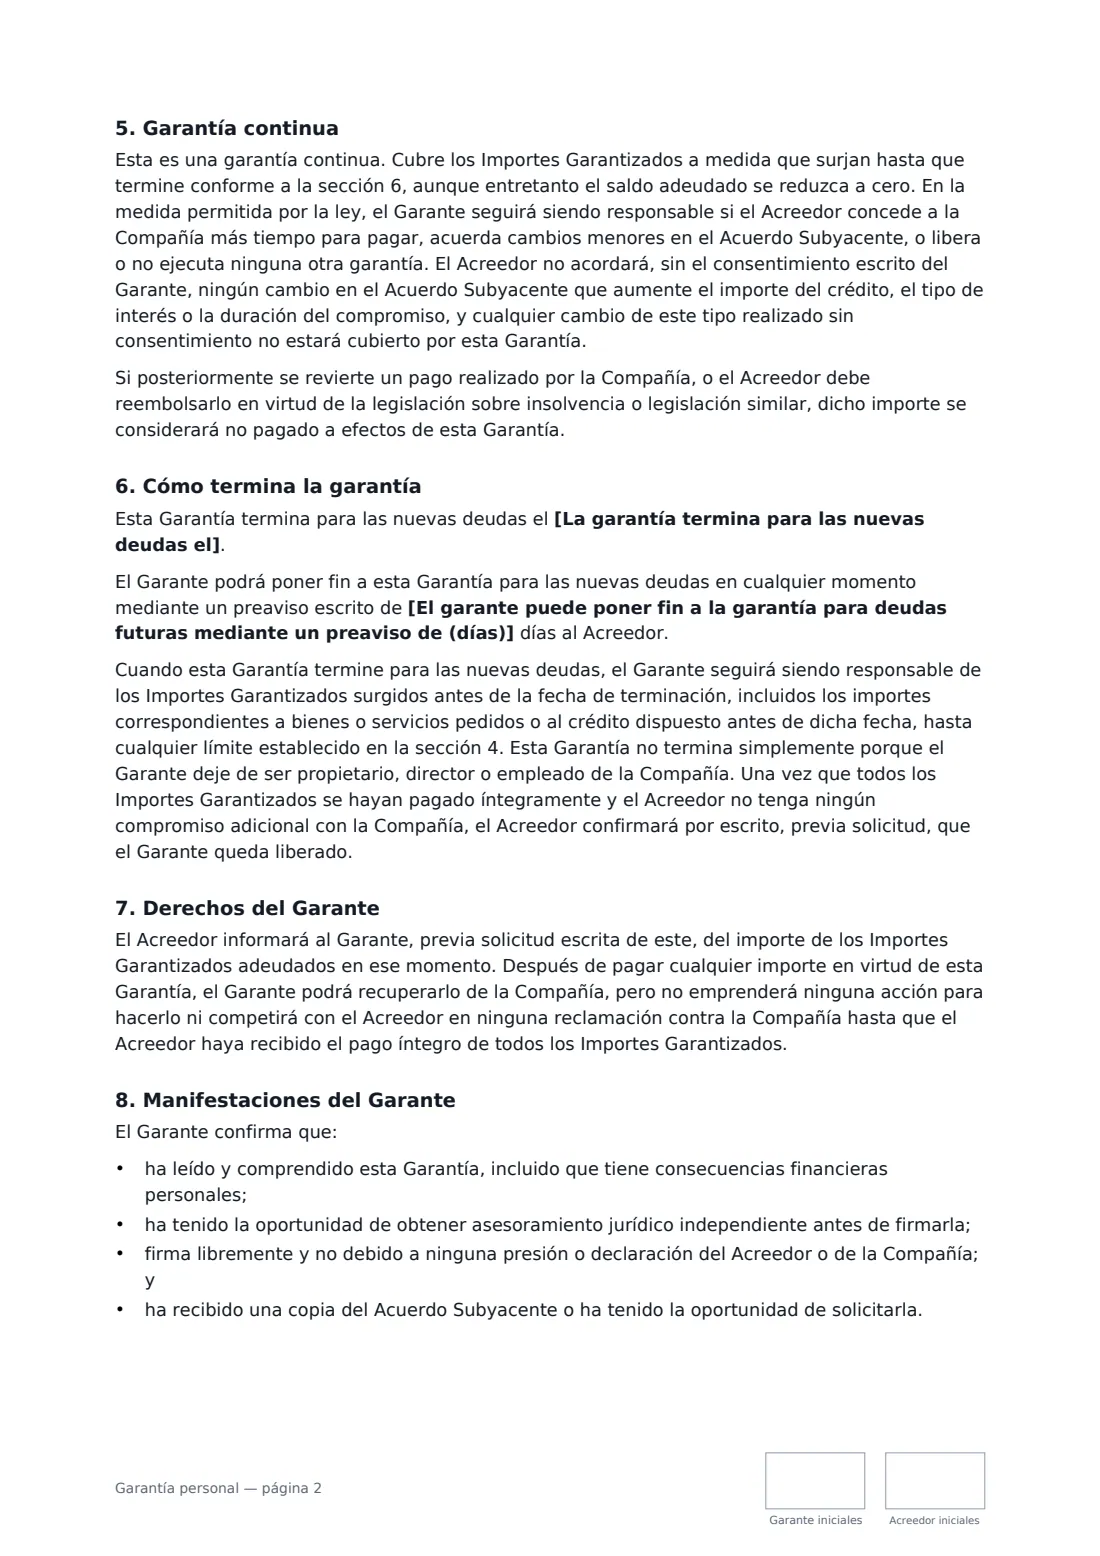
Esta plantilla comienza con una advertencia clara para el garante y después establece qué se garantiza: las deudas derivadas de un acuerdo específico o todo lo que la empresa deba al acreedor. Puedes fijar el máximo que se puede exigir al garante, pedir al acreedor que dé tiempo a la empresa para pagar antes de recurrir al garante y establecer cuántos días tiene el garante para pagar una reclamación por escrito. También explica cómo termina la garantía (una fecha de finalización, un aviso para las deudas futuras o cuando se haya reembolsado todo), establece que dejar el cargo de director no la termina por sí solo, ofrece protección frente a cambios que aumenten la deuda sin el consentimiento del garante y reconoce el derecho del garante a conocer el saldo.
- Ideal para
- Cuentas de crédito comercial, préstamos para pequeñas empresas y arrendamientos comerciales a una empresa
- Firmado por
- El garante personalmente y el acreedor
- Límite
- Importe máximo opcional, incluidos intereses y costes, o sin límite
- Extensión
- 2–3 páginas, rubricadas en cada página
Cuándo usar un garantía personal
- Un mayorista abre una cuenta de crédito para una empresa de restauración nueva y pide al propietario que la garantice
- Un arrendador alquila un local a una empresa recién constituida y quiere que un director garantice el alquiler
- Un prestamista particular concede un préstamo a una pequeña empresa respaldada por su fundador
- Un proveedor de equipos amplía el plazo de pago a una empresa emergente
- Una empresa con un historial comercial corto necesita una garantía para abrir una cuenta con un proveedor clave
Lo que debes completar
17 campos en blanco y, después, el nombre y el correo electrónico de cada firmante: garante, acreedor.
1 Las partes
- Fecha de la garantía*
- Nombre completo del garante*
- Domicilio del garante*
- Acreedor (empresa o persona)*
- Domicilio del acreedor
- Empresa cuyos pagos se garantizan*
- Domicilio de la empresa
- Relación del garante con la empresa
2 Qué se garantiza
- Qué proporciona el acreedor*
- Qué deudas están cubiertas* todos los importes que la Compañía adeude al Acreedor en virtud del Acuerdo Subyacente · todos los importes que la Compañía adeude al Acreedor, ahora o en el futuro, en virtud de cualquier acuerdo o cuenta
- Moneda*
- Máximo que se puede exigir pagar al garante
3 Requerimientos
- Plazo (días) que debe darse a la empresa para pagar antes de reclamar al garante
- El garante paga en un plazo de (días desde un requerimiento escrito)*
4 Cómo termina
- La garantía termina para las nuevas deudas el
- El garante puede poner fin a la garantía para deudas futuras mediante un preaviso de (días)
- Ley aplicable*
5 Quién firma
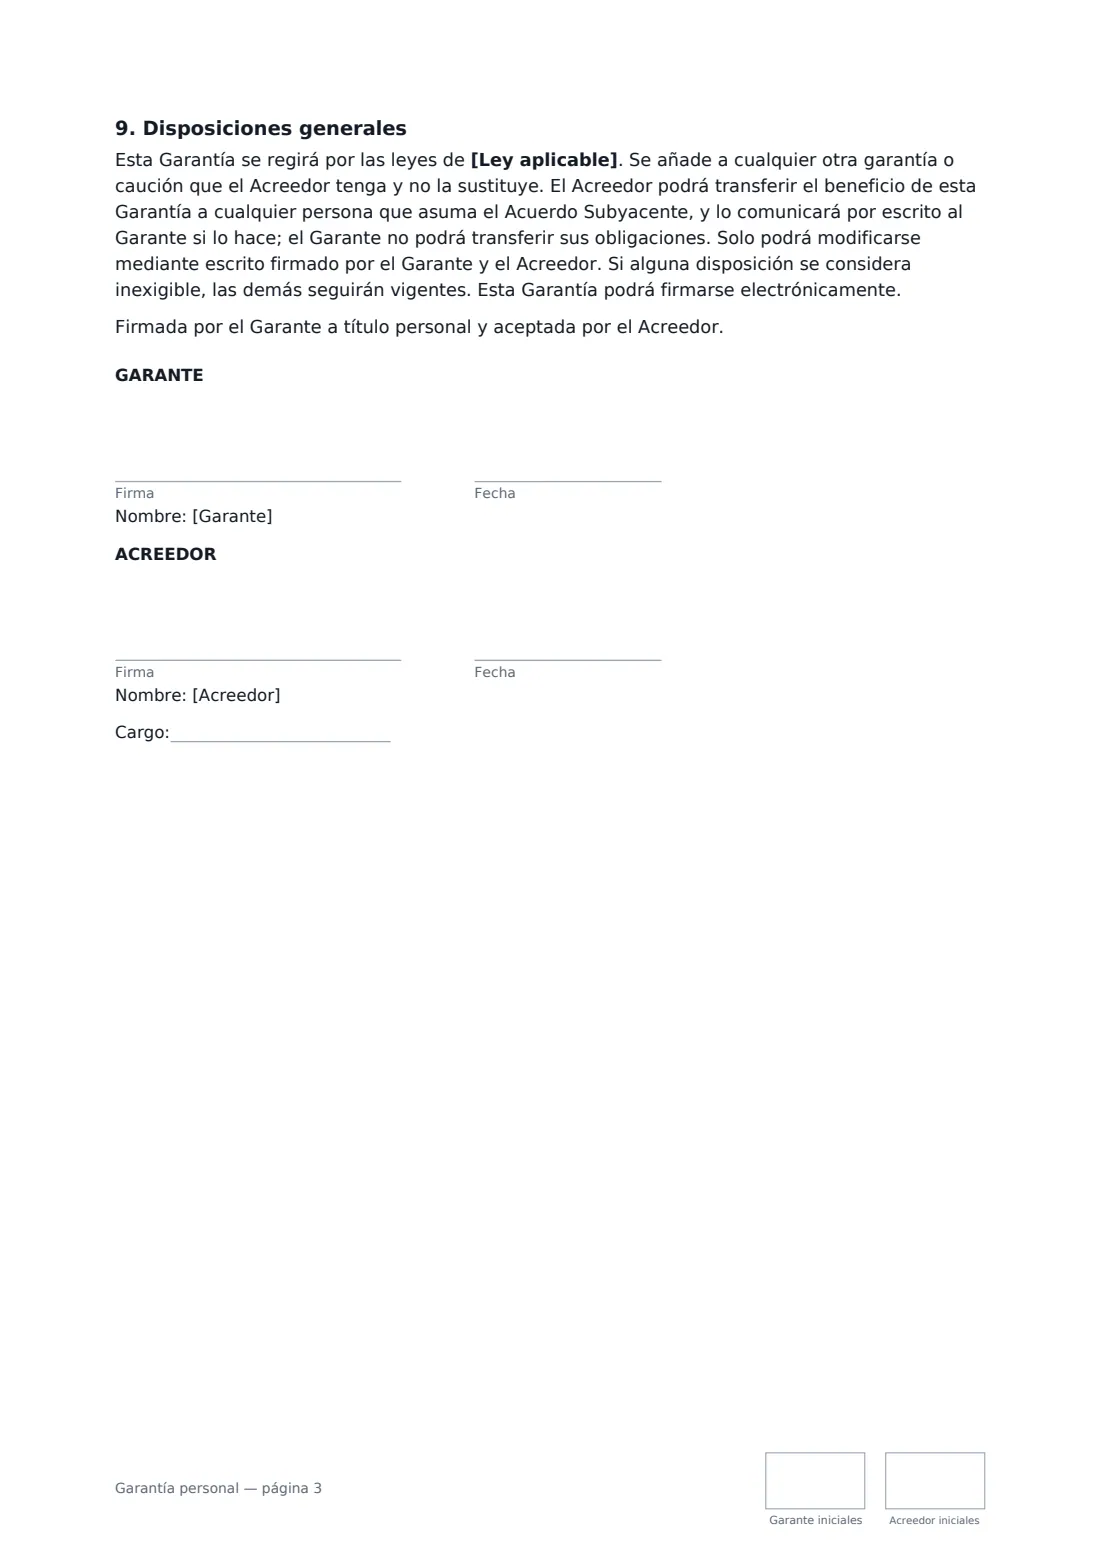
- Garante firma y fecha, iniciales en cada página · La persona que otorga la garantía, normalmente el propietario o director de la empresa. Firma a título personal, no en nombre de la empresa.
- Acreedor firma y fecha, cargo, iniciales en cada página · El proveedor, prestamista o arrendador que recibe la garantía.
Qué incluye el garantía personal
- Antecedentes
- La garantía
- Antes de un requerimiento
- Límite
- Garantía continua
- Cómo termina la garantía
- Derechos del Garante
- Manifestaciones del Garante
- Disposiciones generales
Cómo usar el garantía personal, paso a paso
1 Nombra a las tres personas implicadas
El garante (una persona física, con su domicilio), el acreedor que recibe la garantía y la empresa cuyos pagos se garantizan. Añade la relación del garante con la empresa, como «director y propietario mayoritario».
2 Indica qué se garantiza y fija un límite
Describe qué proporciona el acreedor, por ejemplo, «una cuenta de crédito comercial conforme a la solicitud de crédito de fecha 3 October 2026», y elige si la garantía cubre solo ese acuerdo o todo lo que deba la empresa. Se recomienda encarecidamente fijar un importe máximo para el garante; déjalo en blanco solo si ambas partes pretenden que la garantía sea ilimitada.
3 Establece el procedimiento de reclamación
Elige cuántos días tiene la empresa para pagar después de recibir un aviso de incumplimiento antes de que el acreedor pueda recurrir al garante (o déjalo en blanco para permitir una reclamación directa), y cuántos días tiene el garante para pagar una reclamación por escrito.
4 Decide cómo termina y firma
Añade una fecha de finalización o un plazo de aviso para que el garante deje de cubrir nuevas deudas. Deja el aviso en blanco en préstamos y arrendamientos, en los que la garantía normalmente dura hasta que se reembolsa la deuda. Las deudas surgidas antes de la finalización siguen estando garantizadas. Después, envíala: el garante firma personalmente, sin indicar su cargo.
Consejos antes de enviarlo
- Garantes: busca asesoramiento jurídico independiente antes de firmar y pide una copia del acuerdo que estás garantizando.
- Fija un límite siempre que puedas: una garantía ilimitada puede superar ampliamente el límite de crédito que tenías previsto.
- Si dejas la empresa, dejar el cargo de director no termina la garantía; también debes comunicarlo conforme a sus condiciones.
- En algunos lugares, las garantías deben firmarse de una forma determinada, ante testigos o como escritura (deed); comprueba las normas aplicables en tu jurisdicción antes de basarte en ella.
Fírmalo en línea en minutos
- Rellena los campos en blanco. Los nombres, las fechas y los importes aparecen directamente en el acuerdo; la vista previa muestra exactamente dónde.
- Indica quién firma. Marca «Soy yo» para tu parte. FileIt crea el PDF con cada casilla de firma, fecha e iniciales en la línea correspondiente, y puedes revisarlo o mover cualquier elemento antes de enviarlo.
- Envíalo. Cada firmante recibe un enlace seguro y firma desde cualquier dispositivo, sin necesidad de tener una cuenta. El PDF firmado, con un registro de auditoría y un Certificado de finalización, se guarda en tu bóveda y se envía por correo electrónico a todos.
Preguntas frecuentes sobre Garantía personal
¿Cuál es la diferencia entre una garantía personal limitada y una ilimitada?
Una garantía limitada establece un máximo total que se puede exigir al garante; en esta plantilla, incluidos los intereses y costes. Una garantía ilimitada no tiene máximo, por lo que el garante puede responder de todo lo cubierto, además de los costes razonables de ejecución del acreedor.
¿Puede un garante librarse de una garantía personal?
Solo en la medida en que lo permita la garantía. Con esta plantilla, el garante puede ponerle fin para las nuevas deudas a partir de una fecha de finalización o mediante el aviso que establezcas, si incluyes uno. Las deudas surgidas antes de su finalización siguen estando garantizadas hasta que se paguen.
¿Tiene el acreedor que reclamar primero a la empresa?
Si estableces un número de días en la sección de reclamación, el acreedor debe enviar primero un aviso por escrito a la empresa y esperar ese plazo antes de exigir el pago al garante. Si lo dejas en blanco, el acreedor puede acudir directamente al garante cuando un pago esté vencido.
¿Se puede firmar electrónicamente una garantía personal?
En muchos lugares, incluidos Estados Unidos (Ley ESIGN (ESIGN Act) y UETA), el Reino Unido, la Unión Europea (Reglamento eIDAS (eIDAS)) y Canadá, una firma electrónica suele ser válida para una garantía que solo deba constar por escrito y estar firmada. Cuando la ley exija una escritura (deed), testigos o un notario, es posible que tengas que firmarla con esa formalidad.