ما هو Form W-4P؟
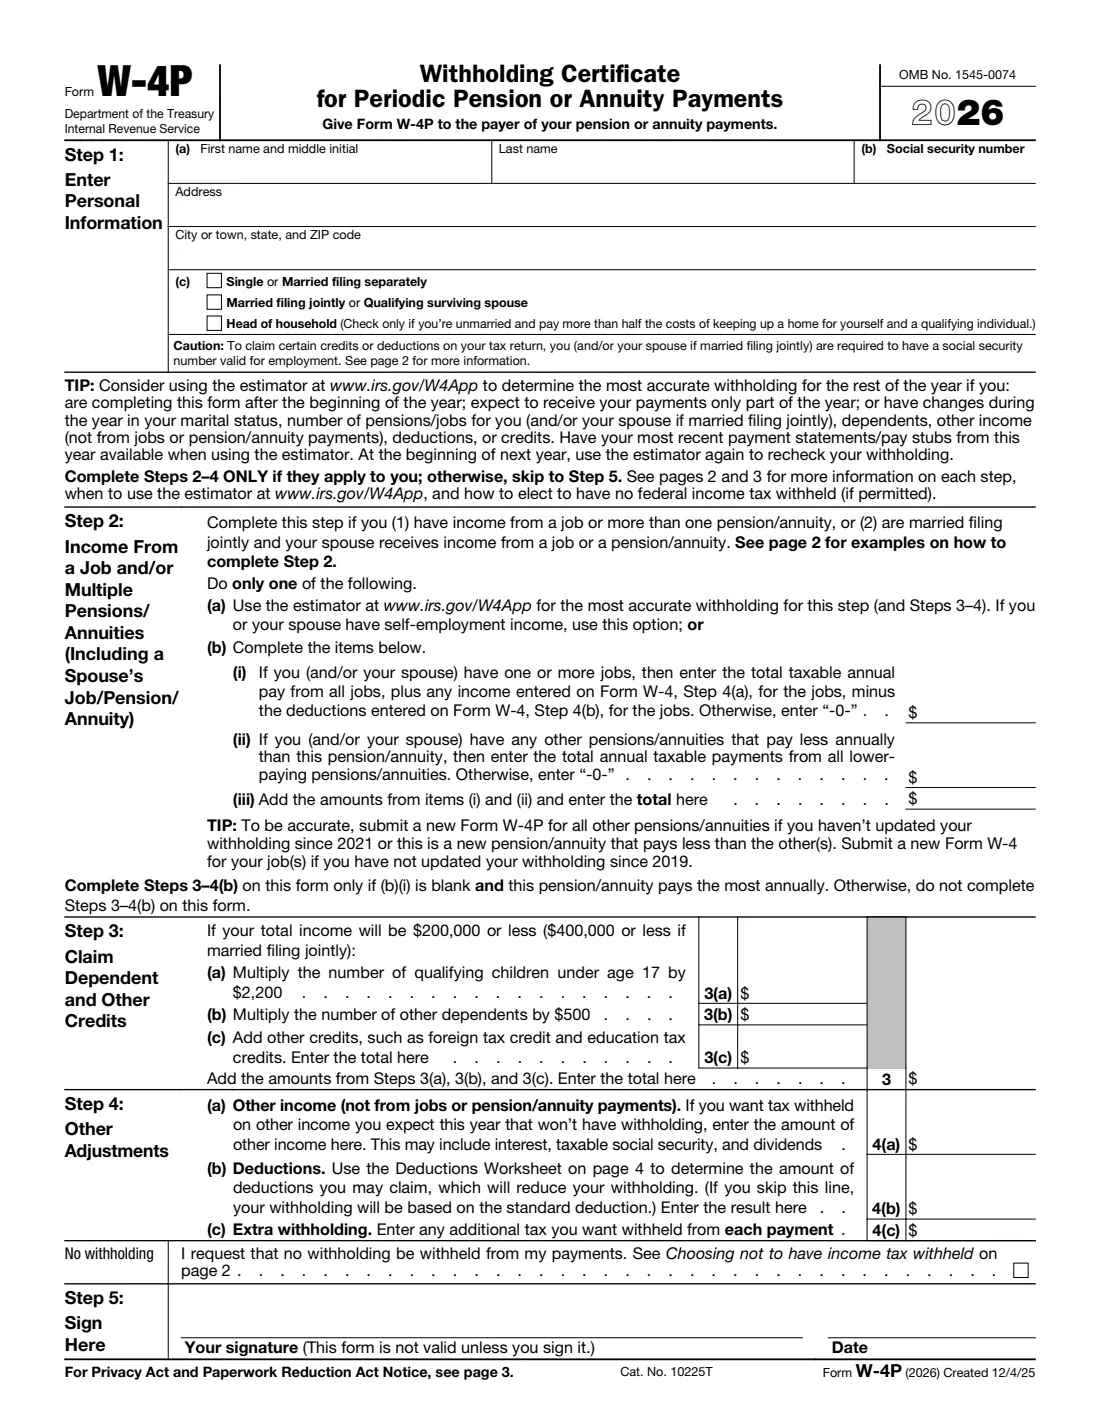
يُبلغ نموذج W-4P، شهادة اقتطاع الضريبة من مدفوعات المعاش أو الدخل السنوي الدورية (Withholding Certificate for Periodic Pension or Annuity Payments)، دافع معاشك أو دخلك السنوي أو خطة تقاسم الأرباح أو مكافأة الأسهم أو مدفوعات IRA بالمبلغ الذي يجب اقتطاعه من ضريبة الدخل الفيدرالية. وهو يعمل إلى حد كبير مثل نموذج W-4 الذي يقدمه الموظفون إلى أصحاب العمل، لكنه مصمم لدخل التقاعد: فالخطوة 2 تراعي الوظيفة والمعاشات أو الدخول السنوية الأخرى، كما تتضمن خانة لاختيار عدم الاقتطاع مطلقًا. تسلّم النموذج المكتمل إلى دافع المدفوعات، مثل مدير خطة المعاش أو شركة التأمين، وليس إلى IRS.
ينطبق ذلك فقط على المدفوعات الدورية — أي الأقساط المدفوعة على فترات منتظمة، مثل شهريًا أو ربع سنويًا أو سنويًا، على مدى أكثر من سنة. أما الدفعة لمرة واحدة أو الدفعة غير الدورية، أو التوزيع المؤهل القابل للترحيل مثل دفعة المعاش المقطوعة، فتستخدم IRS نموذجًا مختلفًا هو النموذج W-4R. ومن المهم تعبئة W-4P بشكل صحيح لأن الاقتطاع هو الطريقة التي يدفع بها معظم المتقاعدين ضريبة دخلهم خلال السنة: فقد يؤدي الاقتطاع القليل جدًا إلى فاتورة وربما غرامة عند تقديم الإقرار، بينما تعني الزيادة في الاقتطاع دفعات أصغر مما يلزم.
يرشدك FileIt خلال كل خطوة من نموذج W-4P لعام 2026 بلغة واضحة، ويطبع إجاباتك في ملف PDF الرسمي الخاص بـ IRS. ويملأ اسمك مسبقًا من سجلات الأشخاص في خزنتك، ويحسب اعتمادات الخطوة 3، ويجمع مبالغ الخطوة 2(b)، وينفذ كل سطر من ورقة عمل الخصومات في الخطوة 4(b)، بما في ذلك الخصم القياسي والمبلغ الإضافي للأشخاص الذين تبلغ أعمارهم 65 عامًا أو أكثر. يُحفظ ملف PDF المكتمل في مجلد خزنتك، ويمكنك إرساله للتوقيع الإلكتروني إذا كان دافعك يقبل ذلك. ثم تسلّمه إلى دافعك بنفسك — فلا يرسل FileIt أي شيء إلى IRS أو إلى دافعك.
- من يملؤه
- الشخص الذي يتلقى مدفوعات المعاش أو الدخل السنوي أو IRA (المستفيد).
- يُسلّم إلى
- دافع معاشك أو دخلك السنوي. لا ترسله إلى IRS.
- متى
- عند بدء المدفوعات الدورية، وكلما أردت تغيير الاقتطاع.
- التوقيعات
- توقّع وتؤرخ الخطوة 5. لا يكون النموذج صالحًا ما لم توقّعه.
- الإصدار
- 2026 (أُنشئ في 12/4/25)
- الجهة
- مصلحة الضرائب الداخلية (Internal Revenue Service (IRS))، وزارة الخزانة
من يحتاج إلى تعبئة Form W-4P؟
- المتقاعدون الذين يتلقون معاشًا شهريًا أو دوريًا آخر من خطة صاحب عمل سابق.
- الأشخاص الذين يتلقون مدفوعات دورية من دخل سنوي تجاري أو خطة لتقاسم الأرباح أو خطة مكافآت أسهم.
- أصحاب حسابات IRA الذين يتلقون توزيعات دورية مجدولة (تُعد توزيعات IRA المستحقة عند الطلب غير دورية، ويُستخدم لها النموذج W-4R بدلًا من ذلك).
- أي شخص لديه أكثر من معاش أو دخل سنوي — يجب تقديم نموذج W-4P منفصل إلى كل دافع.
- المتقاعدون الذين يعملون أيضًا، أو الذين يعمل أزواجهم أو يتلقون معاشًا، ويريدون اقتطاعًا يعكس كل ذلك الدخل.
- الأشخاص الذين يريدون عدم اقتطاع ضريبة الدخل الفيدرالية من مدفوعاتهم، حيثما كان هذا الخيار مسموحًا.
متى يُستخدم Form W-4P
- عند بدء تلقي معاش أو دخل سنوي جديد. إذا لم تقدم إلى الدافع نموذج W-4P، فسيقتطع الضريبة كما لو كنت أعزبًا من دون تعديلات.
- عند الزواج أو الطلاق، أو عندما يبدأ زوجك أو زوجتك العمل أو تلقي معاش، أو يتوقف عن ذلك.
- عند بدء وظيفة أثناء التقاعد أو تركها، لأن الخطوة 2 تعتمد على الدخل من الوظائف.
- عند تغير خصوماتك أو اعتماداتك، مثل بلوغك أو بلوغ زوجك أو زوجتك 65 عامًا، أو تغير خصوماتك المفصلة.
- عندما تكون قد استحققت ضريبة أو تلقيت استردادًا كبيرًا في العام الماضي وتريد التعديل. بالنسبة إلى المدفوعات التي بدأت قبل 2026، يظل اختيارك الحالي ساريًا حتى تقدم نموذج W-4P جديدًا.
- في بداية كل عام، يقترح النموذج إعادة فحص اقتطاعك باستخدام حاسبة IRS على www.irs.gov/W4App.
ما تحتاج إليه قبل البدء
- اسمك الكامل وعنوانك ورقم الضمان الاجتماعي.
- حالة تقديم الإقرار المتوقعة لعام 2026.
- المبلغ السنوي الخاضع للضريبة من هذا المعاش أو الدخل السنوي، ومن أي معاشات أو دخول سنوية أخرى تتلقاها أنت أو زوجك أو زوجتك.
- الأجر السنوي الخاضع للضريبة من أي وظائف لديك أو لدى زوجك أو زوجتك، ومبالغ 4(a) و4(b) من النموذج W-4 لتلك الوظائف.
- عدد الأطفال المؤهلين الذين تقل أعمارهم عن 17 عامًا والمعالين الآخرين، إذا كنت ستطالب بهم هنا.
- تقديرات الدخل الآخر من دون اقتطاع، مثل الفوائد والأرباح الموزعة والضمان الاجتماعي الخاضع للضريبة.
- تقديرات الخصومات، إذا أردت استخدام ورقة عمل الخصومات: الخصومات المفصلة، ومساهمات IRA، وفوائد قروض الطلاب، والبنود المماثلة.
- أحدث كشوف مدفوعاتك، ولا سيما إذا كنت تعبئ النموذج في جزء من السنة.
محتويات Form W-4P
يتكون إصدار 2026 من 4 صفحات. يطلب FileIt تعبئته في 6 أجزاء، ويوقّعه Payee (the person receiving the pension or annuity):
- Step 1: Personal informationPayee (the person receiving the pension or annuity)
- Step 2: Income from a job and/or multiple pensions/annuitiesPayee (the person receiving the pension or annuity)
- Step 3: Claim dependent and other creditsPayee (the person receiving the pension or annuity)
- Step 4: Other adjustmentsPayee (the person receiving the pension or annuity)
- No withholdingPayee (the person receiving the pension or annuity)
- Step 4(b) — Deductions WorksheetPayee (the person receiving the pension or annuity)
طريقة تعبئة Form W-4P خطوة بخطوة
1 الخطوة 1: إدخال المعلومات الشخصية
أدخل اسمك وعنوانك ورقم الضمان الاجتماعي، ثم اختر حالة تقديم الإقرار المتوقعة: "أعزب أو متزوج ويقدم إقرارًا منفصلًا" (Single or Married filing separately)، أو "متزوج ويقدم إقرارًا مشتركًا أو أرمل مؤهل" (Married filing jointly or Qualifying surviving spouse)، أو "رب الأسرة" (Head of household). تحدد الحالة الخصم القياسي ومعدلات الضريبة التي يستخدمها الدافع لحساب اقتطاعك.
تُستخدم حالة رب الأسرة فقط لمن لم يتزوج ويدفع أكثر من نصف تكاليف إعالة منزل له ولشخص مؤهل. إذا لم تقدم رقم SSN، أو أبلغت IRS الدافع بأن الرقم غير صحيح، فسيقتطع الدافع الضريبة كما لو كنت أعزبًا من دون تعديلات.
2 الخطوة 2: الدخل من وظيفة و/أو معاشات أو دخول سنوية متعددة
أكمل هذه الخطوة إذا كان لديك دخل من وظيفة أو أكثر من معاش أو دخل سنوي، أو كنت متزوجًا وتقدم إقرارًا مشتركًا وكان زوجك أو زوجتك يتلقى دخلًا من وظيفة أو معاش أو دخل سنوي. نفّذ خيارًا واحدًا فقط من خيارين: استخدم حاسبة IRS (وهو الخيار الذي يحدده النموذج إذا كان لديك أو لدى زوجك أو زوجتك دخل من العمل الحر)، أو املأ البنود من (i) إلى (iii).
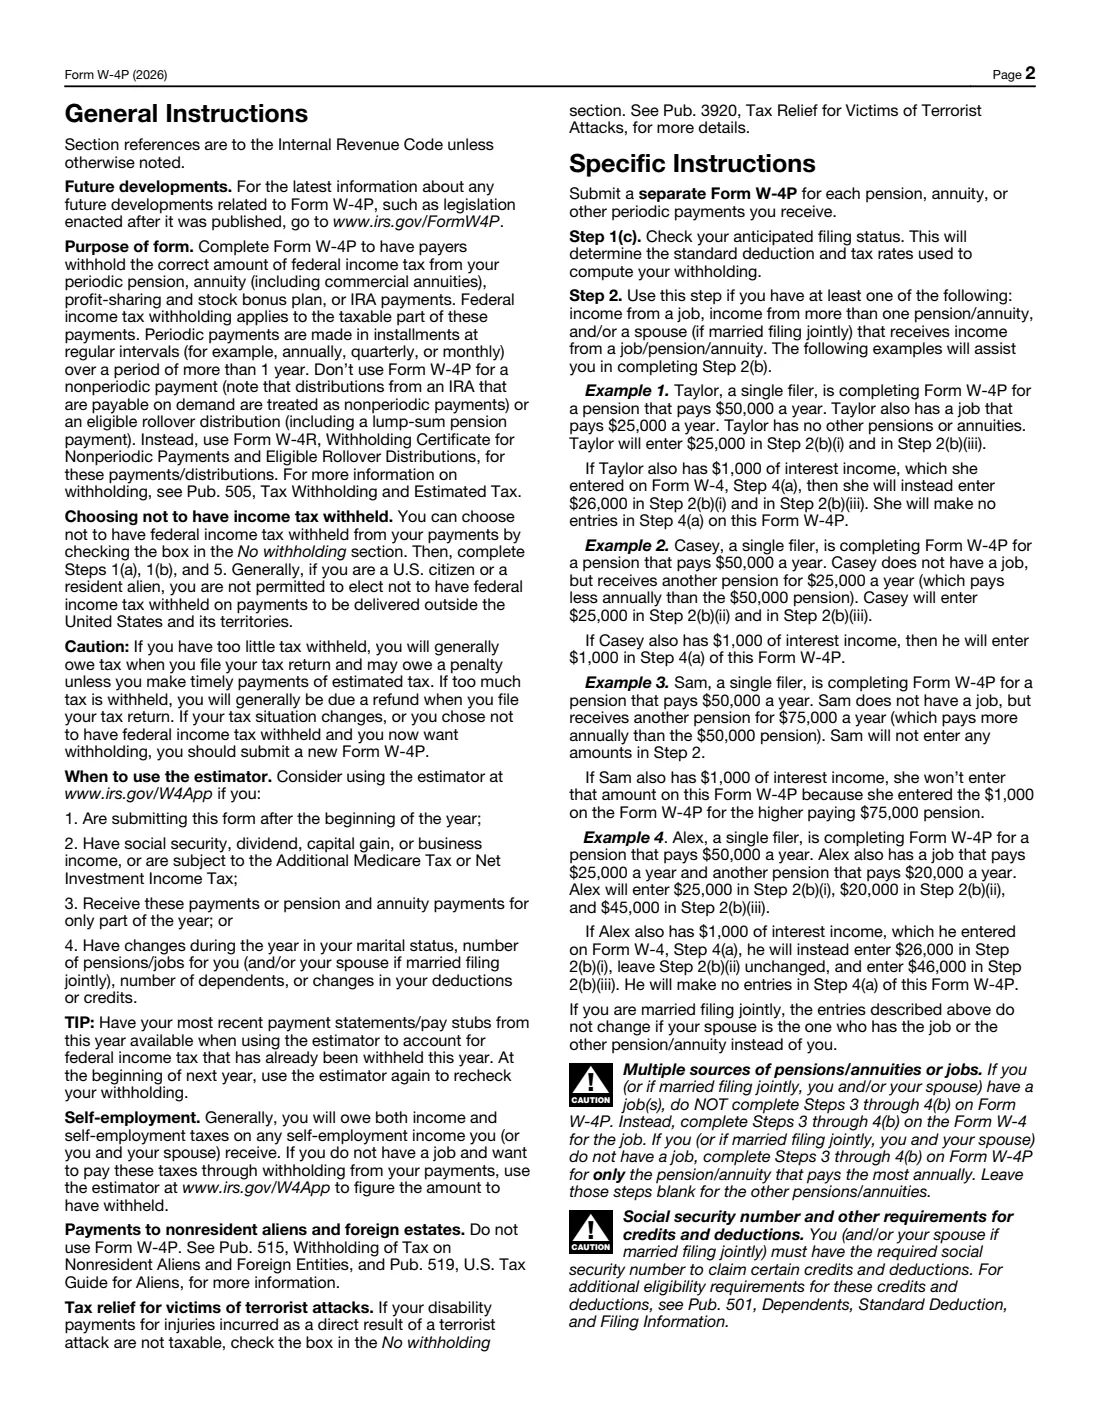
يمثل البند (i) إجمالي الأجر السنوي الخاضع للضريبة من جميع الوظائف، بعد تعديله بدخل الخطوة 4(a) وخصومات الخطوة 4(b) في نموذج W-4 لتلك الوظائف. ويمثل البند (ii) إجمالي المعاشات أو الدخول السنوية الأخرى التي تدفع سنويًا أقل من هذا المعاش — اترك أي معاش يدفع أكثر. أما البند (iii) فهو المجموع الذي يضيفه FileIt نيابة عنك. وتتضمن الصفحة 2 من النموذج أمثلة محلولة: فالمكلف الأعزب الذي لديه معاش بقيمة $50,000 وهذه الوظيفة بقيمة $25,000 يُدخل $25,000 في (i) و(iii).
3 الخطوة 3: المطالبة باعتمادات المعالين والاعتمادات الأخرى
تُستكمل فقط إذا كان إجمالي دخلك سيبلغ $200,000 أو أقل ($400,000 أو أقل إذا كنت متزوجًا وتقدم إقرارًا مشتركًا). في إصدار 2026، تضرب عدد الأطفال المؤهلين الذين تقل أعمارهم عن 17 عامًا في $2,200، والمعالين الآخرين في $500، وتضيف اعتمادات أخرى مثل ائتمان الضريبة الأجنبية واعتمادات التعليم. ينفذ FileIt عملية الضرب ويحسب المجموع.
القاعدة الأساسية: أكمل الخطوات من 3 إلى 4(b) في هذا النموذج فقط إذا كان البند 2(b)(i) فارغًا وكان هذا المعاش أو الدخل السنوي هو الأعلى سنويًا. إذا كان لديك أو لدى زوجك أو زوجتك وظيفة، فطالب بهذه المبالغ في نموذج W-4 الخاص بالوظيفة بدلًا من ذلك، وإذا كان لديك عدة معاشات، فاستخدمها فقط في المعاش الذي يدفع المبلغ الأكبر.
4 الخطوة 4: التعديلات الأخرى
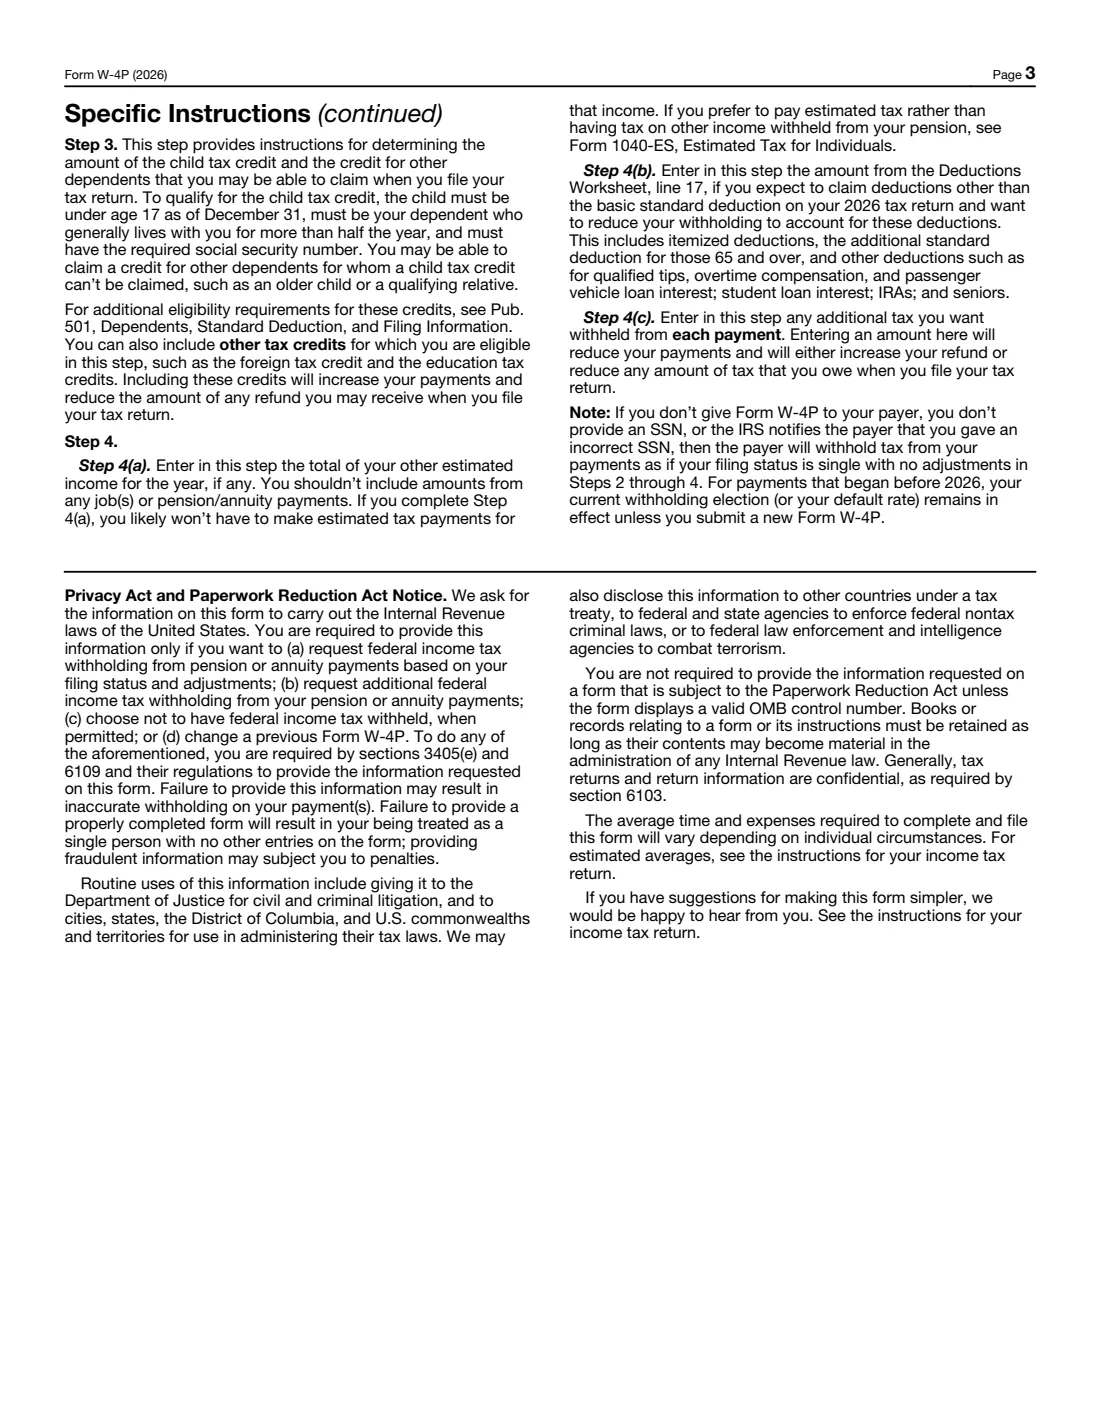
تتعلق الخطوة 4(a) بالدخل الآخر الذي تتوقعه هذا العام ولن يُقتطع منه شيء — مثل الفوائد والضمان الاجتماعي الخاضع للضريبة والأرباح الموزعة — بحيث تُقتطع ضريبته من معاشك بدلًا من دفع دفعات مقدّرة. أما الخطوة 4(b) فهي نتيجة ورقة عمل الخصومات، التي تخفض الاقتطاع إذا كنت تتوقع خصومات تزيد على الخصم القياسي الأساسي. والخطوة 4(c) هي أي ضريبة إضافية تريد اقتطاعها من كل دفعة.
إذا تخطيت 4(b)، فسيُحسب الاقتطاع على أساس الخصم القياسي. ويؤدي الاقتطاع الإضافي في 4(c) إلى خفض كل دفعة، لكنه يزيد استردادك أو يقلل المبلغ المستحق عليك.
5 عدم الاقتطاع
ضع علامة في هذه الخانة إذا كنت تريد عدم اقتطاع ضريبة الدخل الفيدرالية من مدفوعاتك، ثم أكمل الخطوات 1(a) و1(b) و5 فقط. وبوجه عام، لا يستطيع المواطنون الأمريكيون والأجانب المقيمون اختيار عدم الاقتطاع من المدفوعات التي تُسلّم خارج الولايات المتحدة وأقاليمها.
يحذر النموذج من أنك ستدين عمومًا بضريبة عند تقديم الإقرار، وقد تدين بغرامة، إذا كان الاقتطاع قليلًا جدًا، ما لم تسدد دفعات ضريبية مقدّرة في مواعيدها. ويمكنك تغيير رأيك لاحقًا بتقديم نموذج W-4P جديد.
6 الخطوة 5: التوقيع هنا
وقّع النموذج وأرّخه. وينص W-4P بوضوح على أنه لا يكون صالحًا ما لم توقّعه.
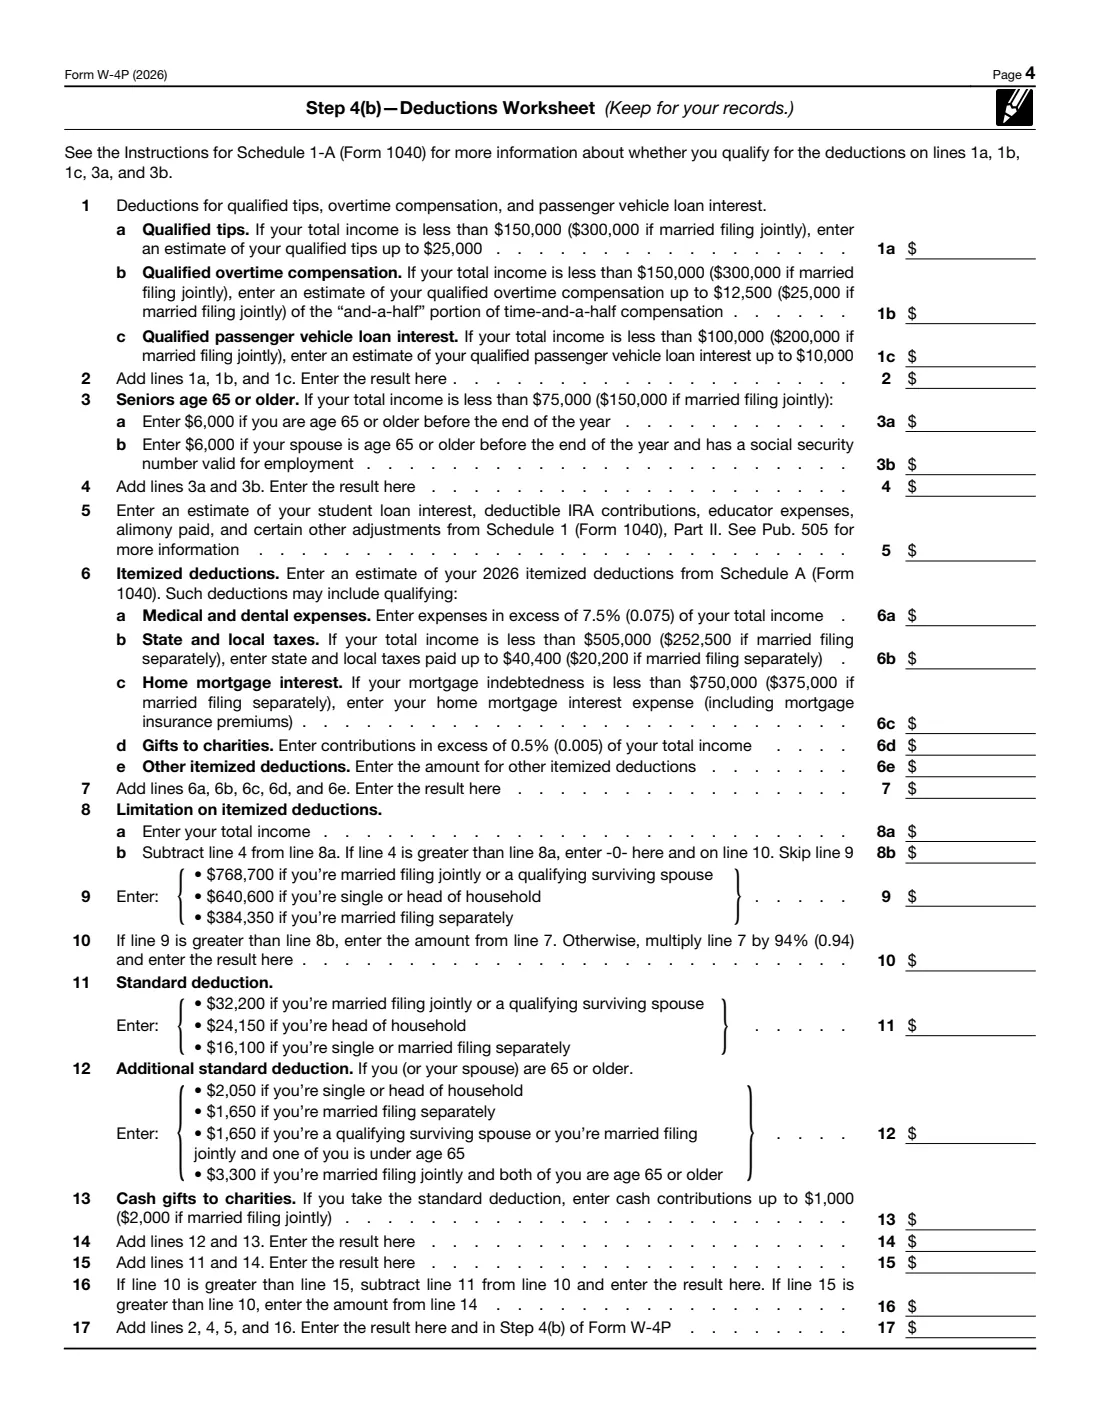
7 الخطوة 4(b) — ورقة عمل الخصومات
تتضمن الصفحة 4 عددًا من 17 سطرًا. تغطي الأسطر 1a–1c الإكراميات المؤهلة، وتعويض العمل الإضافي، وفوائد قروض المركبات المخصصة للركاب؛ ويمثل السطران 3a و3b مبالغ $6,000 لك ولزوجك أو زوجتك إذا كان العمر 65 عامًا أو أكثر (مع حدود دخل مطبوعة في النموذج لكل منهما)؛ ويغطي السطر 5 تعديلات مثل فوائد قروض الطلاب ومساهمات IRA القابلة للخصم؛ أما الأسطر 6a–6e فتتعلق بالخصومات المفصلة، مع تقييدها في الأسطر 8–10 للدخول المرتفعة جدًا.
تقارن الأسطر 11 إلى 16 بين خصوماتك المفصلة والخصم القياسي مضافًا إليه الخصم القياسي الإضافي للأشخاص الذين تبلغ أعمارهم 65 عامًا أو أكثر (السطر 12)، وأي هبات نقدية للجمعيات الخيرية إذا استخدمت الخصم القياسي (السطر 13). ويجمع السطر 17 كل ذلك وينقله إلى الخطوة 4(b). يملأ FileIt الخصم القياسي والمبلغ الإضافي بناءً على حالة تقديمك وأعماركم، وينفذ كل عمليات الجمع والمقارنة.
أخطاء شائعة يجب تجنبها
- استخدام W-4P لمبلغ مقطوع أو عملية ترحيل. تُستخدم المدفوعات غير الدورية والتوزيعات المؤهلة القابلة للترحيل مع النموذج W-4R.
- إكمال الخطوات من 3 إلى 4(b) في كل نموذج W-4P. استخدمها فقط في المعاش الذي يدفع المبلغ الأكبر، ولا تستخدمها مطلقًا في W-4P إذا كان لديك أو لدى زوجك أو زوجتك وظيفة.
- إدراج معاش يدفع أكثر من هذا المعاش في الخطوة 2(b)(ii). تُدرج هناك المعاشات أو الدخول السنوية الأقل دفعًا فقط.
- إغفال وظيفة الزوج أو الزوجة أو معاشه عند تقديم إقرار مشترك، مما قد يؤدي إلى اقتطاع قليل جدًا.
- اختيار عدم الاقتطاع مع الاستمرار في ملء الخطوات من 2 إلى 4. عند اختيار عدم الاقتطاع، أكمل الخطوات 1(a) و1(b) و5 فقط.
- احتساب الدخل الآخر نفسه مرتين. إذا كنت قد أدرجت دخل الفوائد في نموذج W-4 أو نموذج W-4P آخر، فلا تدخله هنا مرة أخرى.
- نسيان التوقيع — إذ لا يكون W-4P غير الموقع صالحًا.
- إرسال النموذج إلى IRS. بل يُسلّم إلى دافع معاشك أو دخلك السنوي.
بعد تعبئته
وقّع الخطوة 5 وأرّخها، بخط اليد على ملف PDF المطبوع أو عبر التوقيع الإلكتروني الاختياري في FileIt eSign إذا كان دافعك يقبل النماذج الموقعة إلكترونيًا. ثم سلّمه إلى دافع معاشك أو دخلك السنوي، باتباع تعليماته — فكثير من مديري الخطط وشركات التأمين لديهم عنوان بريدي أو آلية رفع خاصة بهم للنماذج الضريبية. لا ترسله إلى IRS.
يحفظ FileIt ملف PDF المكتمل في مجلد خزنتك، لتحتفظ بسجل لما سلمته بالضبط إلى كل دافع. وتُعلَّم ورقة عمل الخصومات في النموذج بعبارة "احتفظ بها لسجلاتك"؛ ولا يحتاج دافعك إلا إلى الصفحة 1.
تحقق من كشف دفعتك التالي للتأكد من سريان الاقتطاع الجديد. قدّم نموذج W-4P جديدًا كلما تغير وضعك، وأعد التحقق في بداية كل عام. وإذا كان لديك عدة معاشات، فتذكر أن كل دافع يحتاج إلى نموذج W-4P خاص به.
املأ Form W-4P عبر الإنترنت باستخدام FileIt
- اختر الشخص. اختر شخصًا من قائمة الأشخاص، وسيملأ FileIt اسمه وتاريخ ميلاده وعنوانه والبيانات الأخرى التي يعرفها مسبقًا.
- أجب عن أسئلة بلغة واضحة. جزء واحد من النموذج في كل مرة، مع نص المساعدة الرسمي بجانب كل سؤال — 49 حقول إجمالًا. تُحفظ إجاباتك أثناء التقدم.
- تحقق من المعاينة المباشرة. شاهد إجاباتك تظهر في نموذج Internal Revenue Service (IRS) الحقيقي، ودَع FileIt يجري أي عمليات حسابية في ورقة العمل.
- أنشئ ملف PDF الرسمي. يطبع FileIt إجاباتك في ملف PDF الخاص بالجهة، ويحفظه في مجلد ذلك الشخص داخل خزانتك. وقّعه أو أرسله للتوقيع الإلكتروني.
يملأ FileIt النموذج — لكنه لا يحفظه أو يقدمه نيابةً عنك. سلّم النموذج المكتمل إلى من طلبه، بالطريقة الموضحة في تعليماته.
ابدأ Form W-4P الآن — مجانًاForm W-4P: الأسئلة الشائعة
هل يمكنني تعبئة النموذج W-4P عبر الإنترنت؟
نعم. مع FileIt تجيب عن أسئلة إرشادية، وتُطبع إجاباتك في ملف PDF الرسمي لنموذج IRS W-4P، مع حساب 2(b) و3 وورقة عمل الخصومات نيابة عنك. وتتوفر تعبئة النماذج في كل حسابات FileIt، بما في ذلك الخطة المجانية. ثم توقّعه وتسلّمه إلى دافعك بنفسك.
إلى أين أرسل النموذج W-4P؟
إلى دافع معاشك أو دخلك السنوي، وليس إلى IRS. ويذكر عنوان النموذج نفسه: "سلّم نموذج W-4P إلى دافع مدفوعات معاشك أو دخلك السنوي." وسيخبرك مدير خطتك أو شركة التأمين بكيفية استلامه.
ما الفرق بين النموذج W-4P والنموذج W-4R؟
يُستخدم W-4P للمدفوعات الدورية التي تُدفع على أقساط خلال أكثر من سنة، مثل المعاش الشهري. ويُستخدم W-4R للمدفوعات غير الدورية والتوزيعات المؤهلة القابلة للترحيل، مثل الدفعة المقطوعة أو توزيعة IRA المستحقة عند الطلب.
ما الفرق بين النموذج W-4P والنموذج W-4؟
يُستخدم النموذج W-4 للأجور من وظيفة ويُسلّم إلى صاحب العمل. أما النموذج W-4P فيُستخدم لمدفوعات المعاش والدخل السنوي ويُسلّم إلى الدافع. وتراعي الخطوة 2 في W-4P الوظائف والمعاشات الأخرى، كما تتضمن خانة لاختيار عدم الاقتطاع.
هل يمكنني عدم اقتطاع ضريبة فيدرالية من معاشي؟
نعم عمومًا، وذلك بوضع علامة في خانة عدم الاقتطاع وإكمال الخطوات 1(a) و1(b) و5 فقط. ولا يستطيع المواطنون الأمريكيون والأجانب المقيمون عمومًا اختيار ذلك للمدفوعات التي تُسلّم خارج الولايات المتحدة وأقاليمها. وقد تدين بضريبة وغرامة عند تقديم الإقرار إذا كان الاقتطاع قليلًا جدًا.
ماذا يحدث إذا لم أقدم نموذج W-4P؟
بالنسبة إلى المدفوعات الجديدة، ينص النموذج على أن الدافع سيقتطع الضريبة كما لو كانت حالة تقديمك أعزب من دون تعديلات في الخطوات من 2 إلى 4. أما المدفوعات التي بدأت قبل 2026، فيظل اختيار الاقتطاع الحالي أو المعدل الافتراضي ساريًا حتى تقدم نموذج W-4P جديدًا.
لدي معاشان. هل أملأ نموذجَي W-4P؟
نعم، نموذج لكل دافع. وفي نموذج W-4P الخاص بالمعاش الذي يدفع المبلغ الأكبر، أدرج المعاش الأصغر في الخطوة 2(b)(ii)، وأكمل الخطوات من 3 إلى 4(b) هناك إذا لم تكن لديك وظيفة. واترك الخطوات من 3 إلى 4(b) فارغة في النموذج الآخر.
هل يتضمن W-4P الخصم الإضافي للأشخاص الذين تزيد أعمارهم على 65 عامًا؟
نعم. تتضمن ورقة عمل الخصومات لعام 2026 السطرين 3a و3b (مبلغ $6,000 لكل منكما إذا كان عمرك أو عمر زوجك أو زوجتك 65 عامًا أو أكثر، مع مراعاة حدود الدخل المطبوعة هناك) والسطر 12، وهو الخصم القياسي الإضافي. ويملأ FileIt السطر 12 بناءً على حالة تقديمك ومن يبلغ 65 عامًا أو أكثر.
المصادر الرسمية
- النموذج الفارغ (PDF)، المنشور من Internal Revenue Service (IRS): https://www.irs.gov/pub/irs-pdf/fw4p.pdf
- التعليمات والإرشادات الرسمية: https://www.irs.gov/forms-pubs/about-form-w-4-p
- الإصدار المعروض في هذه الصفحة: 2026 (created 12/4/25) (تم التحقق منه في 2026-09-26).
لا يرتبط FileIt بـ Internal Revenue Service (IRS) أو بأي حكومة، ولا يحظى بتأييدها. تشرح هذه الصفحة النموذج بعبارات عامة، ولا تُعد نصيحة قانونية أو ضريبية أو متعلقة بالهجرة. اقرأ دائمًا التعليمات الرسمية، وتحقق من استخدامك للإصدار الذي يقبله المستلم. آخر مراجعة للصفحة: 2026-09-26.