Qu’est-ce que Form 2553 ?
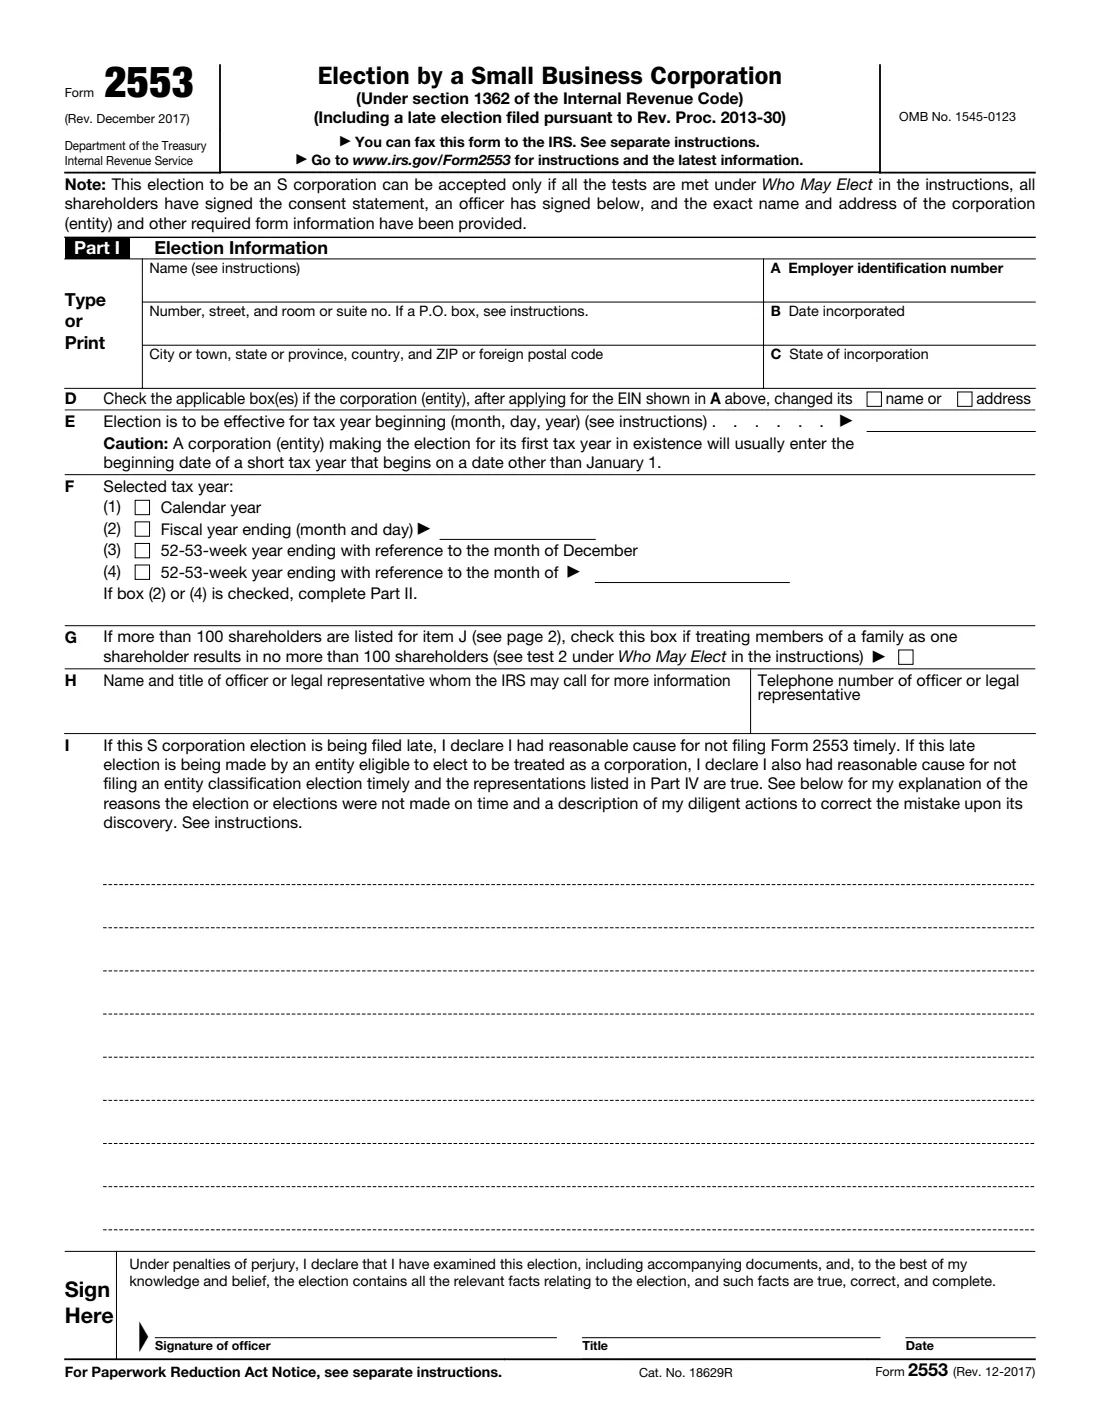
Le formulaire 2553 (Form 2553) permet à une petite société d’opter pour le traitement fiscal d’une société S en vertu de l’article 1362 de l’Internal Revenue Code (Code fiscal des États-Unis). En règle générale, une société S ne paie pas elle-même l’impôt fédéral sur le revenu : ses revenus, déductions et crédits sont transférés à ses actionnaires. Une LLC ou autre entité admissible à opter pour le traitement fiscal d’une société peut utiliser le même formulaire, sans déposer au préalable le formulaire 8832 (Form 8832).
L’élection n’est acceptée que si la société respecte tous les critères prévus dans la section « Who May Elect » des instructions (par exemple, 100 actionnaires au maximum, uniquement des actionnaires autorisés tels que des personnes physiques, certains trusts et successions, aucun actionnaire étranger non résident et une seule catégorie d’actions), si chaque actionnaire signe la déclaration de consentement et si un dirigeant signe la page 1. Le respect des délais est essentiel. Les instructions indiquent qu’il faut déposer le formulaire au plus tard 2 mois et 15 jours après le début de l’année fiscale durant laquelle l’élection doit prendre effet, ou à tout moment pendant l’année précédente. Le formulaire couvre également les élections tardives déposées en vertu de Rev. Proc. 2013-30.
FileIt guide le dirigeant et les actionnaires à travers chaque partie, fait tenir l’explication de l’élection tardive sur les neuf lignes du formulaire et imprime toutes les informations dans le PDF officiel de l’IRS. Chaque actionnaire peut signer la colonne K, et le dirigeant la page 1, avec la signature électronique de FileIt ou à la main. Vous l’envoyez ensuite à l’IRS par télécopie ou par courrier.
- Qui dépose le formulaire
- Une société nationale, ou une LLC ou autre entité admissible à opter pour le traitement fiscal d’une société
- Date limite
- Au plus tard 2 mois et 15 jours après le début de l’année fiscale où l’élection prend effet, ou à tout moment pendant l’année précédente
- Comment déposer le formulaire
- Par télécopie ou par courrier à l’IRS à Kansas City, MO ou Ogden, UT, selon le lieu de l’activité principale. Le formulaire ne peut pas être déposé en ligne.
- Signatures
- Un dirigeant sur la page 1 et chaque actionnaire devant consentir dans la colonne K
- Réponse de l’IRS
- En règle générale dans un délai de 60 jours, selon les instructions
- Édition
- Rév. décembre 2017 (instructions rév. décembre 2020)
Qui doit remplir Form 2553 ?
- Les nouvelles sociétés qui souhaitent le traitement fiscal d’une société S dès leur première année fiscale.
- Les sociétés C existantes qui souhaitent devenir des sociétés S à compter de leur prochaine année fiscale.
- Les LLC et autres entités admissibles qui souhaitent être imposées comme des sociétés S. Le dépôt du formulaire 2553 couvre également l’élection visant à être traitée comme une société.
- Les sociétés ayant dépassé la date limite et demandant un allègement pour élection tardive en vertu de Rev. Proc. 2013-30.
- Les actionnaires, qui signent chacun la déclaration de consentement. Le bénéficiaire du revenu d’un trust peut également effectuer une élection QSST dans la partie III.
Quand utiliser Form 2553
- Dans les 2 mois et 15 jours suivant le début de l’année fiscale à partir de laquelle vous souhaitez que le statut S prenne effet. Pour une société existante dont l’exercice suit l’année civile, cela signifie au plus tard le 15 mars ; pour une nouvelle société, le délai court à partir du début de sa première année fiscale.
- À tout moment pendant l’année fiscale précédant celle durant laquelle l’élection doit prendre effet.
- En retard, avec une explication d’un motif raisonnable, généralement dans les 3 ans et 75 jours suivant la date d’effet prévue, en vertu de Rev. Proc. 2013-30.
- Avec la partie II, lorsque la société souhaite utiliser une année fiscale ou une année de 52 à 53 semaines plutôt que l’année civile.
Ce qu’il vous faut avant de commencer
- La dénomination légale exacte de la société, son adresse et son EIN, tels qu’ils figurent sur la lettre de l’IRS ayant attribué l’EIN ou tels qu’ils ont été mis à jour ultérieurement.
- La date et l’État de constitution (ou de création, pour une LLC).
- La date à laquelle l’élection doit prendre effet et l’année fiscale que la société utilisera.
- Pour chaque actionnaire devant consentir : nom, adresse, nombre d’actions ou pourcentage de détention, date(s) d’acquisition, SSN ou EIN et date de clôture de l’année fiscale de l’actionnaire.
- Le nom, le titre et le numéro de téléphone d’un dirigeant ou représentant légal que l’IRS peut appeler.
- Pour une élection tardive : une explication du motif raisonnable et des mesures prises dès la découverte de l’erreur.
Contenu de Form 2553
L’édition 2017 comporte 4 pages. FileIt le demande en 13 parties, et il est signé par Officer of the corporation et Shareholder 1 et Shareholder 2 et Shareholder 3 et Shareholder 4 et Shareholder 5 et Shareholder 6 et Shareholder 7 et Qsst income beneficiary :
- Part I: The corporation (entity)Officer of the corporation
- Part I, items E–H: The electionOfficer of the corporation
- Part I, item I: Late election reliefOfficer of the corporation
- Signature of officerOfficer of the corporation
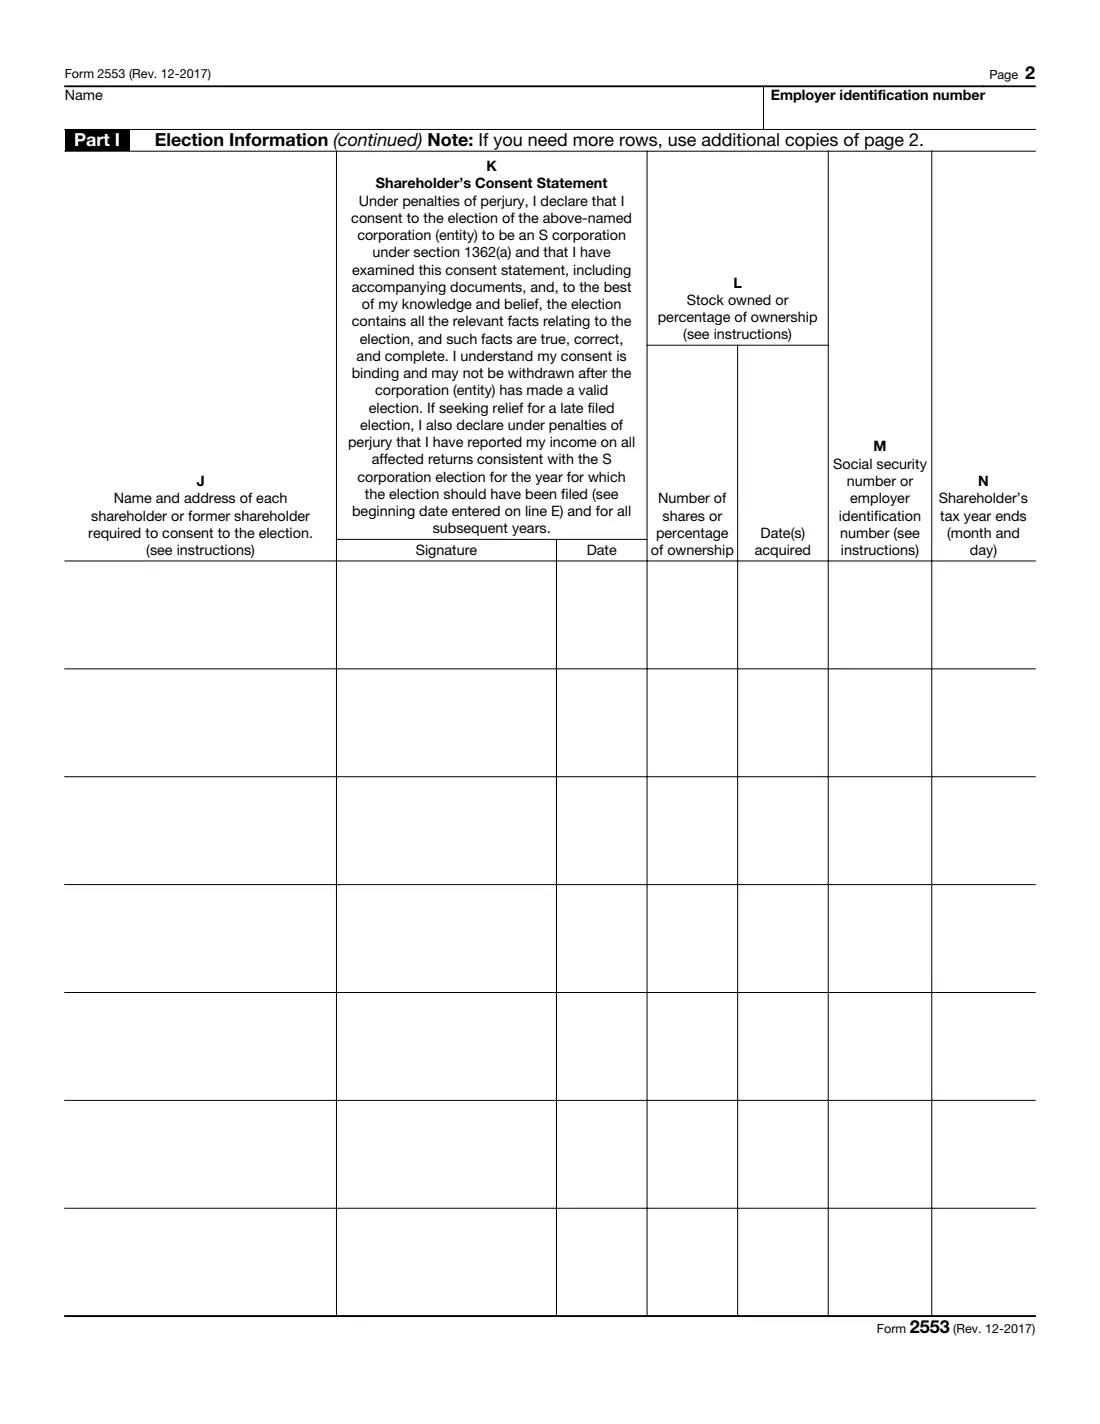
- Shareholder 1 (columns J–N)Shareholder 1
- Shareholder 2 (columns J–N)Shareholder 2
- Shareholder 3 (columns J–N)Shareholder 3
- Shareholder 4 (columns J–N)Shareholder 4
- Shareholder 5 (columns J–N)Shareholder 5
- Shareholder 6 (columns J–N)Shareholder 6
- Shareholder 7 (columns J–N)Shareholder 7
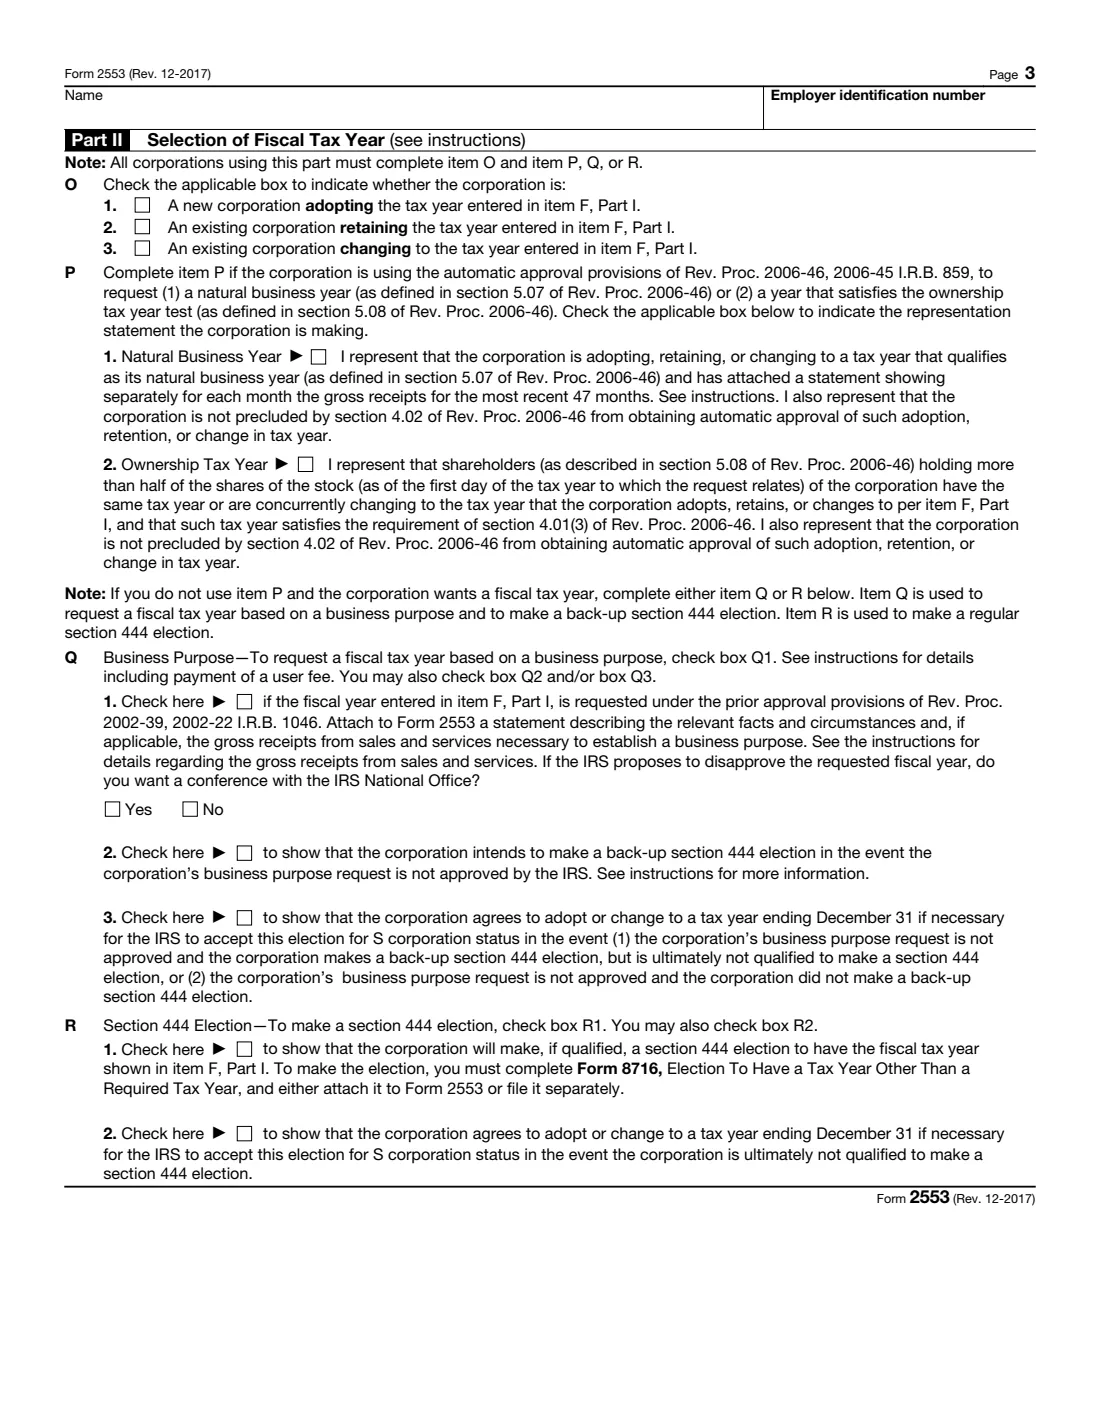
- Part II: Selection of fiscal tax yearOfficer of the corporation
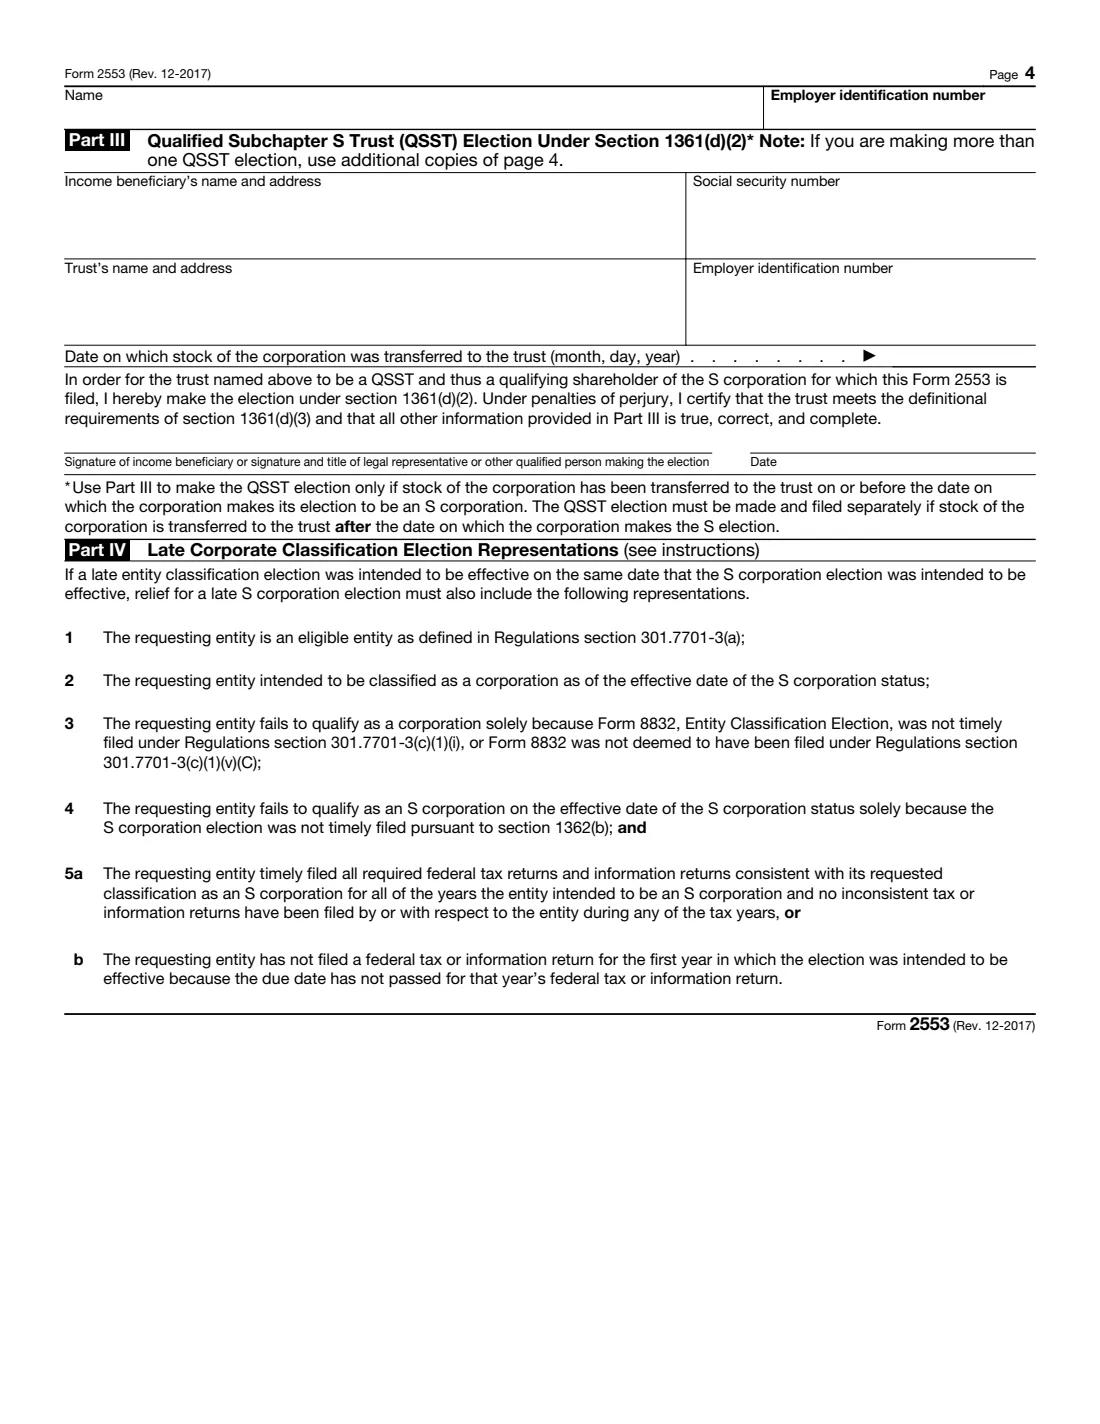
- Part III: Qualified Subchapter S Trust (QSST) electionQsst income beneficiary
Comment remplir Form 2553, étape par étape
1 Partie I, nom, adresse et rubriques A à D
Saisissez le nom et l’adresse de la société exactement comme l’IRS les détient, son EIN (rubrique A), la date de constitution (B) et l’État de constitution (C). Cochez la rubrique D si le nom ou l’adresse a changé depuis l’attribution de l’EIN.
2 Rubrique E : date d’effet
Saisissez le premier jour de l’année fiscale à laquelle l’élection doit s’appliquer. Une nouvelle société qui effectue l’élection pour sa première année saisit généralement le début d’une première année fiscale courte, qui ne commence souvent pas le 1er janvier.
3 Rubrique F : année fiscale
Choisissez une année civile, une année fiscale ou une année de 52 à 53 semaines. Toute option autre qu’une année civile ou qu’une année de 52 à 53 semaines liée à décembre nécessite également la partie II à la page 3.
4 Rubriques G et H
La rubrique G ne concerne que les cas où plus de 100 actionnaires sont indiqués et où le regroupement des membres d’une même famille en un seul actionnaire ramène le nombre à 100 ou moins. La rubrique H indique le dirigeant ou représentant légal que l’IRS peut appeler, ainsi que son numéro de téléphone.
5 Rubrique I : élection tardive
Si l’élection est tardive, expliquez pourquoi elle n’a pas été déposée à temps et ce qui a été fait pour corriger l’erreur. Les instructions demandent également d’inscrire « FILED PURSUANT TO REV. PROC. 2013-30 » dans la marge supérieure de la page 1.
6 Page 2 : consentement des actionnaires (colonnes J à N)
Indiquez chaque actionnaire devant consentir, avec son adresse, ses actions ou son pourcentage de détention, les dates d’acquisition, son SSN ou EIN et la date de clôture de son année fiscale. Chacun signe et date la colonne K. Le consentement est contraignant et ne peut pas être retiré une fois l’élection valide. Si vous avez besoin de lignes supplémentaires, utilisez d’autres exemplaires de la page 2.
7 Page 3 : partie II, année fiscale
Remplissez la rubrique O (adoption, maintien ou changement d’une année fiscale) et l’une des rubriques suivantes : P (approbation automatique pour une année naturelle d’activité ou une année fiscale fondée sur la détention), Q (demande fondée sur un motif commercial, soumise à des frais d’utilisation de l’IRS) ou R (élection en vertu de l’article 444, avec le formulaire 8716).
8 Page 4 : parties III et IV
La partie III concerne l’élection QSST, effectuée par le bénéficiaire du revenu d’un trust lorsque les actions ont été transférées au trust au plus tard à la date de l’élection S. La partie IV énumère les déclarations qu’une entité doit faire lorsqu’elle a également besoin d’un allègement pour une élection tardive de classification de l’entité. Vous n’avez rien à y remplir, mais ces déclarations doivent être exactes.
9 Signature du dirigeant
Un dirigeant signe et date la page 1 et indique son titre.
Erreurs fréquentes à éviter
- Oublier le consentement d’un actionnaire. Toute personne qui était actionnaire au moment de l’élection, ainsi que toute personne qui détenait des actions plus tôt au cours de l’année fiscale précédant l’élection, doit consentir.
- Utiliser un nom ou une adresse qui ne correspond pas aux dossiers de l’IRS associés à l’EIN.
- Déposer le formulaire trop tard sans demander d’allègement pour élection tardive. L’élection ne prend alors généralement effet que l’année fiscale suivante.
- Choisir une année fiscale sans remplir la partie II.
- Envoyer une photocopie par courrier. Les instructions demandent l’original ou, en cas d’envoi par télécopie, de conserver l’original.
- Déposer le formulaire 1120-S pour une année antérieure à la prise d’effet de l’élection.
Après l’avoir rempli
Une fois que le dirigeant et tous les actionnaires ont signé, télécopiez ou envoyez le formulaire au centre de l’IRS correspondant à l’État où se trouvent l’activité principale, le bureau ou l’agence de la société. Les instructions de décembre 2020 indiquent Kansas City, MO 64999 (fax 855-887-7734) et Ogden, UT 84201 (fax 855-214-7520), et précisent que les informations de dépôt peuvent changer ; consultez donc IRS.gov au préalable. Si vous envoyez le formulaire par télécopie, conservez l’original dans les archives permanentes de la société.
L’IRS devrait généralement vous indiquer dans les 60 jours si l’élection est acceptée, ou environ 90 jours plus tard si la case Q1 est cochée. Si vous n’avez aucune réponse dans les 2 mois (5 mois avec Q1), les instructions indiquent d’appeler le 1-800-829-4933. Conservez la preuve de dépôt, comme un accusé de réception de courrier recommandé ou une confirmation de télécopie, avec la copie que FileIt conserve dans votre coffre-fort.
Une fois l’élection effective, la société dépose chaque année le formulaire 1120-S. Jusque-là, continuez à déposer le formulaire 1120 ou son autre déclaration.
Remplissez Form 2553 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 103 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Internal Revenue Service (IRS) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form 2553 maintenant — c’est gratuitForm 2553 : questions fréquentes
Puis-je déposer le formulaire 2553 en ligne ?
Non. Le formulaire 2553 se dépose par télécopie ou par courrier. FileIt remplit le PDF officiel et recueille les signatures. Vous l’envoyez ensuite à l’IRS.
Une LLC peut-elle déposer le formulaire 2553 ?
Oui. Une LLC admissible à opter pour le traitement fiscal d’une société peut déposer le formulaire 2553 pour être imposée comme une société S. Elle n’a pas besoin de déposer également le formulaire 8832.
Quelle est la date limite pour le formulaire 2553 ?
Au plus tard 2 mois et 15 jours après le début de l’année fiscale durant laquelle l’élection doit prendre effet, ou à tout moment pendant l’année fiscale précédente. Pour une société existante dont l’exercice suit l’année civile, cette date est le 15 mars.
Que se passe-t-il si j’ai dépassé la date limite ?
Vous pouvez encore obtenir un allègement en vertu de Rev. Proc. 2013-30 s’il existait un motif raisonnable et si vous agissez avec diligence. L’allègement est généralement disponible dans les 3 ans et 75 jours suivant la date d’effet prévue. Expliquez le motif à la ligne I et inscrivez « FILED PURSUANT TO REV. PROC. 2013-30 » en haut du formulaire.
Qui doit signer le formulaire 2553 ?
Un dirigeant de la société signe la page 1. Chaque actionnaire devant consentir signe et date la colonne K de la page 2. Cela comprend les deux époux lorsque les actions sont des biens communs ou sont détenues conjointement.
Combien de temps faut-il pour obtenir l’approbation de l’IRS ?
Les instructions indiquent que vous devriez généralement recevoir une réponse dans les 60 jours, ou environ 90 jours plus tard si vous demandez une année fiscale fondée sur un motif commercial (case Q1).
La révision de décembre 2017 est-elle toujours en vigueur ?
Oui. L’IRS publie toujours la rév. décembre 2017 comme version actuelle du formulaire 2553, avec des instructions révisées en décembre 2020.
Sources officielles
- Formulaire vierge (PDF), publié par Internal Revenue Service (IRS) : https://www.irs.gov/pub/irs-pdf/f2553.pdf
- Instructions et conseils officiels : https://www.irs.gov/forms-pubs/about-form-2553
- Édition affichée sur cette page : Rev. December 2017 (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Internal Revenue Service (IRS) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.