¿Qué es Form 2553?
El Formulario 2553 es la forma en que una corporación pequeña elige ser tratada como una corporación S conforme a la sección 1362 del Código de Impuestos Internos (Internal Revenue Code). Por lo general, una corporación S no paga por sí misma el impuesto federal sobre la renta: sus ingresos, deducciones y créditos se atribuyen a sus accionistas. Una LLC u otra entidad que reúna los requisitos para elegir ser tratada como corporación puede utilizar el mismo formulario, sin presentar primero el Formulario 8832.
La elección solo se acepta si la corporación cumple todas las condiciones de «Quién puede elegir» en las instrucciones (por ejemplo, no tener más de 100 accionistas, tener únicamente accionistas permitidos como personas físicas, ciertos fideicomisos y sucesiones, no tener accionistas extranjeros no residentes y tener una sola clase de acciones), todos los accionistas firman la declaración de consentimiento y un directivo firma la página 1. El plazo es importante. Las instrucciones indican que debe presentarse como máximo 2 meses y 15 días después del comienzo del año fiscal en que la elección debe surtir efecto, o en cualquier momento durante el año anterior. El formulario también contempla las elecciones tardías presentadas conforme a Rev. Proc. 2013-30.
FileIt guía al directivo y a los accionistas por cada parte, adapta la explicación de la elección tardía a las nueve líneas del formulario e imprime todo en el propio PDF del IRS. Cada accionista puede firmar la columna K, y el directivo la página 1, con la firma electrónica de FileIt o a mano. Después, lo envías por fax o correo al IRS.
- Quién lo presenta
- Una corporación nacional, o una LLC u otra entidad que reúna los requisitos para elegir ser tratada como corporación
- Plazo
- Como máximo 2 meses y 15 días después del comienzo del año fiscal en que la elección surte efecto, o en cualquier momento del año anterior
- Cómo presentarlo
- Por fax o correo al IRS en Kansas City, MO u Ogden, UT, según la ubicación principal del negocio. No puede presentarse en línea.
- Firmas
- Un directivo en la página 1 y todos los accionistas que deban consentir, en la columna K
- Respuesta del IRS
- Por lo general, en un plazo de 60 días, según las instrucciones
- Edición
- Rev. diciembre de 2017 (instrucciones Rev. diciembre de 2020)
¿Quién debe completar Form 2553?
- Nuevas corporaciones que quieran tributar como corporaciones S desde su primer año fiscal.
- Corporaciones C existentes que quieran convertirse en corporaciones S a partir de su próximo año fiscal.
- LLC y otras entidades que reúnan los requisitos y quieran tributar como corporaciones S. Presentar el Formulario 2553 también cubre la elección de ser tratada como corporación.
- Corporaciones que no cumplieron el plazo y solicitan alivio para una elección tardía conforme a Rev. Proc. 2013-30.
- Accionistas, que deben firmar individualmente la declaración de consentimiento. El beneficiario de los ingresos de un fideicomiso también puede hacer una elección QSST en la Parte III.
Cuándo usar Form 2553
- Dentro de los 2 meses y 15 días posteriores al comienzo del año fiscal en que quieres que comience el régimen S. Para una corporación existente cuyo año fiscal coincide con el año natural, significa presentarlo antes del 15 de marzo; en una corporación nueva, el plazo se cuenta desde el día en que comienza su primer año fiscal.
- En cualquier momento durante el año fiscal anterior al año en que la elección debe surtir efecto.
- Fuera de plazo, con una explicación de causa razonable, por lo general dentro de los 3 años y 75 días posteriores a la fecha prevista de entrada en vigor, conforme a Rev. Proc. 2013-30.
- Con la Parte II, cuando la corporación quiera utilizar un año fiscal o un año de 52-53 semanas en lugar del año natural.
Qué necesitas antes de empezar
- El nombre legal exacto, la dirección y el EIN de la corporación, tal como aparecen en la carta del IRS que asignó el EIN o según se hayan actualizado posteriormente.
- La fecha y el estado de constitución (o de formación, en el caso de una LLC).
- La fecha en que debe surtir efecto la elección y el año fiscal que utilizará la corporación.
- Para cada accionista que deba consentir: nombre, dirección, número de acciones o porcentaje de participación, fecha o fechas de adquisición, SSN o EIN y cierre del año fiscal del accionista.
- El nombre, cargo y número de teléfono de un directivo o representante legal al que el IRS pueda llamar.
- Para una elección tardía: una explicación de la causa razonable y de las medidas tomadas una vez detectado el error.
Qué contiene Form 2553
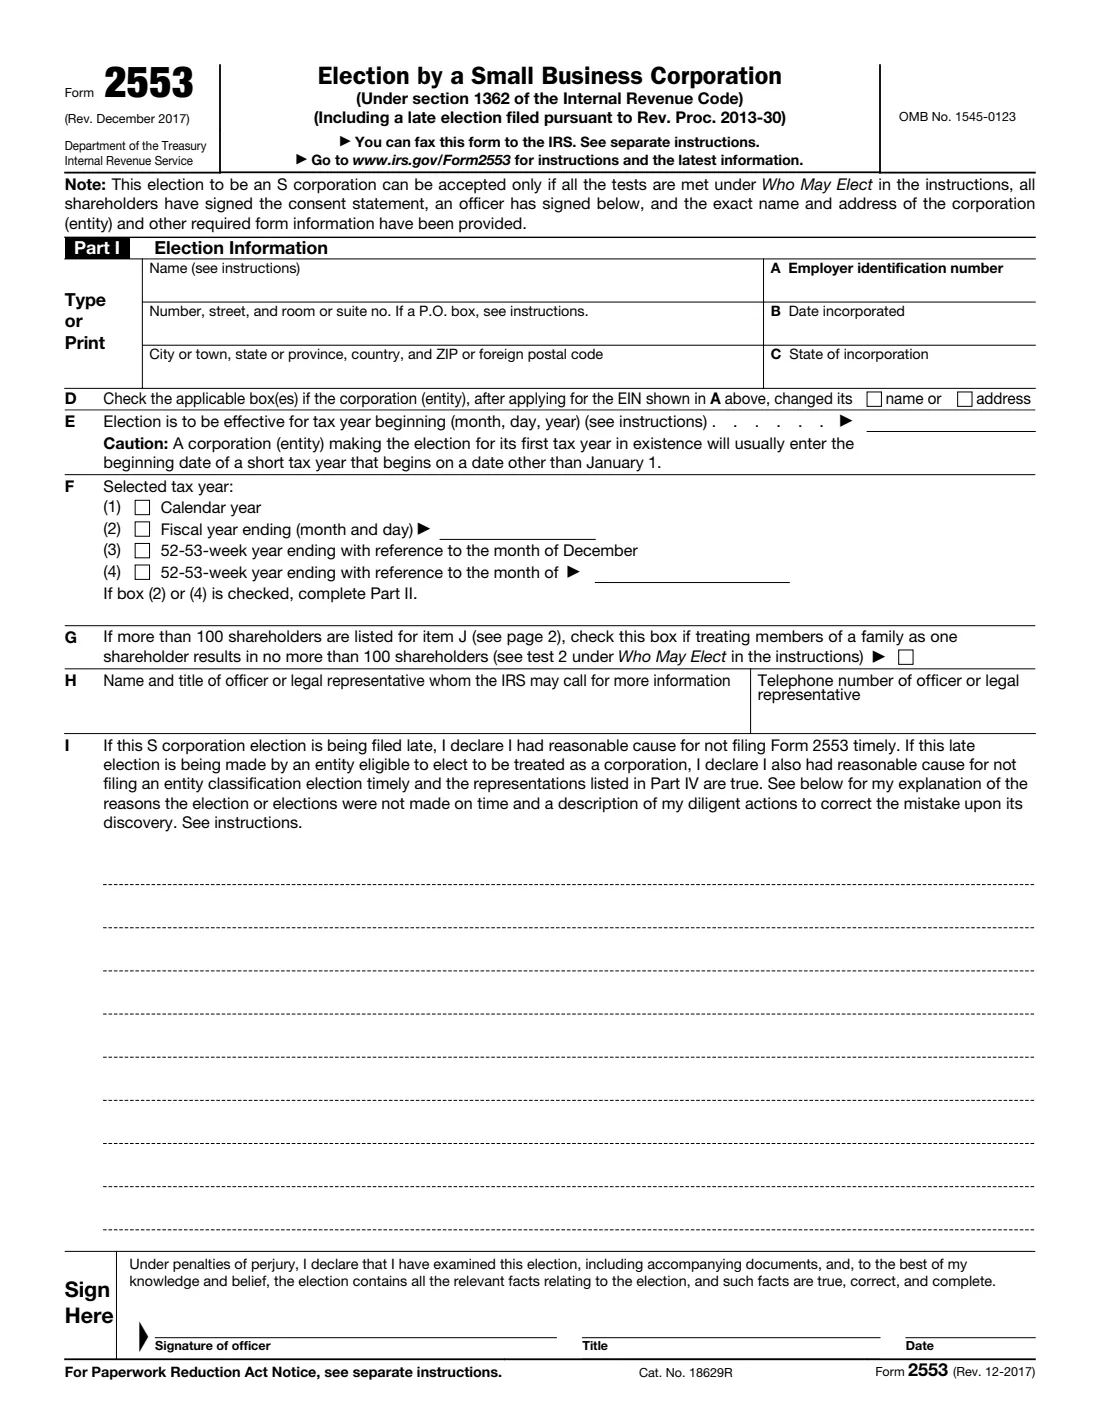
La edición de 2017 tiene 4 páginas. FileIt lo organiza en 13 partes y lo firman Officer of the corporation y Shareholder 1 y Shareholder 2 y Shareholder 3 y Shareholder 4 y Shareholder 5 y Shareholder 6 y Shareholder 7 y Qsst income beneficiary:
- Part I: The corporation (entity)Officer of the corporation
- Part I, items E–H: The electionOfficer of the corporation
- Part I, item I: Late election reliefOfficer of the corporation
- Signature of officerOfficer of the corporation
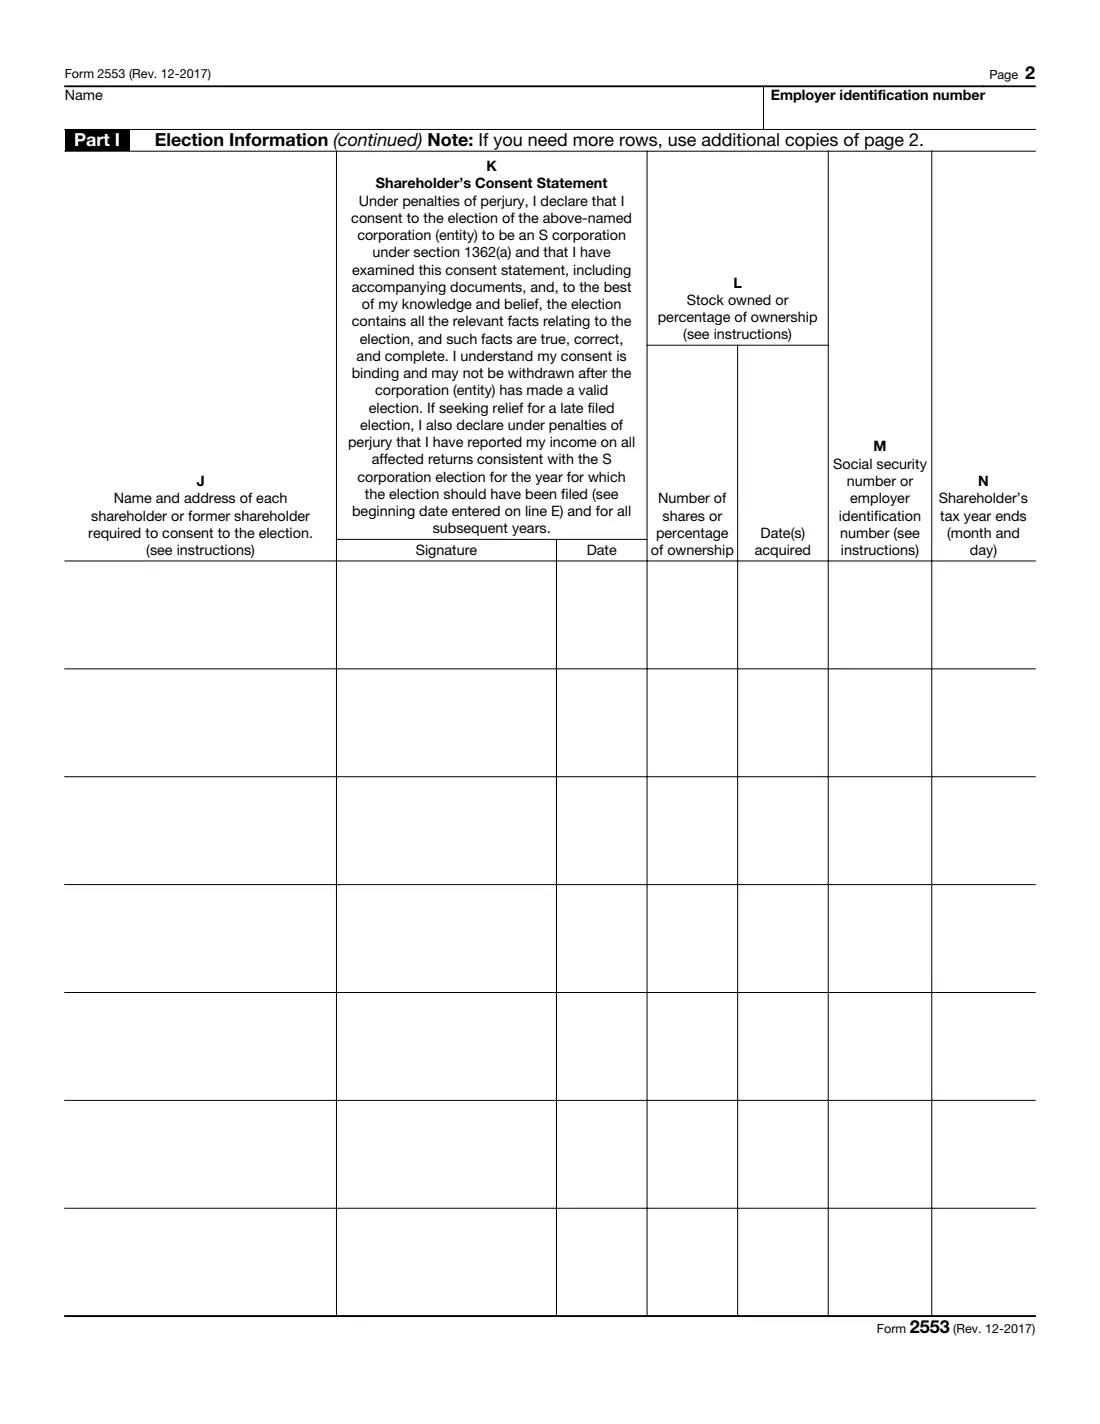
- Shareholder 1 (columns J–N)Shareholder 1
- Shareholder 2 (columns J–N)Shareholder 2
- Shareholder 3 (columns J–N)Shareholder 3
- Shareholder 4 (columns J–N)Shareholder 4
- Shareholder 5 (columns J–N)Shareholder 5
- Shareholder 6 (columns J–N)Shareholder 6
- Shareholder 7 (columns J–N)Shareholder 7
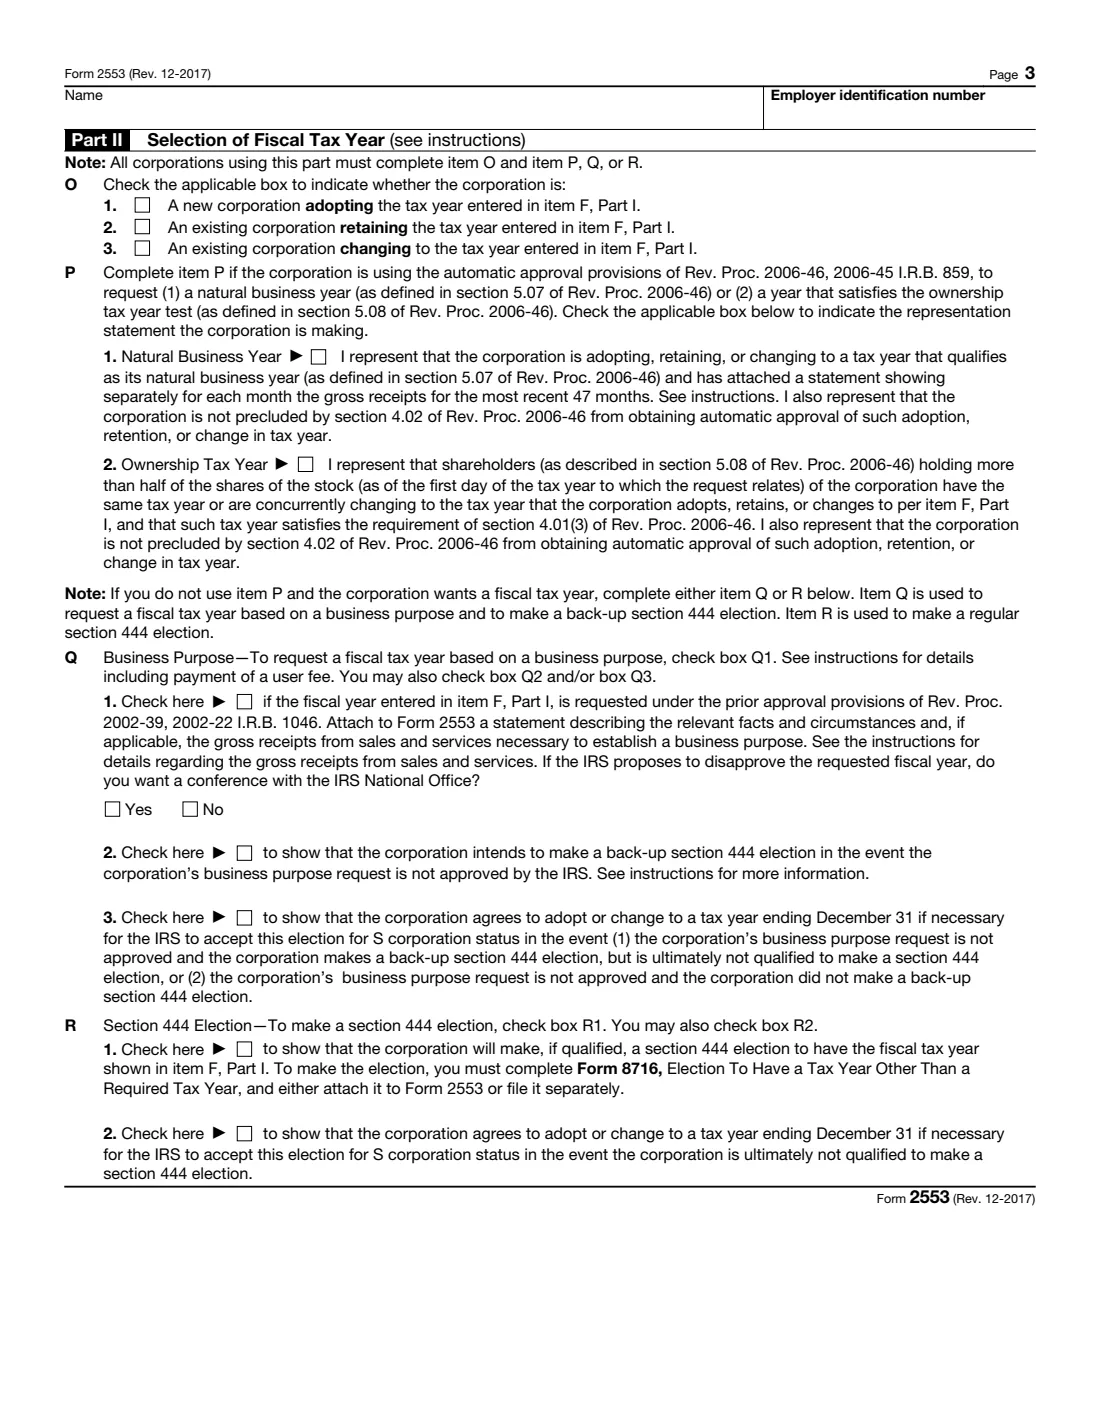
- Part II: Selection of fiscal tax yearOfficer of the corporation
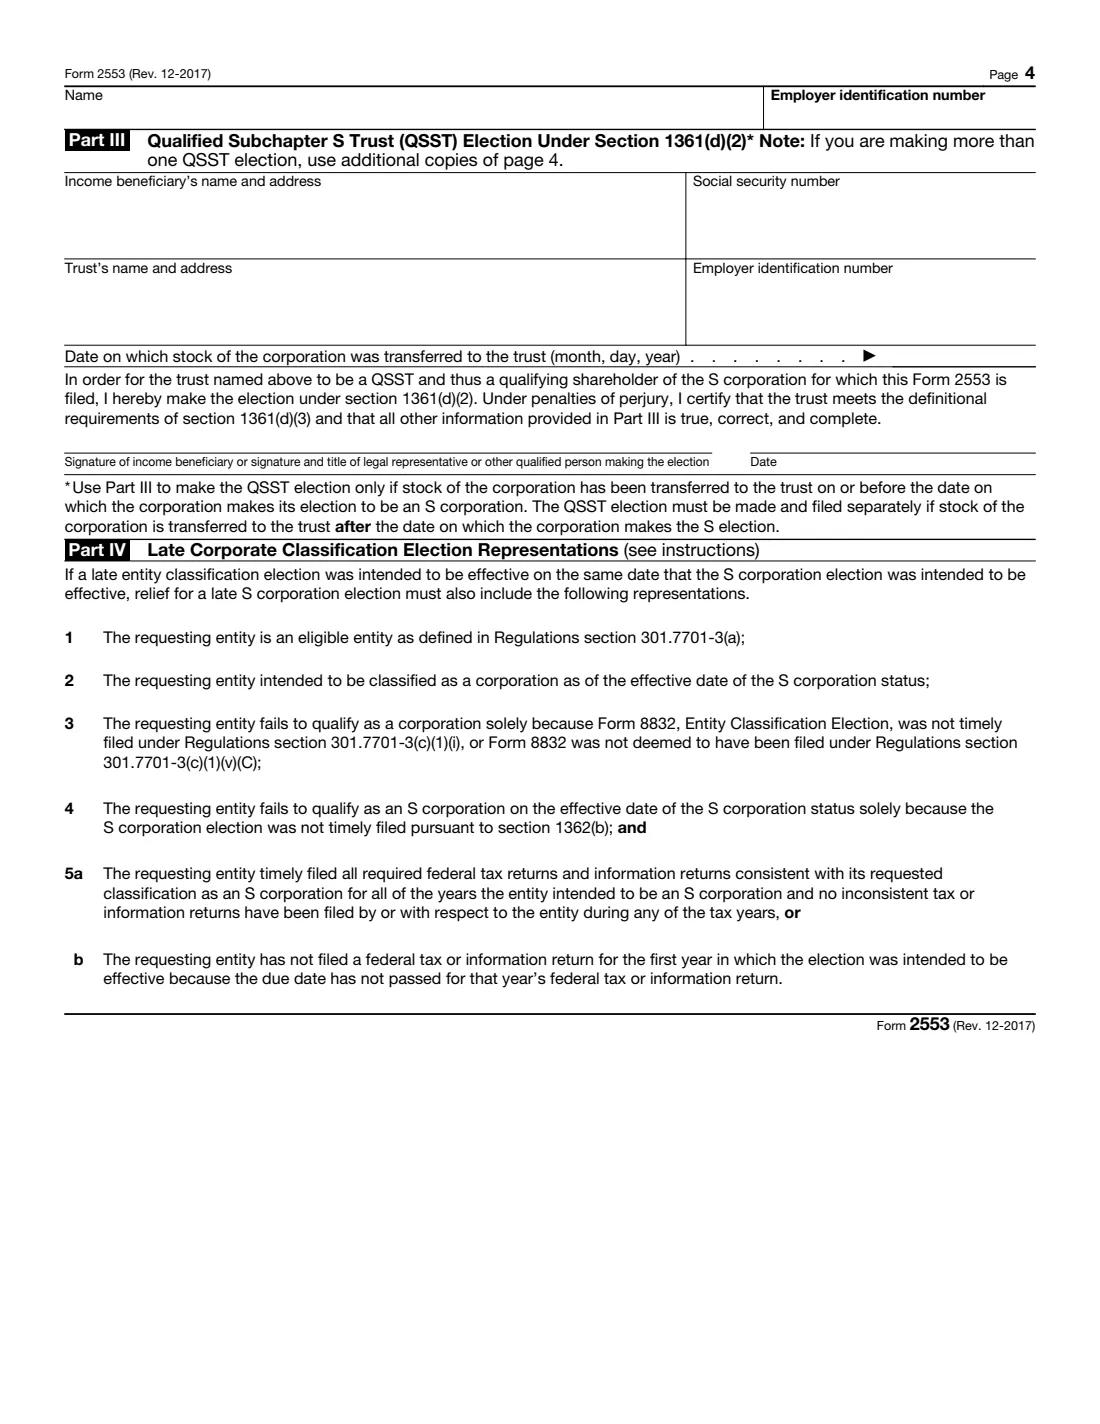
- Part III: Qualified Subchapter S Trust (QSST) electionQsst income beneficiary
Cómo completar Form 2553, paso a paso
1 Parte I, nombre, dirección y apartados A–D
Introduce el nombre y la dirección de la corporación exactamente como los tiene el IRS, su EIN (apartado A), la fecha de constitución (B) y el estado de constitución (C). Marca el apartado D si el nombre o la dirección han cambiado desde que se asignó el EIN.
2 Apartado E: Fecha de entrada en vigor
Introduce el primer día del año fiscal al que debe aplicarse la elección. Una corporación nueva que hace la elección para su primer año normalmente introduce el comienzo de un primer año fiscal corto, que a menudo no es el 1 de enero.
3 Apartado F: Año fiscal
Elige un año natural, un año fiscal o un año de 52-53 semanas. Cualquier opción distinta de un año natural o de un año de 52-53 semanas vinculado a diciembre también requiere completar la Parte II en la página 3.
4 Apartados G y H
El apartado G solo importa cuando aparecen más de 100 accionistas y contar a los familiares como un solo accionista reduce el número a 100 o menos. El apartado H corresponde al directivo o representante legal al que puede llamar el IRS, junto con su número de teléfono.
5 Apartado I: Elección tardía
Si la elección se presenta fuera de plazo, explica por qué no se presentó a tiempo y qué se hizo para corregir el error. Las instrucciones también piden escribir «FILED PURSUANT TO REV. PROC. 2013-30» en el margen superior de la página 1.
6 Página 2: consentimiento de los accionistas (columnas J–N)
Indica cada accionista que deba consentir, con su dirección, acciones o porcentaje de participación, fechas de adquisición, SSN o EIN y cierre de su año fiscal. Cada uno firma y fecha la columna K. El consentimiento es vinculante y no puede retirarse una vez que la elección es válida. Si necesitas más filas, utiliza copias adicionales de la página 2.
7 Página 3: Parte II, año fiscal
Completa el apartado O (adoptar, conservar o cambiar un año fiscal) y uno de los apartados P (aprobación automática para un año natural de negocio o un año fiscal de propiedad), Q (solicitud por motivo comercial, que conlleva una tasa de usuario del IRS) o R (elección conforme a la sección 444, con el Formulario 8716).
8 Página 4: Partes III y IV
La Parte III es la elección QSST, que hace el beneficiario de los ingresos de un fideicomiso cuando las acciones se transfirieron al fideicomiso en la fecha de la elección S o antes. La Parte IV enumera las declaraciones que hace una entidad cuando también necesita alivio por una elección tardía de clasificación de entidad. No hay nada que completar allí, pero deben ser verdaderas.
9 Firma del directivo
Un directivo firma y fecha la página 1 e indica su cargo.
Errores comunes que debes evitar
- No incluir el consentimiento de un accionista. Todas las personas que eran accionistas cuando se hace la elección, y cualquiera que haya tenido acciones anteriormente durante el año fiscal previo a la elección, deben consentir.
- Utilizar un nombre o una dirección que no coincidan con los registros del IRS correspondientes al EIN.
- Presentarlo fuera de plazo sin solicitar alivio para la elección tardía. En ese caso, por lo general la elección solo surtirá efecto en el año fiscal siguiente.
- Elegir un año fiscal sin completar la Parte II.
- Enviar una fotocopia por correo. Las instrucciones piden el original o, en su lugar, un fax; si lo envías por fax, conserva el original.
- Presentar el Formulario 1120-S correspondiente a un año anterior a aquel en que surte efecto la elección.
Después de completarlo
Una vez que hayan firmado el directivo y todos los accionistas, envía el formulario por fax o correo al centro del IRS correspondiente al estado donde se encuentre el negocio, la oficina o la agencia principal de la corporación. Las instrucciones de diciembre de 2020 indican Kansas City, MO 64999 (fax 855-887-7734) y Ogden, UT 84201 (fax 855-214-7520), y señalan que la información de presentación puede cambiar, así que consulta IRS.gov primero. Si lo envías por fax, conserva el original en los registros permanentes de la corporación.
Por lo general, el IRS debería informarte en un plazo de 60 días si acepta la elección, o aproximadamente 90 días más si está marcada la casilla Q1. Si no recibes noticias en 2 meses (5 meses con Q1), las instrucciones indican que debes llamar al 1-800-829-4933. Conserva la prueba de presentación, como el comprobante de correo certificado o la confirmación del fax, junto con la copia que FileIt guarda en tu bóveda.
Una vez que la elección surta efecto, la corporación presenta el Formulario 1120-S cada año. Hasta entonces, sigue presentando el Formulario 1120 o su otra declaración.
Completa Form 2553 en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 103 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Internal Revenue Service (IRS) y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda. Fírmalo o envíalo para firma electrónica.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza Form 2553 ahora — es gratisForm 2553: preguntas frecuentes
¿Puedo presentar el Formulario 2553 en línea?
No. El Formulario 2553 se presenta por fax o correo. FileIt completa el PDF oficial y recopila las firmas. Después, lo envías al IRS.
¿Puede una LLC presentar el Formulario 2553?
Sí. Una LLC que reúna los requisitos para elegir ser tratada como corporación puede presentar el Formulario 2553 para tributar como corporación S. No necesita presentar también el Formulario 8832.
¿Cuál es el plazo para el Formulario 2553?
Como máximo 2 meses y 15 días después del comienzo del año fiscal en que debe surtir efecto la elección, o en cualquier momento durante el año fiscal anterior. Para una corporación existente cuyo año coincide con el año natural, es el 15 de marzo.
¿Qué ocurre si no cumplí el plazo?
Aún puedes obtener alivio conforme a Rev. Proc. 2013-30 si hubo una causa razonable y actúas diligentemente. Por lo general, el alivio está disponible dentro de los 3 años y 75 días posteriores a la fecha prevista de entrada en vigor. Explica la causa en la línea I y escribe «FILED PURSUANT TO REV. PROC. 2013-30» en la parte superior del formulario.
¿Quién debe firmar el Formulario 2553?
Un directivo de la corporación firma la página 1. Todos los accionistas que deban consentir firman y fechan la columna K de la página 2. Esto incluye a ambos cónyuges cuando las acciones son bienes gananciales o se poseen conjuntamente.
¿Cuánto tarda la aprobación del IRS?
Las instrucciones indican que, por lo general, deberías recibir respuesta en un plazo de 60 días, o aproximadamente 90 días más si solicitas un año fiscal basado en un motivo comercial (casilla Q1).
¿Sigue vigente la revisión de diciembre de 2017?
Sí. El IRS sigue publicando Rev. diciembre de 2017 como la versión vigente del Formulario 2553, con instrucciones revisadas en diciembre de 2020.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Internal Revenue Service (IRS): https://www.irs.gov/pub/irs-pdf/f2553.pdf
- Instrucciones y orientación oficiales: https://www.irs.gov/forms-pubs/about-form-2553
- Edición mostrada en esta página: Rev. December 2017 (comprobada el 2026-09-28).
FileIt no está afiliado ni cuenta con el respaldo de Internal Revenue Service (IRS) ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-28.