Qu’est-ce que Form TP-1015.3-V ?
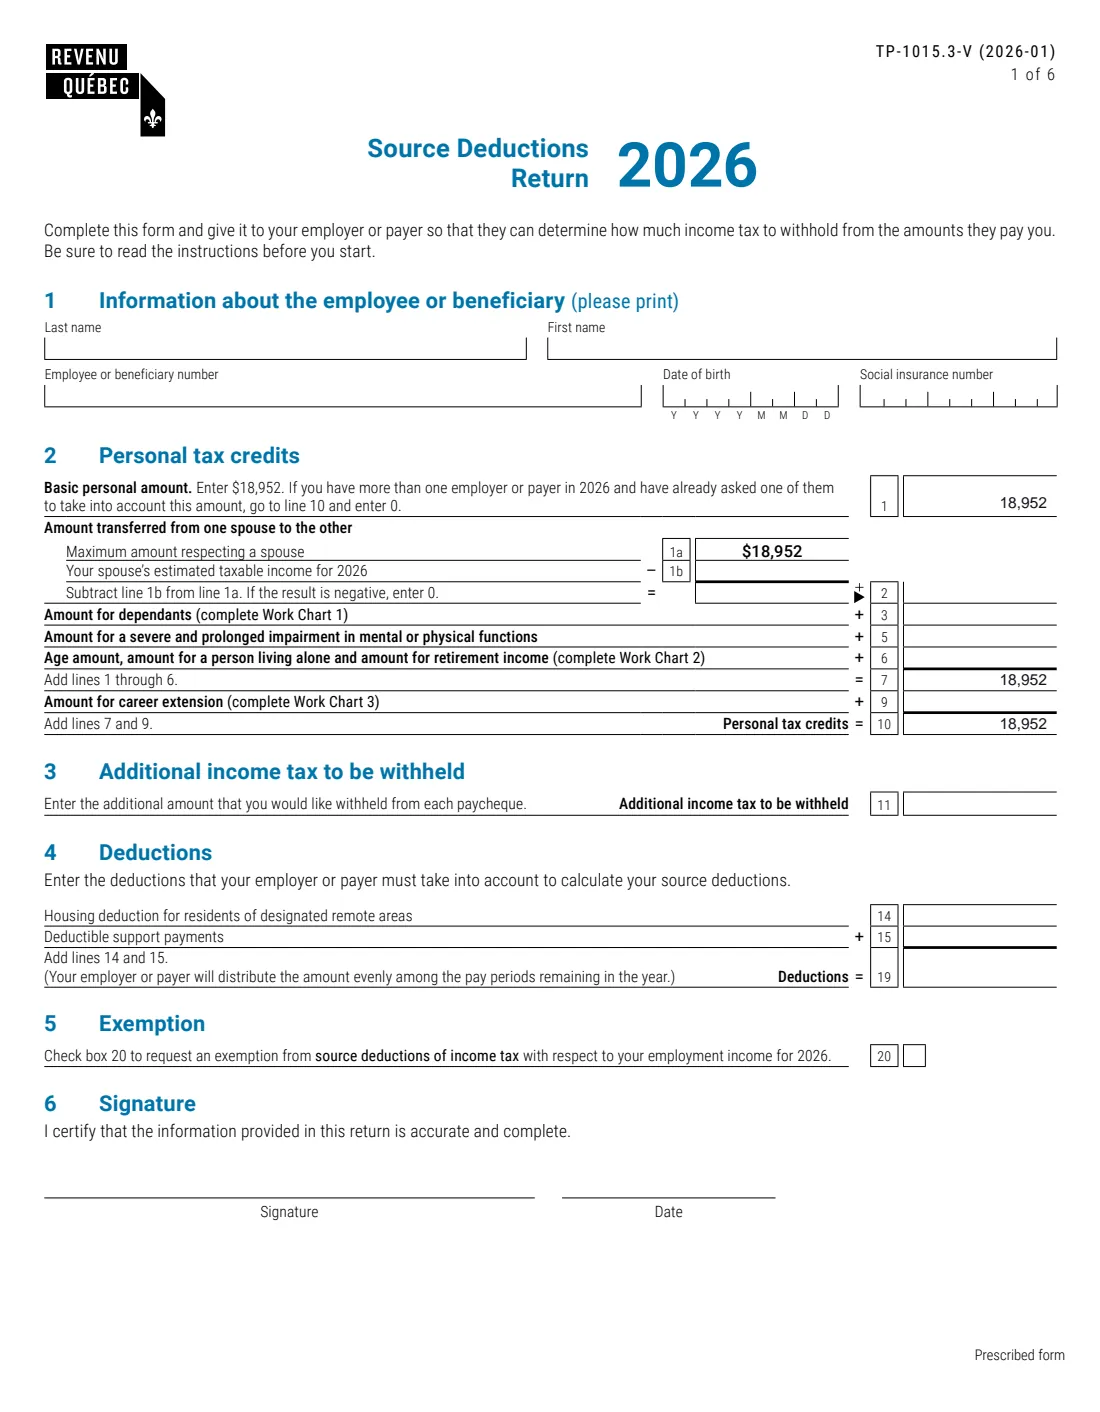
Le formulaire TP-1015.3-V, la Déclaration pour la retenue d'impôt (Source Deductions Return), est le formulaire de Revenu Québec que vous remettez à votre employeur ou payeur afin qu'il puisse calculer le montant d'impôt québécois à retenir sur votre salaire, vos traitements, vos commissions, votre revenu de pension, vos prestations d'assurance parentale, vos prestations d'assurance-emploi, vos indemnités de remplacement du revenu ou toute autre rémunération. Au Québec, il joue le même rôle que les formulaires TD1 provinciaux ailleurs au Canada; vous remplissez normalement aussi le TD1 fédéral pour l'impôt fédéral. Le V à la fin indique qu'il s'agit de la version anglaise du formulaire prescrit TP-1015.3.
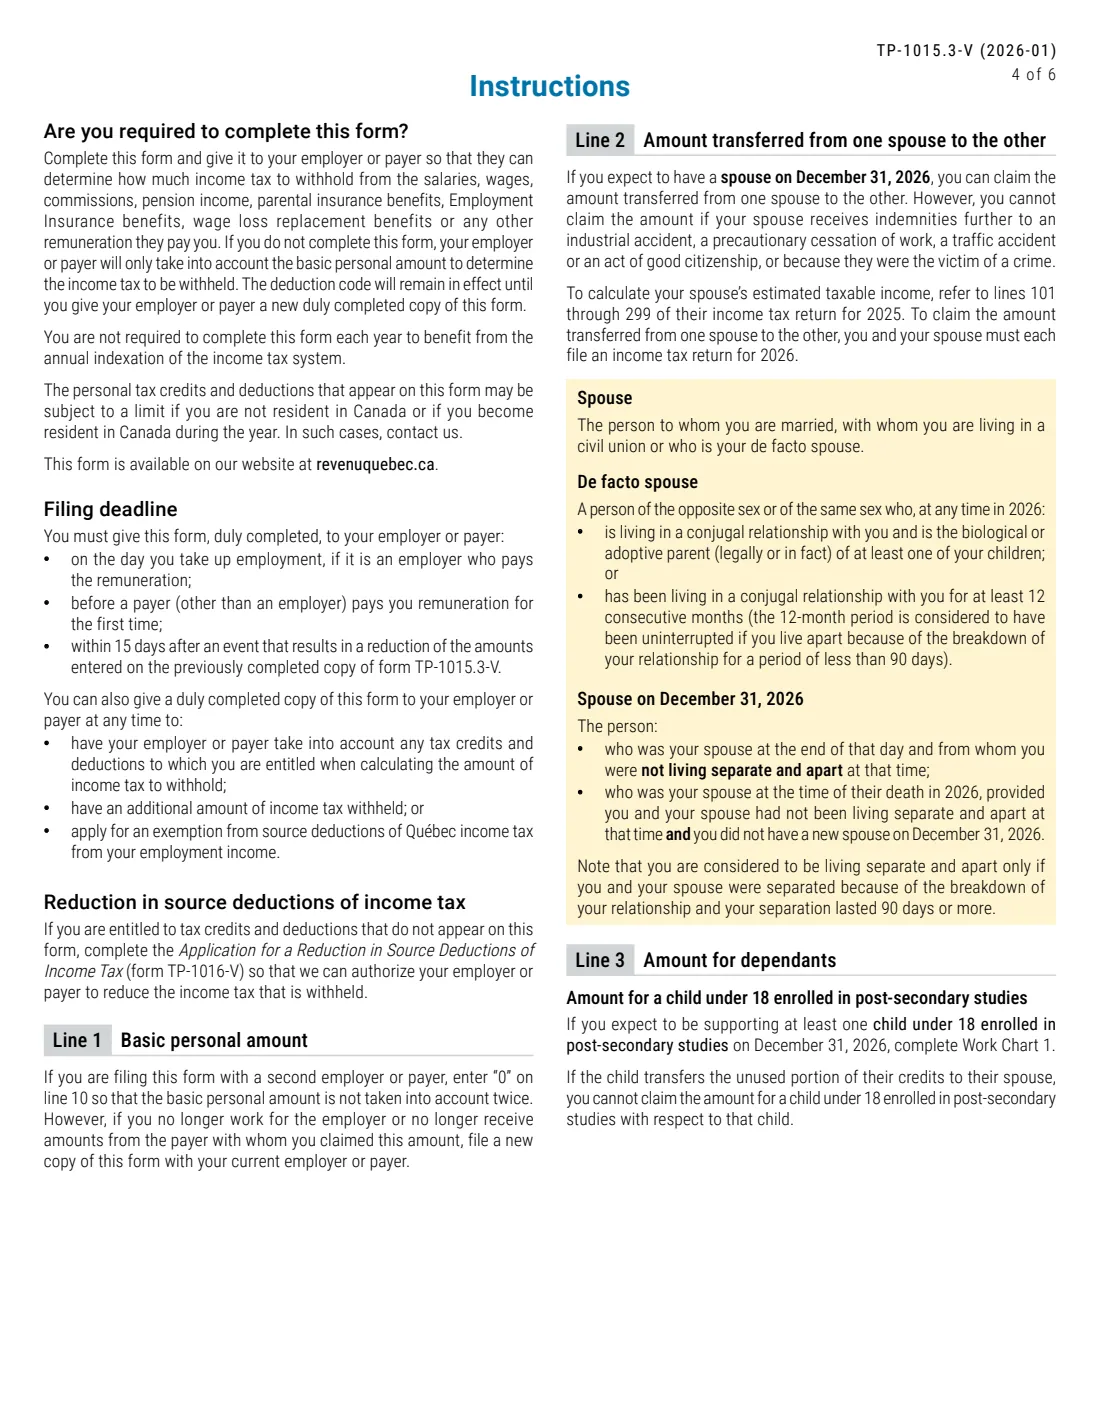
Si vous ne le remplissez pas, le formulaire indique que votre employeur ou payeur ne tiendra compte que du montant personnel de base. Le code de déduction qu'il établit reste en vigueur jusqu'à ce que vous fournissiez une nouvelle copie, et vous n'avez pas besoin de le refaire chaque année uniquement pour tenir compte de l'indexation.
FileIt pose les questions dans un anglais simple et imprime vos réponses sur le propre PDF de Revenu Québec (édition 2026-01). Les noms et dates de naissance peuvent provenir des fiches Personnes de votre coffre-fort, et FileIt remplit les feuilles de calcul 1 à 3 — les montants pour les personnes à charge, les montants liés à l'âge, à la vie seule et au revenu de retraite avec la réduction fondée sur le revenu familial net, ainsi que le montant pour prolongation de carrière — puis reporte les résultats aux lignes 1 à 10 et 19. Le PDF est enregistré dans le dossier du coffre-fort de la personne, avec signature électronique facultative. Vous le remettez vous-même à votre employeur ou payeur — FileIt ne l'envoie jamais à Revenu Québec. Le remplissage des formulaires est gratuit avec tous les forfaits.
- Qui le remplit
- Les employés et autres personnes recevant une rémunération assujettie à la retenue d'impôt québécois
- À remettre à
- Votre employeur ou payeur — et non à Revenu Québec
- Quand
- Le jour où vous commencez à travailler, avant qu'un payeur vous verse un premier paiement, ou dans les 15 jours suivant un événement qui réduit vos montants
- Signatures
- Vous signez et datez la partie 6 à la page 1
- Édition
- TP-1015.3-V (2026-01)
- Montant personnel de base
- 18 952 $ dans l'édition 2026
Qui doit remplir Form TP-1015.3-V ?
- Toute personne qui commence un emploi auprès d'un employeur qui retient l'impôt québécois.
- Les personnes qui commencent à recevoir une pension, des prestations d'assurance parentale, des prestations d'assurance-emploi ou une autre rémunération d'un payeur.
- Les personnes dont le conjoint a un faible revenu imposable et qui souhaitent demander le montant transféré d'un conjoint à l'autre.
- Les parents qui subviennent aux besoins d'un enfant de moins de 18 ans aux études postsecondaires, ainsi que les personnes qui subviennent aux besoins d'une autre personne à charge âgée de 18 ans ou plus.
- Les personnes âgées, les personnes vivant seules et les personnes ayant un revenu de retraite qui ont droit aux montants de la feuille de calcul 2.
- Les travailleurs âgés de 65 ans ou plus qui ont droit au montant pour prolongation de carrière.
- Toute personne qui souhaite faire retenir un impôt supplémentaire, qui demande des déductions comme des pensions alimentaires ou qui veut être exemptée de la retenue à la source pour l'année.
Quand utiliser Form TP-1015.3-V
- Le jour où vous commencez un emploi auprès d'un nouvel employeur.
- Avant qu'un payeur autre qu'un employeur vous verse une rémunération pour la première fois.
- Dans les 15 jours suivant un événement qui réduit les montants indiqués sur votre copie précédente.
- Chaque fois que vous voulez que votre employeur ou payeur prenne en compte d'autres crédits ou déductions, retienne un impôt supplémentaire ou cesse d'effectuer des retenues en vertu de la case 20.
- Lorsque vous ne travaillez plus pour l'employeur auprès duquel vous avez demandé le montant personnel de base — remettez une nouvelle copie à votre employeur ou payeur actuel.
Ce qu’il vous faut avant de commencer
- Votre numéro d'assurance sociale, vos nom et prénom, votre date de naissance et votre numéro d'employé ou de bénéficiaire.
- Le revenu imposable estimatif de votre conjoint pour 2026, si vous demandez le montant transféré d'un conjoint à l'autre.
- Pour chaque personne à charge : les périodes d'études commencées en 2026 (enfants de moins de 18 ans), le mois de naissance si elle a eu 18 ans en 2026 et son revenu net estimatif.
- Votre revenu net estimatif et celui de votre conjoint (revenu familial net) pour 2026.
- Tout revenu que vous prévoyez recevoir et qui donne droit au montant pour revenu de retraite, pour vous et votre conjoint.
- Le nombre de mois pendant lesquels vous avez droit à l'Allocation famille, si vous demandez le supplément pour famille monoparentale.
- Votre revenu de travail admissible et votre revenu net estimatifs, si vous avez 65 ans ou plus et travaillez encore.
- Les montants liés à la déduction pour habitation dans une région éloignée désignée ou aux pensions alimentaires déductibles, s'ils s'appliquent.
Contenu de Form TP-1015.3-V
L’édition 2026 comporte 6 pages. FileIt le demande en 7 parties, et il est signé par Employee :
- 1. Information about the employee or beneficiaryEmployee
- 2. Personal tax credits (lines 1–10)Employee
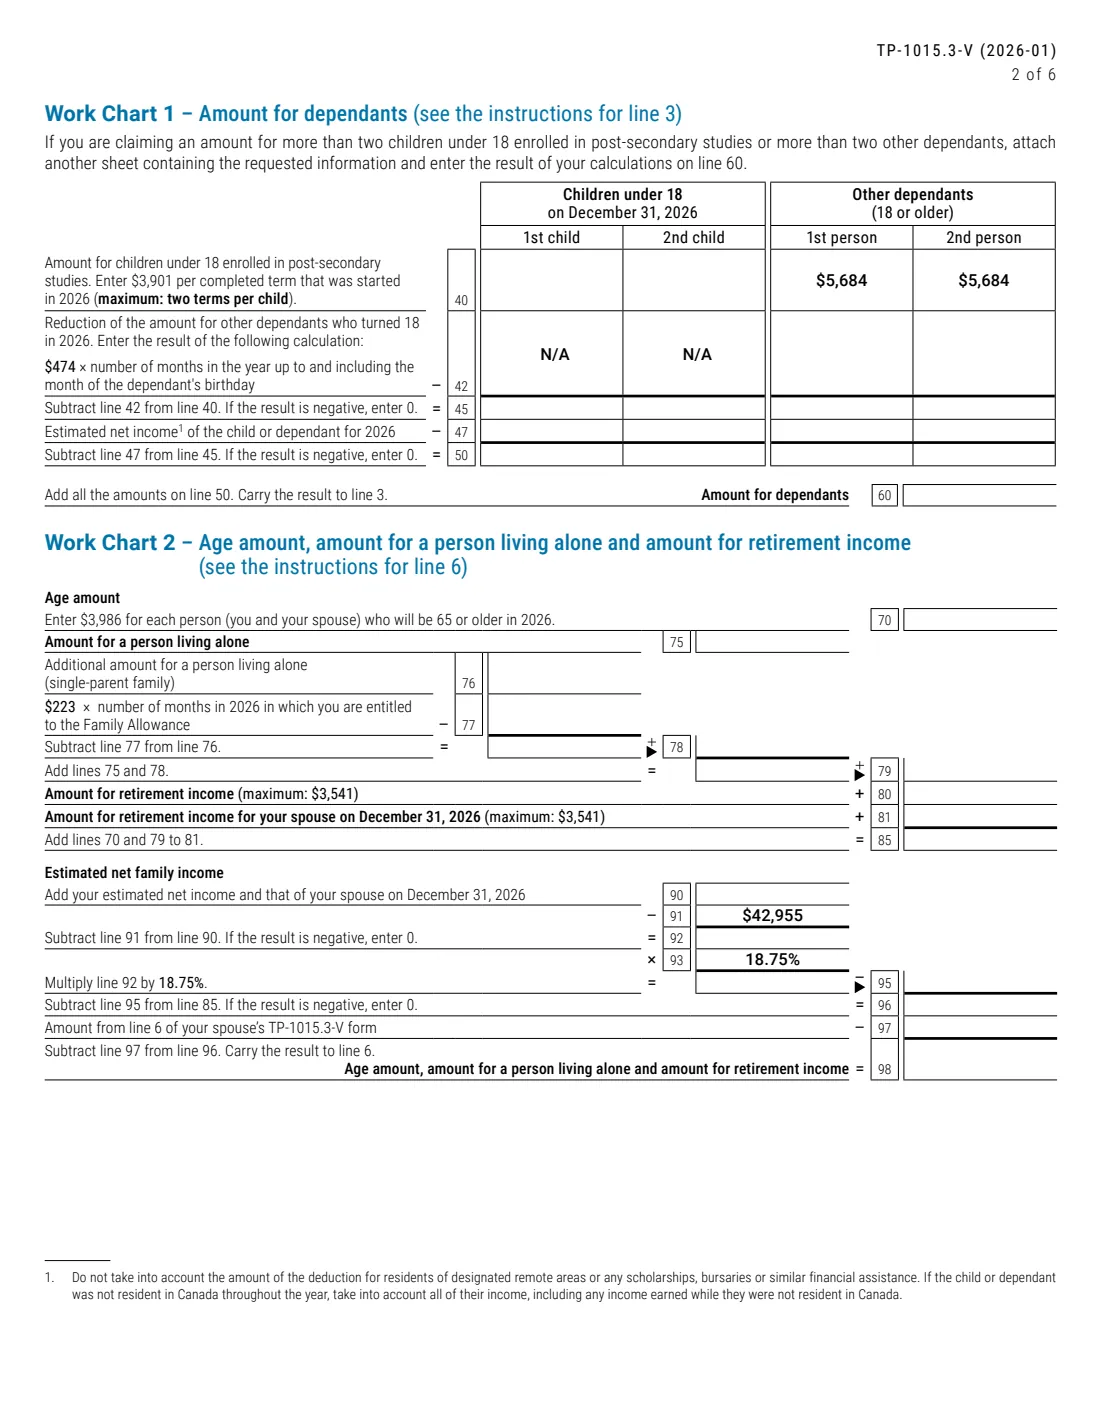
- Work Chart 1 — Amount for dependants (line 3)Employee
- Work Chart 2 — Age, living alone and retirement income (line 6)Employee
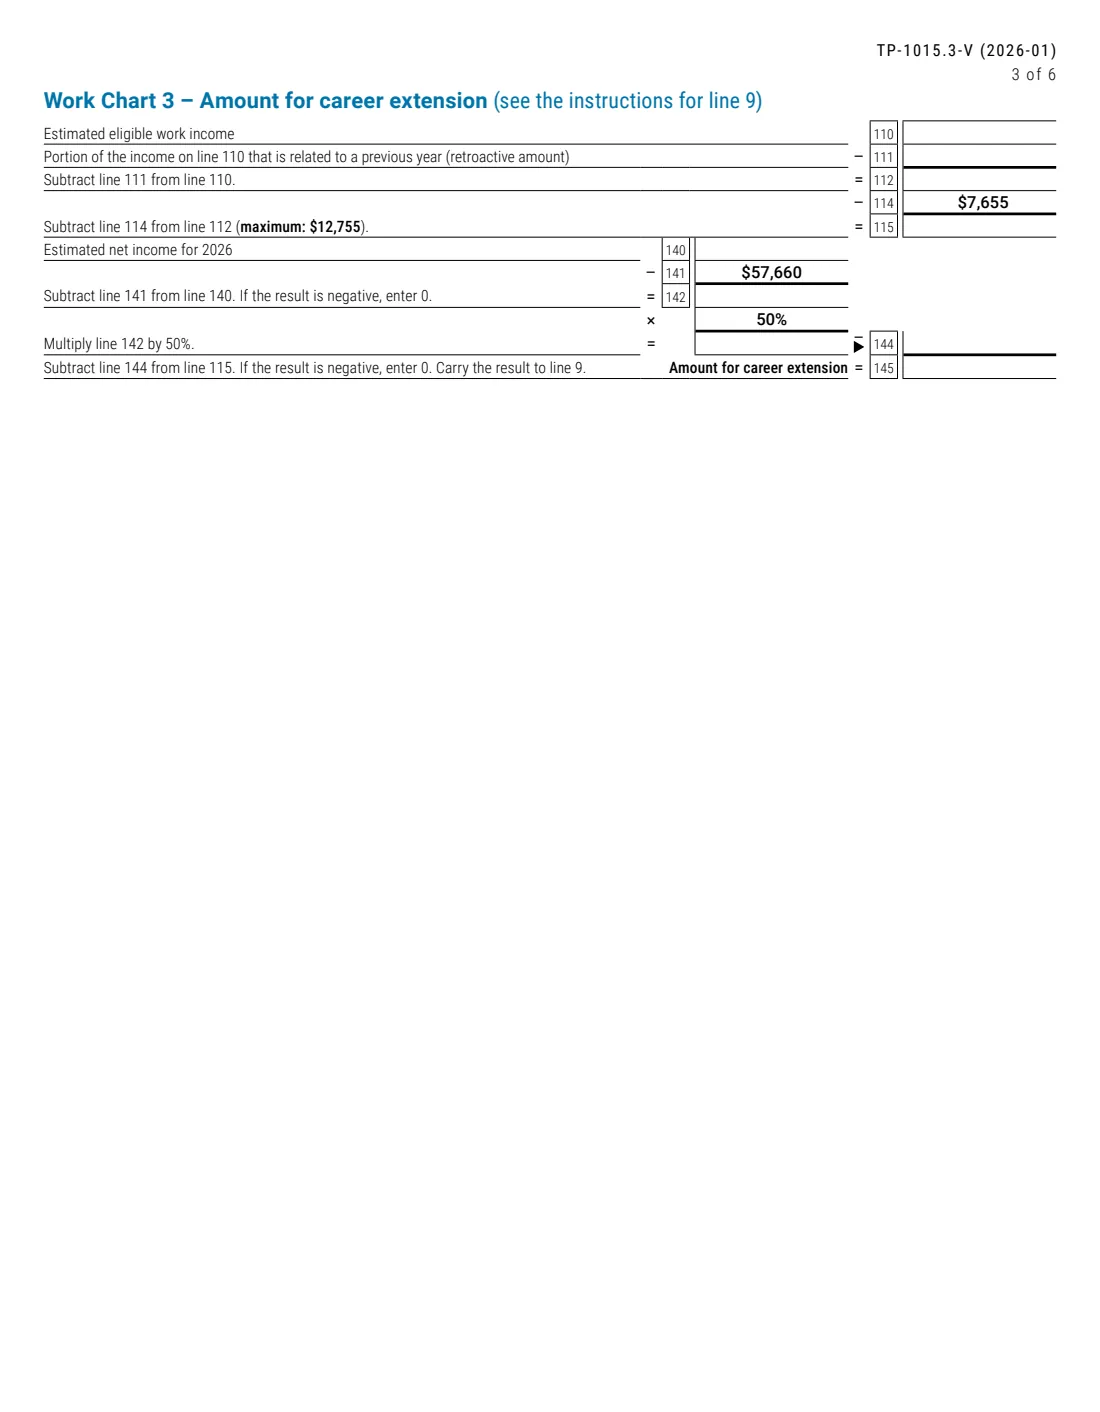
- Work Chart 3 — Amount for career extension (line 9)Employee
- 3–5. Additional tax, deductions and exemptionEmployee
- 6. SignatureEmployee
Comment remplir Form TP-1015.3-V, étape par étape
1 Partie 1 – Renseignements sur l'employé ou le bénéficiaire
Inscrivez votre nom de famille, votre prénom, votre numéro d'employé ou de bénéficiaire, votre date de naissance (dans les cases AAAAMMJJ) et votre numéro d'assurance sociale.
2 Partie 2 – Ligne 1 : Montant personnel de base
Inscrivez 18 952 $. Si vous avez plus d'un employeur ou payeur en 2026 et avez déjà demandé à l'un d'eux de prendre ce montant en compte, le formulaire vous demande de passer à la ligne 10 et d'inscrire 0, afin que le montant ne soit pas compté deux fois.
3 Ligne 2 – Montant transféré d'un conjoint à l'autre
Si vous prévoyez avoir un conjoint le 31 décembre 2026, soustrayez le revenu imposable estimatif de votre conjoint (ligne 1b) du maximum de 18 952 $ (ligne 1a). Vous ne pouvez pas le demander si votre conjoint reçoit certaines indemnités, notamment pour un accident du travail ou de la route, et vous devez tous deux produire une déclaration pour 2026.
Les instructions définissent largement le conjoint : personne mariée, unie civilement ou conjoint de fait vivant avec vous dans une relation conjugale.
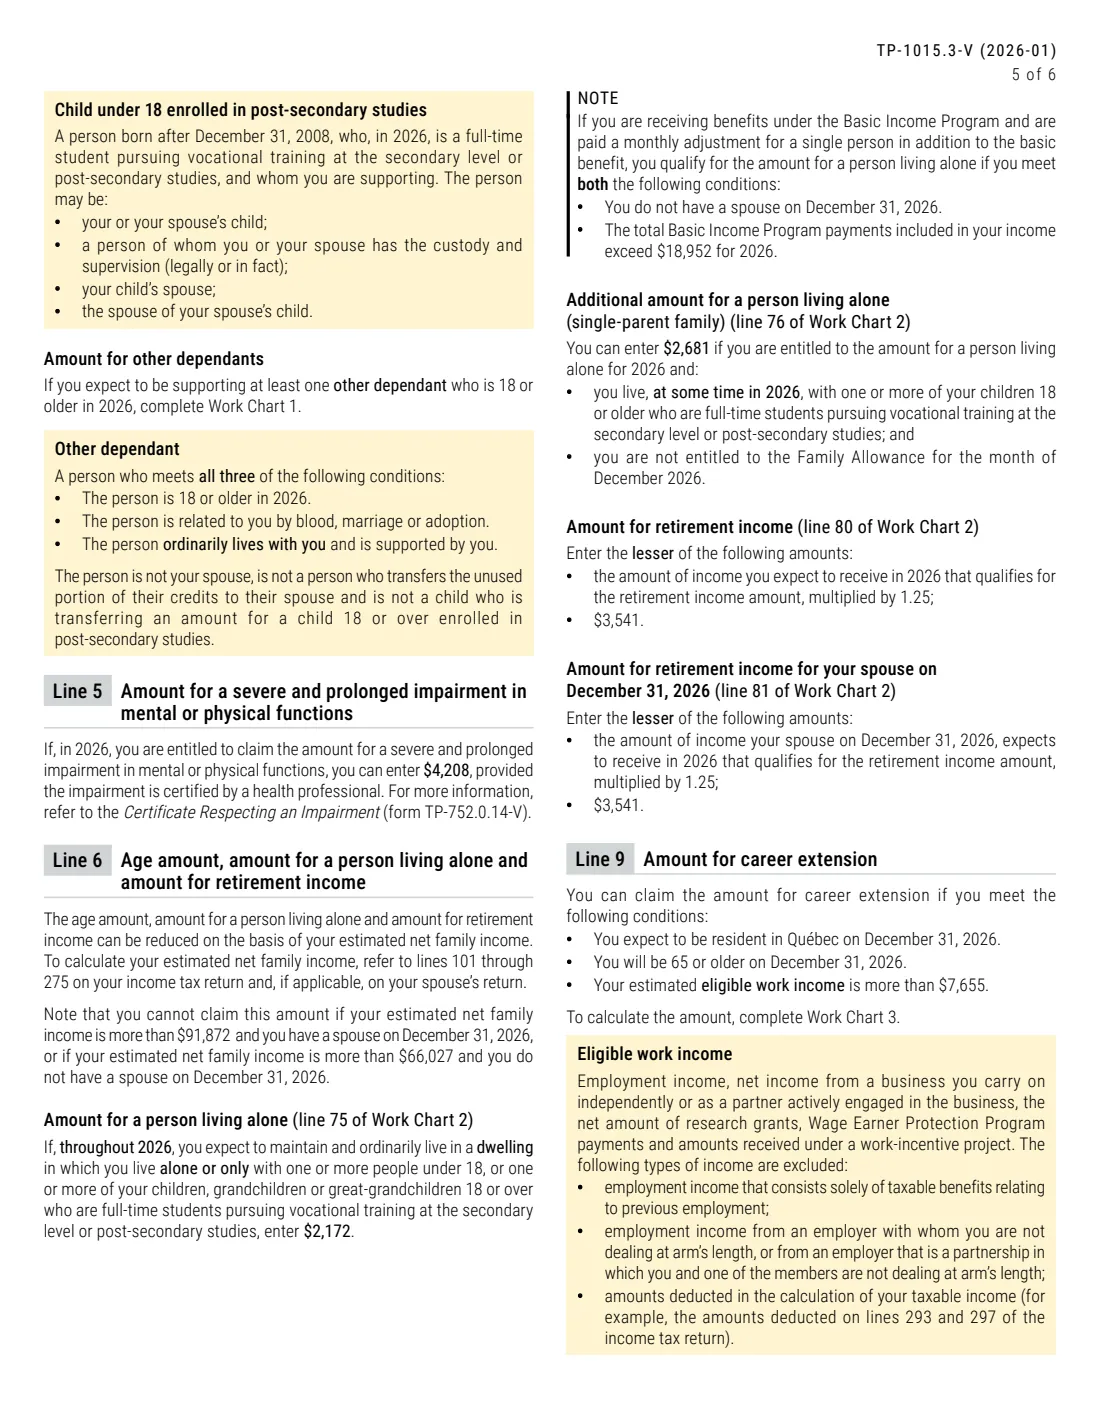
4 Ligne 3 et feuille de calcul 1 – Montant pour personnes à charge
Pour un enfant de moins de 18 ans au 31 décembre 2026 inscrit à temps plein à une formation professionnelle au secondaire ou à des études postsecondaires, inscrivez 3 901 $ par période complète commencée en 2026, jusqu'à concurrence de deux périodes. Pour une autre personne à charge âgée de 18 ans ou plus, qui vous est liée et vit avec vous, la feuille commence à 5 684 $, montant réduit de 474 $ pour chaque mois précédant son 18e anniversaire si elle a eu 18 ans en 2026.
Chaque colonne soustrait ensuite le revenu net estimatif de la personne à charge, et la ligne 60 fait la somme. FileIt effectue ces calculs pour deux enfants et deux autres personnes à charge; pour un nombre supérieur, vous joignez une feuille et FileIt en ajoute le total.
5 Ligne 5 – Déficience grave et prolongée
Si vous avez droit au montant pour une déficience grave et prolongée des fonctions mentales ou physiques, attestée par un professionnel de la santé (formulaire TP-752.0.14-V), inscrivez 4 208 $.
6 Ligne 6 et feuille de calcul 2 – Âge, vie seule et revenu de retraite
La feuille de calcul 2 ajoute 3 986 $ pour chacun de vous et de votre conjoint qui aura 65 ans ou plus en 2026, 2 172 $ si vous vivez seul, un supplément de 2 681 $ pour famille monoparentale moins 223 $ pour chaque mois d'Allocation famille, ainsi que des montants pour revenu de retraite pouvant atteindre 3 541 $ chacun (1,25 fois le revenu admissible). Le total est ensuite réduit de 18,75 % du revenu familial net dépassant 42 955 $, ainsi que du montant de la ligne 6 du TP-1015.3-V de votre conjoint.
Les instructions indiquent que vous ne pouvez pas demander ces montants si le revenu familial net dépasse 91 872 $ avec un conjoint, ou 66 027 $ sans conjoint. FileIt effectue toute la feuille de calcul.
7 Ligne 9 et feuille de calcul 3 – Montant pour prolongation de carrière
Si vous résidez au Québec et avez 65 ans ou plus le 31 décembre 2026, avec un revenu de travail admissible supérieur à 7 655 $, la feuille de calcul 3 prend votre revenu de travail admissible moins toute partie rétroactive, soustrait 7 655 $ (maximum de 12 755 $), puis le réduit de 50 % du revenu net dépassant 57 660 $. FileIt calcule chaque ligne.
8 Ligne 10 – Crédits d'impôt personnels
Les lignes 1 à 6 sont additionnées à la ligne 7, puis la ligne 9 est ajoutée pour obtenir la ligne 10, soit les crédits d'impôt personnels utilisés par votre employeur ou payeur.
9 Partie 3 – Impôt supplémentaire à retenir
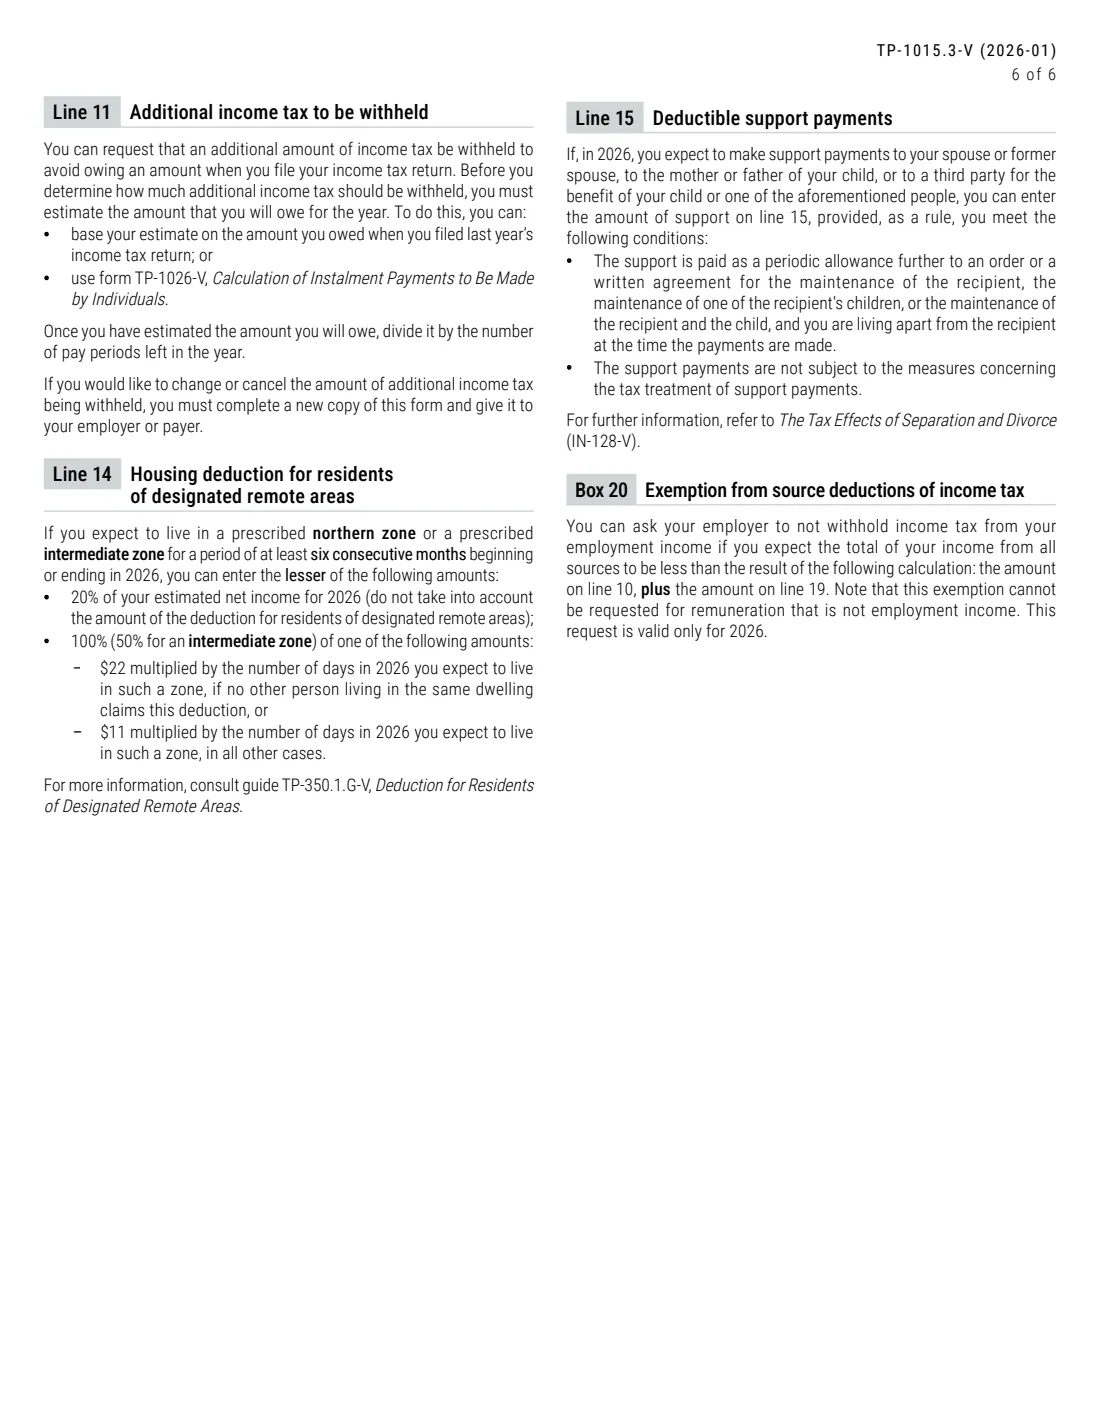
À la ligne 11, inscrivez tout montant supplémentaire que vous voulez faire retenir sur chaque paie. Les instructions suggèrent d'estimer le montant dû (à partir de la déclaration de l'an dernier ou du formulaire TP-1026-V) et de le diviser par le nombre de périodes de paie restantes.
10 Partie 4 – Déductions
La ligne 14 concerne la déduction pour habitation des résidents de régions éloignées désignées; la ligne 15 concerne les pensions alimentaires déductibles. La ligne 19 en fait la somme, et votre employeur ou payeur répartit le total également sur les périodes de paie restantes.
11 Partie 5 – Exemption
Cochez la case 20 pour demander qu'aucun impôt québécois ne soit retenu sur votre revenu d'emploi de 2026, si vous prévoyez que votre revenu total de toutes sources sera inférieur au montant de la ligne 10 plus celui de la ligne 19. Elle s'applique uniquement au revenu d'emploi et est valide pour 2026 seulement.
12 Partie 6 – Signature
Signez et datez le formulaire pour certifier que les renseignements sont exacts et complets.
Erreurs fréquentes à éviter
- Demander le montant personnel de base auprès de deux employeurs ou payeurs à la fois — auprès du second, inscrivez 0 à la ligne 10.
- Inclure les bourses d'études ou de perfectionnement dans le revenu net d'une personne à charge — la note de bas de page du formulaire indique de les exclure.
- Demander plus de deux périodes pour un enfant de moins de 18 ans aux études postsecondaires.
- Oublier la réduction de 18,75 % fondée sur le revenu familial net dans la feuille de calcul 2.
- Cocher la case 20 pour une pension ou un autre revenu qui n'est pas un revenu d'emploi — l'exemption couvre uniquement le revenu d'emploi.
- Envoyer le formulaire à Revenu Québec au lieu de le remettre à votre employeur ou payeur.
- Ne pas fournir une nouvelle copie dans les 15 jours suivant un événement qui réduit vos montants.
Après l’avoir rempli
Vérifiez le PDF, puis signez et datez la partie 6 à la page 1 avec la signature électronique facultative de FileIt ou à la main. Remettez-le à votre employeur ou payeur; Revenu Québec ne le reçoit pas et FileIt ne l'envoie jamais nulle part.
Si vous avez droit à des crédits ou déductions qui ne figurent pas sur ce formulaire, les instructions vous renvoient au formulaire TP-1016-V, Demande de réduction de retenues d'impôt (Application for a Reduction in Source Deductions of Income Tax), afin que Revenu Québec puisse autoriser votre employeur ou payeur à retenir moins d'impôt.
Votre copie reste dans le dossier du coffre-fort FileIt de la personne. Elle demeure en vigueur jusqu'à ce que vous en fournissiez une nouvelle; mettez-la donc à jour lorsque votre situation change — par exemple lorsque la situation d'une personne à charge change, lorsque vous atteignez 65 ans ou lorsque vous voulez modifier ou annuler l'impôt supplémentaire de la ligne 11.
Remplissez Form TP-1015.3-V en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 84 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Revenu Québec (RQ) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form TP-1015.3-V maintenant — c’est gratuitForm TP-1015.3-V : questions fréquentes
Puis-je remplir le TP-1015.3-V en ligne?
Oui. FileIt vous guide à travers les questions, calcule les feuilles de calcul 1 à 3 ainsi que les lignes 1 à 10 et 19, puis imprime le tout sur le PDF officiel 2026-01 de Revenu Québec, enregistré dans votre coffre-fort. C'est gratuit avec tous les forfaits FileIt.
Où dois-je envoyer le TP-1015.3-V?
Remettez-le à votre employeur ou payeur. Il ne doit pas être envoyé à Revenu Québec, et FileIt ne le transmet jamais.
Quel est le montant personnel de base du Québec pour 2026?
L'édition 2026-01 du TP-1015.3-V indique d'inscrire 18 952 $ à la ligne 1.
Le TP-1015.3-V est-il la version québécoise du TD1?
Il remplit le même rôle pour l'impôt québécois. Au Québec, vous remettez généralement à votre employeur le TD1 fédéral pour l'impôt fédéral et le TP-1015.3-V pour l'impôt québécois.
Dois-je le remplir chaque année?
Non. Le formulaire indique que vous n'avez pas besoin de le remplir chaque année pour bénéficier de l'indexation annuelle; votre code de déduction reste en vigueur jusqu'à ce que vous fournissiez une nouvelle copie. Vous devez toutefois fournir une nouvelle copie dans les 15 jours suivant un événement qui réduit vos montants.
Puis-je faire cesser complètement la retenue d'impôt québécois?
Vous pouvez cocher la case 20 si vous prévoyez que votre revenu total de toutes sources sera inférieur au montant de la ligne 10 plus celui de la ligne 19. Elle s'applique uniquement au revenu d'emploi et seulement pour 2026.
Que faire si j'ai des crédits ou déductions qui ne figurent pas sur le formulaire?
Utilisez le formulaire TP-1016-V, Demande de réduction de retenues d'impôt (Application for a Reduction in Source Deductions of Income Tax), afin que Revenu Québec puisse autoriser une retenue moins élevée.
Que signifie le V dans TP-1015.3-V?
Il indique la version anglaise de Revenu Québec. Le formulaire français est le TP-1015.3, Déclaration pour la retenue d'impôt; les deux sont le même formulaire prescrit.
Puis-je le signer électroniquement?
FileIt propose une signature électronique facultative, ou vous pouvez l'imprimer et le signer à la main. Demandez à votre employeur ou payeur ce qu'il accepte.
Sources officielles
- Formulaire vierge (PDF), publié par Revenu Québec (RQ) : https://www.revenuquebec.ca/documents/en/formulaires/tp/TP-1015.3-V(2026-01).pdf
- Instructions et conseils officiels : https://www.revenuquebec.ca/en/online-services/forms-and-publications/current-details/tp-1015.3-v/
- Édition affichée sur cette page : TP-1015.3-V (2026-01) (vérifiée le 2026-09-26).
FileIt n'est ni affilié à Revenu Québec (RQ) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-26.