¿Qué es Form TP-1015.3-V?
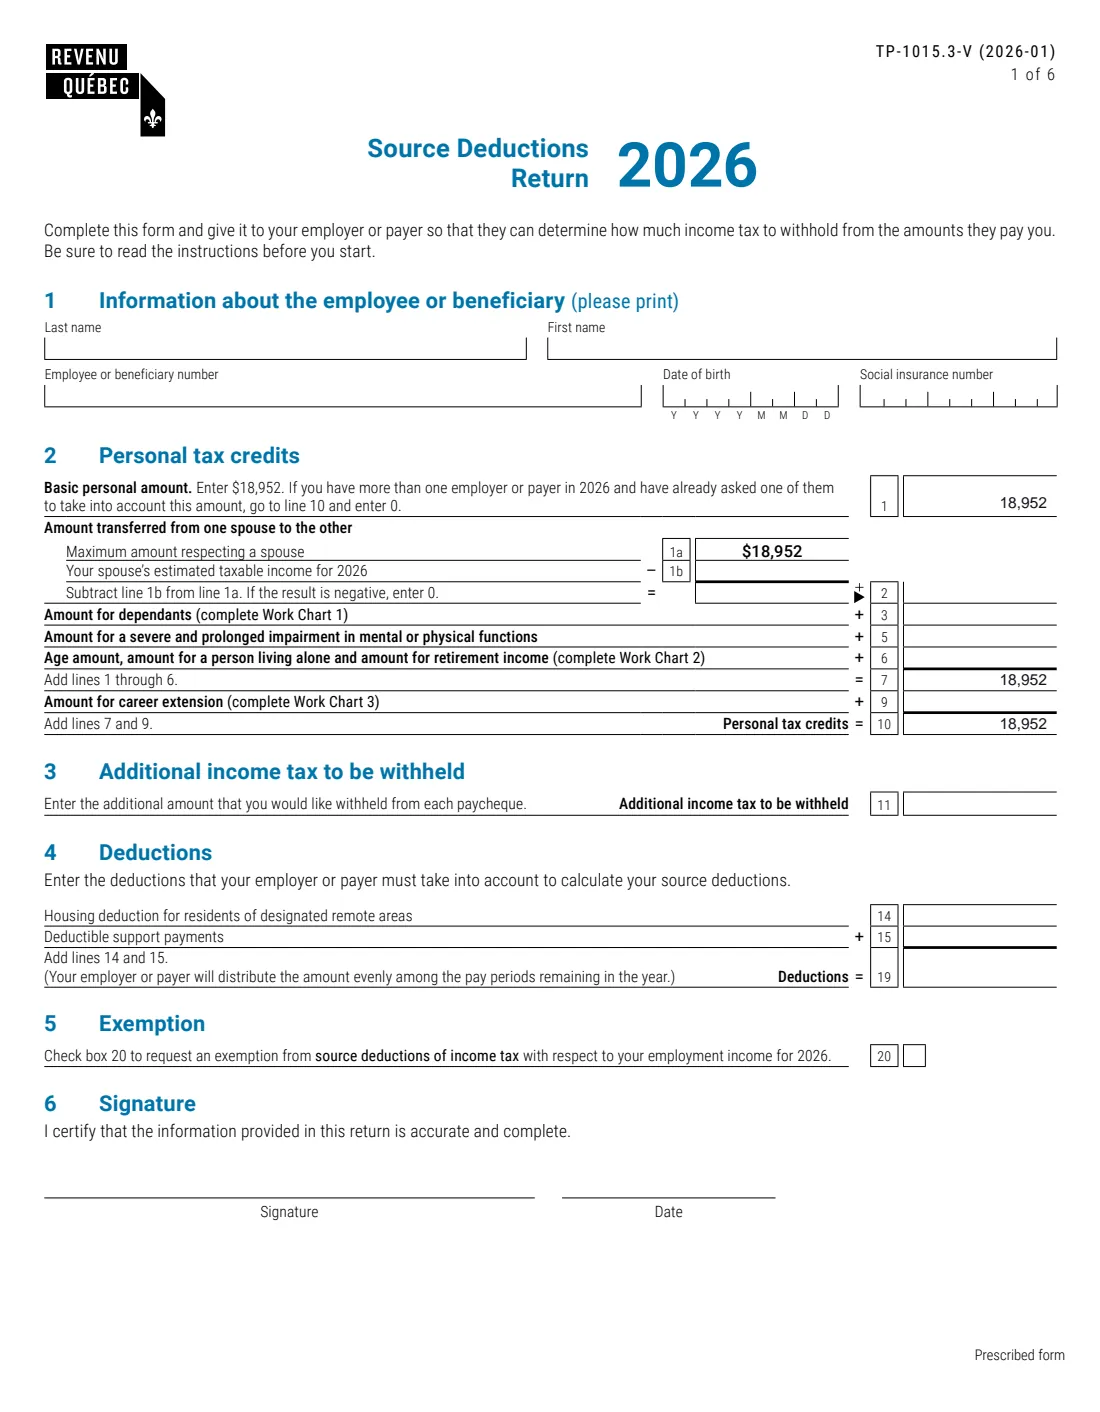
El formulario TP-1015.3-V, la Declaración de retenciones en origen (Source Deductions Return), es el formulario de Revenu Québec que entregas a tu empleador o pagador para que pueda calcular cuánto impuesto sobre la renta de Québec debe retener de tu salario, sueldo, comisiones, ingresos de pensión, prestaciones del seguro parental, prestaciones del Seguro de Empleo, prestaciones sustitutivas de ingresos por pérdida de salario u otra remuneración. En Québec cumple la función que desempeñan los formularios TD1 provinciales en el resto de Canadá; normalmente también completas el TD1 federal para el impuesto federal. La V final indica que es la versión en inglés del formulario prescrito TP-1015.3.
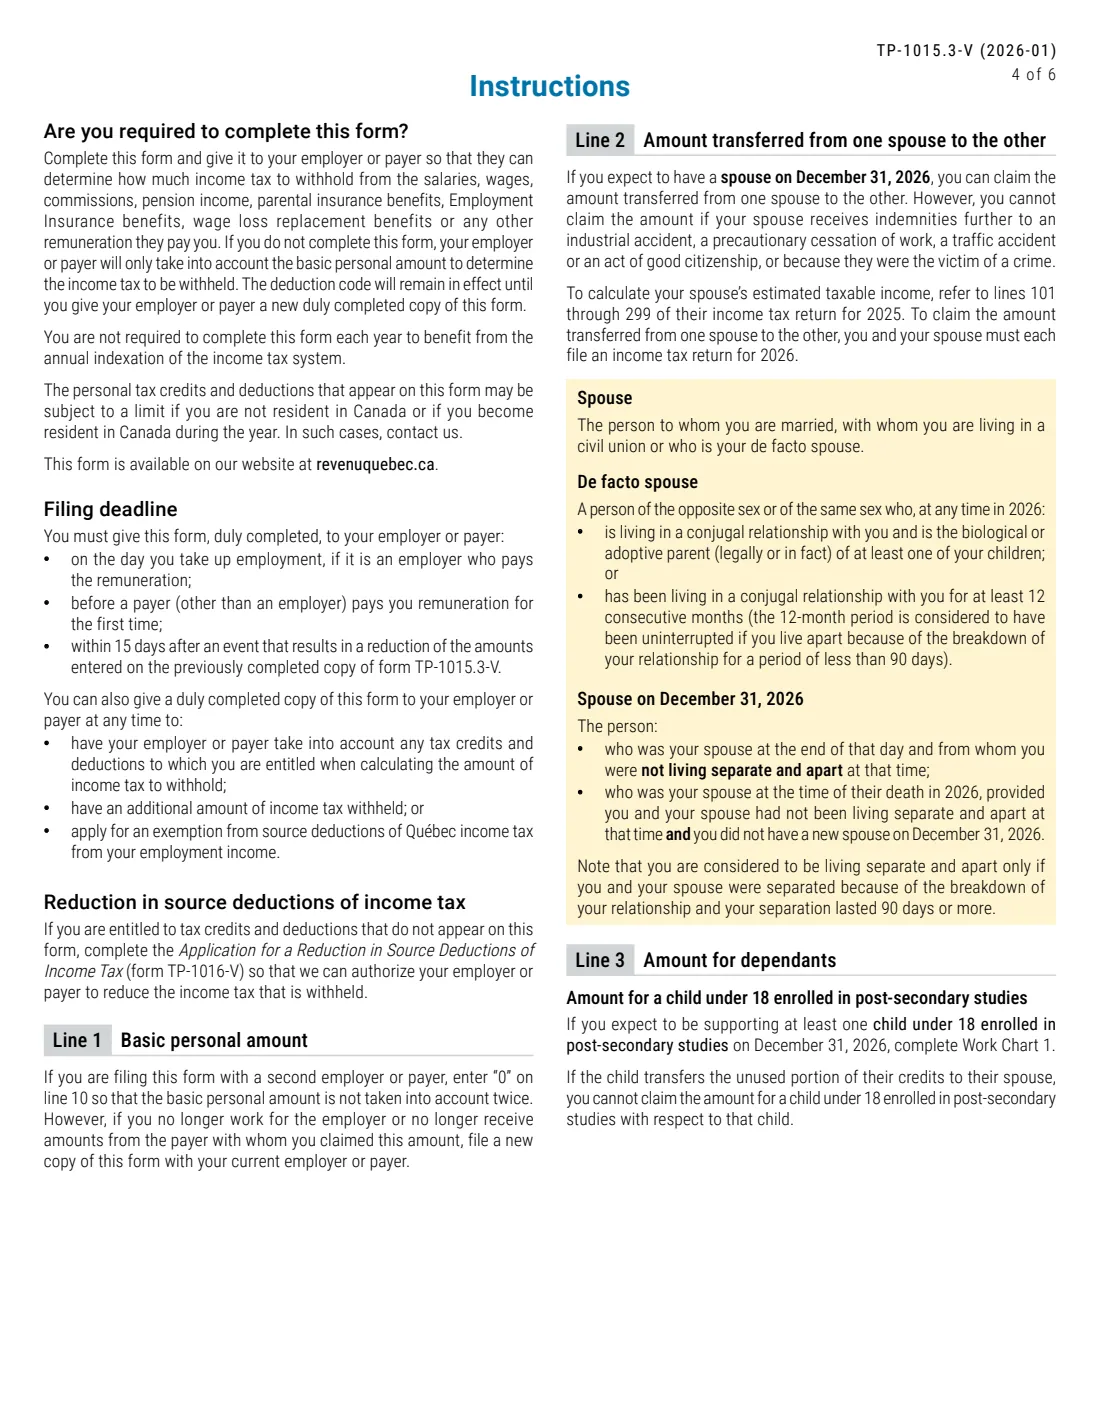
Si no lo completas, el formulario indica que tu empleador o pagador solo tendrá en cuenta el importe personal básico. El código de deducción que establece seguirá vigente hasta que entregues una nueva copia, y no necesitas volver a completarlo cada año solo por la indexación.
FileIt te hace las preguntas en inglés sencillo e imprime tus respuestas en el PDF oficial de Revenu Québec (edición 2026-01). Los nombres y las fechas de nacimiento pueden proceder de los registros de Personas de tu bóveda, y FileIt completa las tablas de cálculo 1 a 3 —los importes para personas a cargo, los importes por edad, por vivir solo y por ingresos de jubilación con la reducción por ingresos familiares netos, y el importe por prolongación de la carrera— y traslada los resultados a las líneas 1 a 10 y 19. El PDF se guarda en la carpeta de la bóveda de la persona, con firma electrónica opcional. Se lo entregas tú mismo a tu empleador o pagador: FileIt nunca envía nada a Revenu Québec. Completar formularios es gratis en todos los planes.
- Quién lo completa
- Empleados y otras personas que reciben una remuneración sujeta a retención del impuesto sobre la renta de Québec
- A quién se entrega
- A tu empleador o pagador — no a Revenu Québec
- Cuándo
- El día que empiezas a trabajar, antes de que un pagador te haga el primer pago o en los 15 días posteriores a un acontecimiento que reduzca tus importes
- Firmas
- Firmas y fechas la Parte 6 de la página 1
- Edición
- TP-1015.3-V (2026-01)
- Importe personal básico
- $18,952 en la edición de 2026
¿Quién debe completar Form TP-1015.3-V?
- Cualquier persona que empiece un trabajo con un empleador que retenga el impuesto sobre la renta de Québec.
- Personas que empiecen a recibir una pensión, prestaciones del seguro parental, prestaciones del Seguro de Empleo u otra remuneración de un pagador.
- Personas cuyo cónyuge tenga ingresos imponibles bajos y quieran solicitar el importe transferido de un cónyuge al otro.
- Padres que mantengan a un hijo menor de 18 años que curse estudios postsecundarios, y personas que mantengan a otra persona a cargo de 18 años o más.
- Personas mayores, personas que vivan solas y personas con ingresos de jubilación que cumplan los requisitos para los importes de la Tabla de cálculo 2.
- Trabajadores de 65 años o más que cumplan los requisitos para el importe por prolongación de la carrera.
- Cualquier persona que quiera que se le retenga más impuesto, tenga deducciones como pagos de manutención o quiera una exención de las retenciones en origen para el año.
Cuándo usar Form TP-1015.3-V
- El día que empieces a trabajar para un nuevo empleador.
- Antes de que un pagador que no sea un empleador te pague una remuneración por primera vez.
- En los 15 días posteriores a un acontecimiento que reduzca los importes que introdujiste en tu copia anterior.
- En cualquier momento en que quieras que tu empleador o pagador tenga en cuenta otros créditos o deducciones, retenga un impuesto adicional o deje de retener conforme a la casilla 20.
- Cuando dejes de trabajar para el empleador ante el que solicitaste el importe personal básico: entrega una nueva copia a tu empleador o pagador actual.
Qué necesitas antes de empezar
- Tu número de seguro social, nombre, fecha de nacimiento y número de empleado o beneficiario.
- Los ingresos imponibles estimados de tu cónyuge para 2026, si solicitas el importe transferido de un cónyuge al otro.
- Para cada persona a cargo: los periodos de estudios iniciados en 2026 (menores de 18 años), el mes de nacimiento si cumplió 18 años en 2026 y sus ingresos netos estimados.
- Tus ingresos netos estimados y los de tu cónyuge (ingresos familiares netos) para 2026.
- Cualquier ingreso que esperes recibir y que dé derecho al importe por ingresos de jubilación, tanto para ti como para tu cónyuge.
- El número de meses durante los que tienes derecho a la Asignación Familiar, si solicitas el suplemento para familias monoparentales.
- Tus ingresos laborales admisibles y tus ingresos netos estimados, si tienes 65 años o más y sigues trabajando.
- Los importes de la deducción por vivienda en zonas remotas designadas o de los pagos de manutención deducibles, si corresponde.
Qué contiene Form TP-1015.3-V
La edición de 2026 tiene 6 páginas. FileIt lo organiza en 7 partes y lo firman Employee:
- 1. Information about the employee or beneficiaryEmployee
- 2. Personal tax credits (lines 1–10)Employee
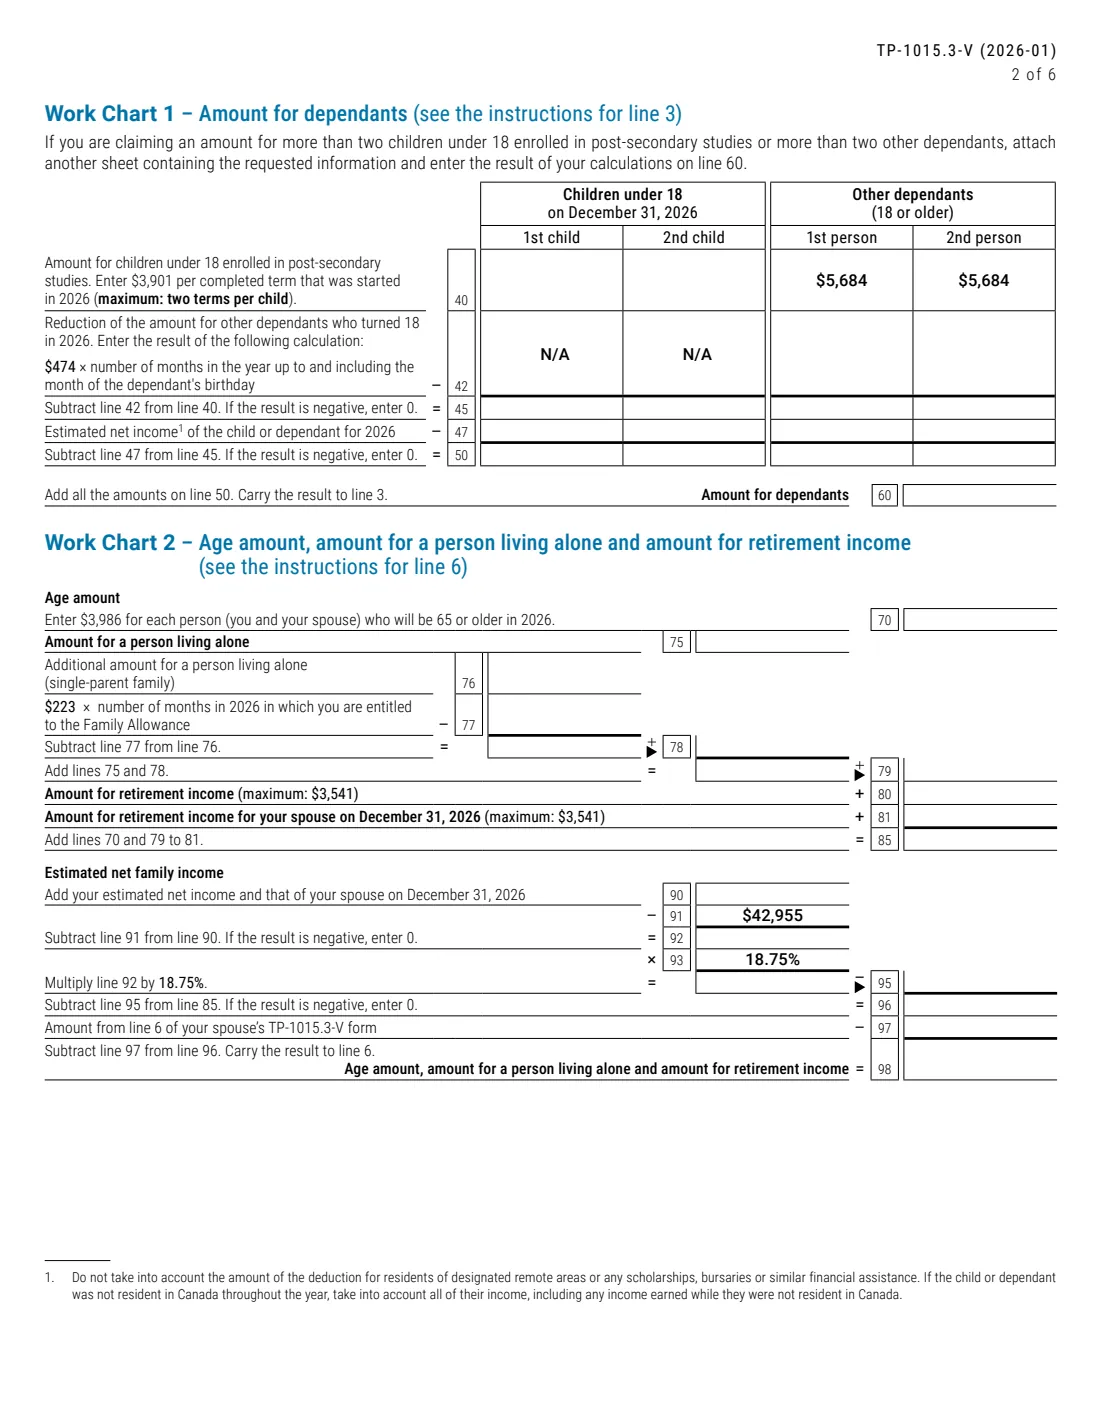
- Work Chart 1 — Amount for dependants (line 3)Employee
- Work Chart 2 — Age, living alone and retirement income (line 6)Employee
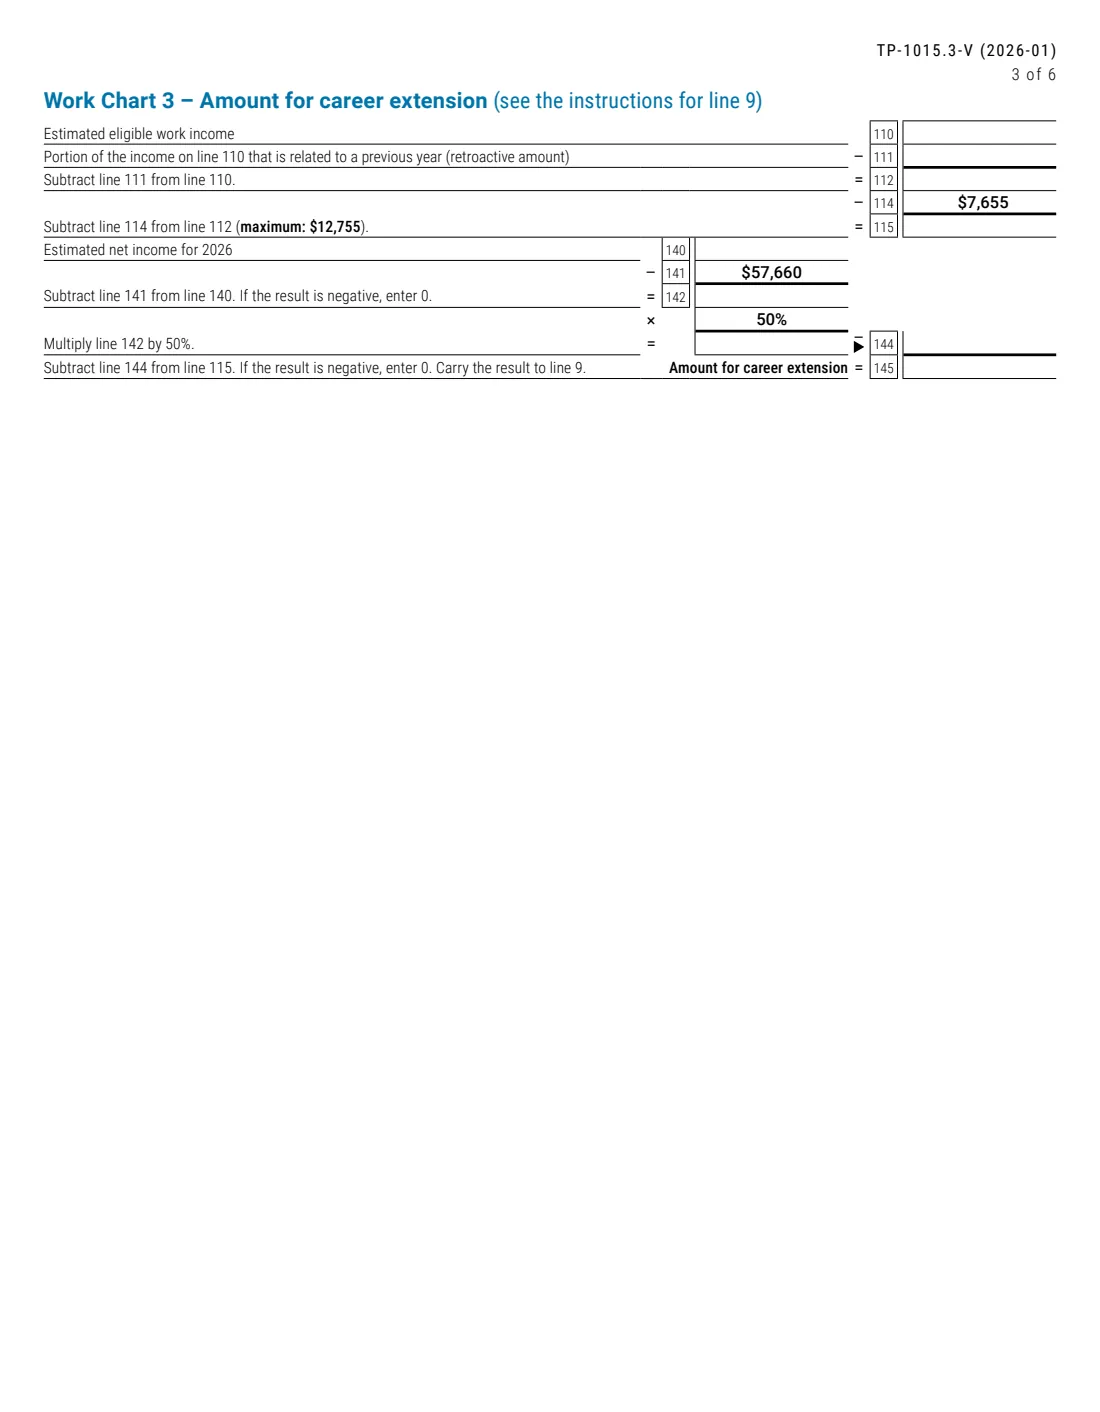
- Work Chart 3 — Amount for career extension (line 9)Employee
- 3–5. Additional tax, deductions and exemptionEmployee
- 6. SignatureEmployee
Cómo completar Form TP-1015.3-V, paso a paso
1 Parte 1 – Información sobre el empleado o beneficiario
Escribe tus apellidos, nombre, número de empleado o beneficiario, fecha de nacimiento (en las casillas AAAAMMDD) y número de seguro social.
2 Parte 2 – Línea 1: Importe personal básico
Introduce $18,952. Si tienes más de un empleador o pagador en 2026 y ya has pedido a uno de ellos que tenga en cuenta este importe, el formulario te indica que vayas a la línea 10 e introduzcas 0, para que el importe no se cuente dos veces.
3 Línea 2 – Importe transferido de un cónyuge al otro
Si prevés tener cónyuge el 31 de diciembre de 2026, resta los ingresos imponibles estimados de tu cónyuge (línea 1b) del máximo de $18,952 (línea 1a). No puedes solicitarlo si tu cónyuge recibe determinadas indemnizaciones, como las correspondientes a un accidente laboral o de tráfico, y ambos debéis presentar una declaración de 2026.
Las instrucciones definen cónyuge en sentido amplio: persona casada, en unión civil o pareja de hecho que viva contigo en una relación conyugal.
4 Línea 3 y Tabla de cálculo 1 – Importe para personas a cargo
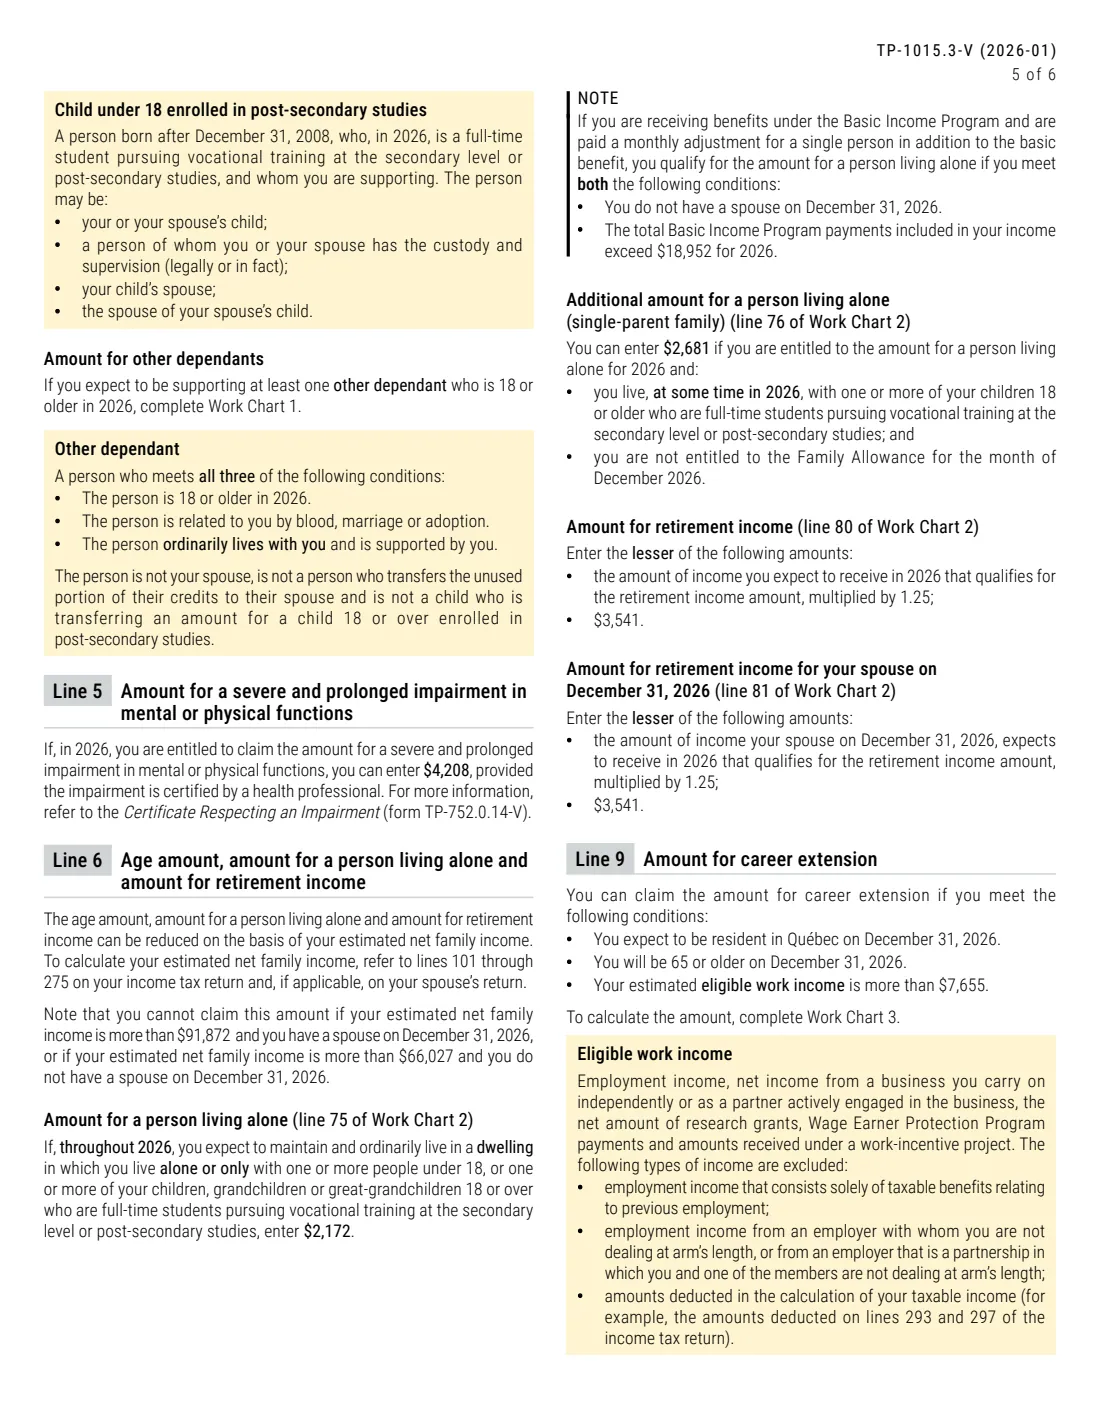
Para un hijo menor de 18 años a 31 de diciembre de 2026 matriculado a tiempo completo en formación profesional de nivel secundario o en estudios postsecundarios, introduce $3,901 por cada periodo completado iniciado en 2026, hasta un máximo de dos periodos. Para otra persona a cargo de 18 años o más que tenga parentesco contigo y viva contigo, la tabla parte de $5,684, reducido en $474 por cada mes hasta que cumpla 18 años si los cumplió en 2026.
A continuación, cada columna resta los ingresos netos estimados de la persona a cargo, y la línea 60 suma los importes. FileIt lo hace para dos hijos y otras dos personas a cargo; si hay más, adjuntas una hoja y FileIt añade su total.
5 Línea 5 – Deficiencia grave y prolongada
Si tienes derecho al importe por una deficiencia grave y prolongada de las funciones mentales o físicas, certificada por un profesional de la salud (formulario TP-752.0.14-V), introduce $4,208.
6 Línea 6 y Tabla de cálculo 2 – Edad, vivir solo e ingresos de jubilación
La Tabla de cálculo 2 añade $3,986 por cada uno de vosotros, tú y tu cónyuge, que tenga 65 años o más en 2026; $2,172 si vives solo; un suplemento para familias monoparentales de $2,681 menos $223 por cada mes de Asignación Familiar; y unos importes por ingresos de jubilación de hasta $3,541 por persona (1.25 veces los ingresos admisibles). Después, el total se reduce en el 18.75% de los ingresos familiares netos que superen $42,955 y en el importe de la línea 6 del TP-1015.3-V de tu cónyuge.
Las instrucciones indican que no puedes solicitar estos importes si los ingresos familiares netos superan $91,872 con cónyuge o $66,027 sin cónyuge. FileIt completa toda la tabla.
7 Línea 9 y Tabla de cálculo 3 – Importe por prolongación de la carrera
Si resides en Québec y tienes 65 años o más el 31 de diciembre de 2026, y tus ingresos laborales admisibles superan $7,655, la Tabla de cálculo 3 toma tus ingresos laborales admisibles menos cualquier parte retroactiva, resta $7,655 (máximo $12,755) y después los reduce en el 50% de los ingresos netos que superen $57,660. FileIt calcula cada línea.
8 Línea 10 – Créditos fiscales personales
Las líneas 1 a 6 se suman en la línea 7, y la línea 9 se añade para obtener la línea 10, los créditos fiscales personales que utiliza tu empleador o pagador.
9 Parte 3 – Impuesto adicional que se debe retener
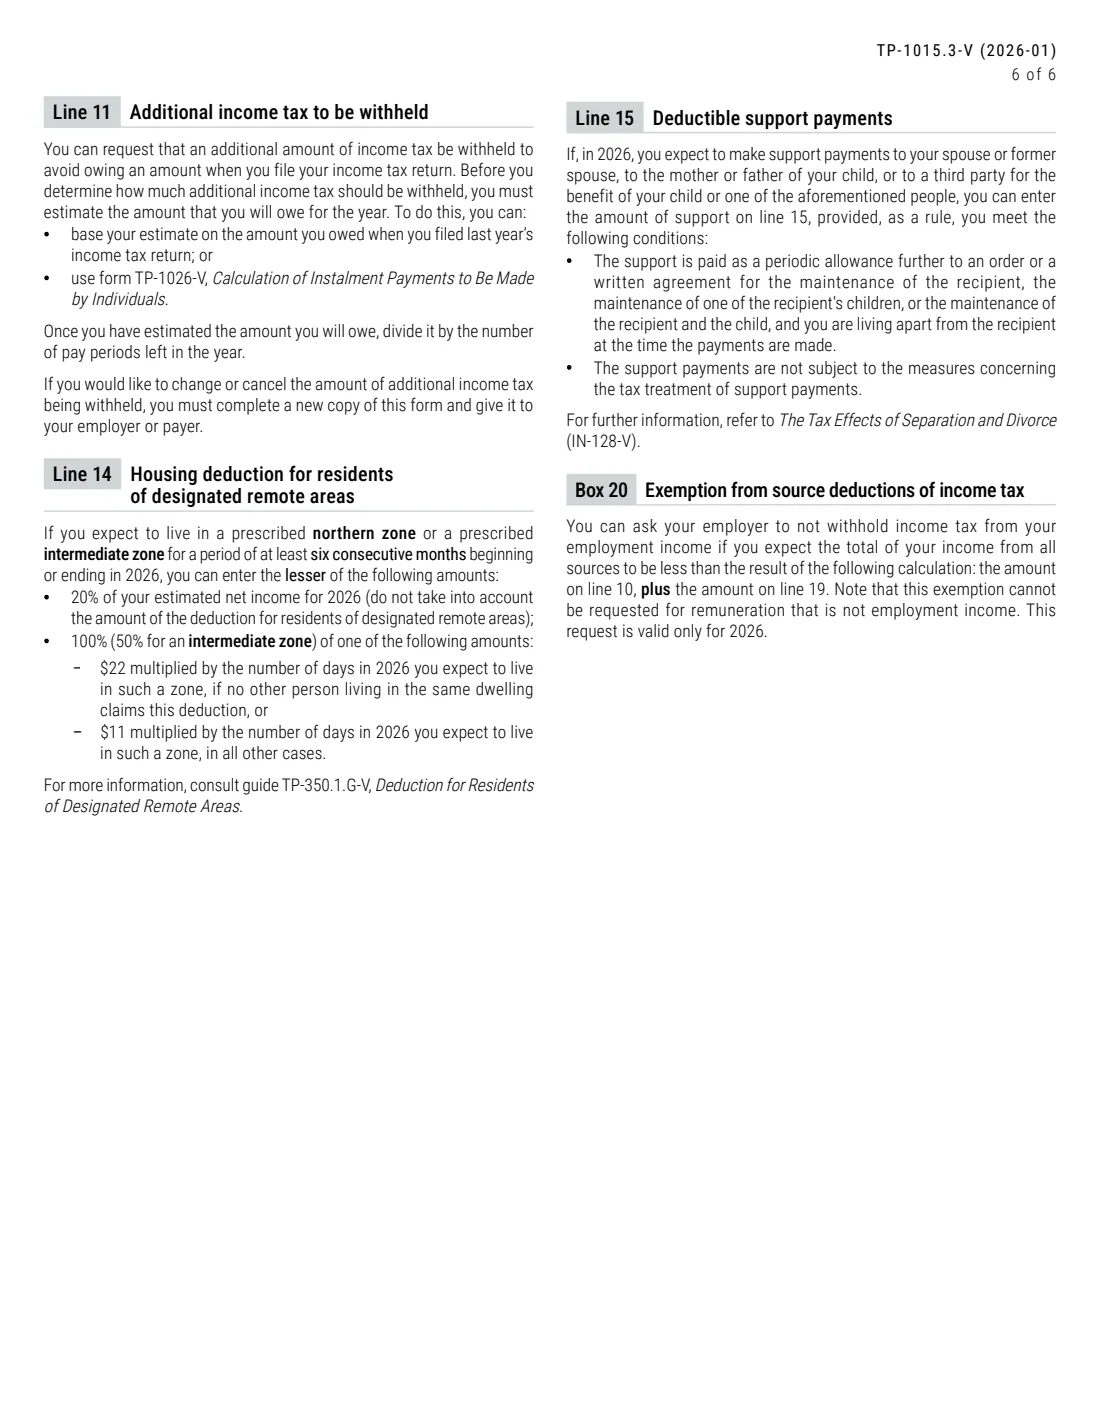
En la línea 11, introduce el importe adicional que quieras que se retenga de cada nómina. Las instrucciones sugieren calcular lo que deberás pagar (a partir de la declaración del año pasado o del formulario TP-1026-V) y dividirlo entre los periodos de pago restantes.
10 Parte 4 – Deducciones
La línea 14 corresponde a la deducción por vivienda para residentes de zonas remotas designadas; la línea 15, a los pagos de manutención deducibles. La línea 19 los suma, y tu empleador o pagador distribuye el total de forma uniforme entre los periodos de pago restantes.
11 Parte 5 – Exención
Marca la casilla 20 para solicitar que no se retenga impuesto sobre la renta de Québec de tus ingresos laborales de 2026, si prevés que tus ingresos totales de todas las fuentes serán inferiores a la suma de las líneas 10 y 19. Se aplica únicamente a los ingresos laborales y solo es válida para 2026.
12 Parte 6 – Firma
Firma y fecha el formulario para certificar que la información es exacta y completa.
Errores comunes que debes evitar
- Solicitar el importe personal básico con dos empleadores o pagadores a la vez: en el segundo, introduce 0 en la línea 10.
- Contar las becas o ayudas de estudios como ingresos netos de una persona a cargo: la nota al pie del formulario indica que debes excluirlas.
- Solicitar más de dos periodos para un hijo menor de 18 años que curse estudios postsecundarios.
- Olvidar la reducción del 18.75% por ingresos familiares netos en la Tabla de cálculo 2.
- Marcar la casilla 20 para ingresos de pensión u otros ingresos no laborales: la exención solo cubre los ingresos laborales.
- Enviar el formulario a Revenu Québec en vez de entregárselo a tu empleador o pagador.
- No entregar una nueva copia en los 15 días posteriores a un acontecimiento que reduzca tus importes.
Después de completarlo
Revisa el PDF y firma y fecha la Parte 6 de la página 1 con la firma electrónica opcional de FileIt o a mano. Entrégaselo a tu empleador o pagador; Revenu Québec no lo recibe y FileIt nunca lo envía a ningún sitio.
Si tienes derecho a créditos o deducciones que no aparecen en este formulario, las instrucciones te remiten al formulario TP-1016-V, Solicitud de reducción de las retenciones en origen del impuesto sobre la renta (Application for a Reduction in Source Deductions of Income Tax), para que Revenu Québec pueda autorizar a tu empleador o pagador a retener menos.
Tu copia permanece en la carpeta de la bóveda de FileIt de la persona. Seguirá vigente hasta que entregues una nueva, así que actualízala cuando cambie tu situación: por ejemplo, cuando cambie la situación de una persona a cargo, cumplas 65 años o quieras modificar o cancelar el impuesto adicional de la línea 11.
Completa Form TP-1015.3-V en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 84 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Revenu Québec (RQ) y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda. Fírmalo o envíalo para firma electrónica.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza Form TP-1015.3-V ahora — es gratisForm TP-1015.3-V: preguntas frecuentes
¿Puedo completar online el TP-1015.3-V?
Sí. FileIt te guía por las preguntas, calcula las Tablas de cálculo 1 a 3 y las líneas 1 a 10 y 19, e imprime todo en el PDF oficial 2026-01 de Revenu Québec, que se guarda en tu bóveda. Es gratis en todos los planes de FileIt.
¿Dónde debo enviar el TP-1015.3-V?
Entrégaselo a tu empleador o pagador. No se envía a Revenu Québec y FileIt nunca lo presenta.
¿Cuál es el importe personal básico de Québec para 2026?
La edición 2026-01 del TP-1015.3-V indica que debes introducir $18,952 en la línea 1.
¿Es el TP-1015.3-V la versión de Québec del TD1?
Cumple la misma función para el impuesto sobre la renta de Québec. En Québec, normalmente entregas a tu empleador el TD1 federal para el impuesto federal y el TP-1015.3-V para el impuesto de Québec.
¿Tengo que completarlo todos los años?
No. El formulario indica que no necesitas completarlo cada año para beneficiarte de la indexación anual; tu código de deducción seguirá vigente hasta que entregues una nueva copia. Sí necesitas una nueva copia en los 15 días posteriores a un acontecimiento que reduzca tus importes.
¿Puedo dejar de pagar por completo las retenciones de Québec?
Puedes marcar la casilla 20 si prevés que tus ingresos totales de todas las fuentes serán inferiores a la suma de las líneas 10 y 19. Se aplica únicamente a los ingresos laborales y solo para 2026.
¿Qué ocurre si tengo créditos o deducciones que no aparecen en el formulario?
Utiliza el formulario TP-1016-V, Solicitud de reducción de las retenciones en origen del impuesto sobre la renta (Application for a Reduction in Source Deductions of Income Tax), para que Revenu Québec pueda autorizar una retención menor.
¿Qué significa la V de TP-1015.3-V?
Indica que es la versión en inglés de Revenu Québec. El formulario en francés es TP-1015.3, Déclaration pour la retenue d'impôt; ambos son el mismo formulario prescrito.
¿Puedo firmarlo electrónicamente?
FileIt ofrece firma electrónica opcional, o puedes imprimirlo y firmarlo a mano. Pregunta a tu empleador o pagador qué acepta.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Revenu Québec (RQ): https://www.revenuquebec.ca/documents/en/formulaires/tp/TP-1015.3-V(2026-01).pdf
- Instrucciones y orientación oficiales: https://www.revenuquebec.ca/en/online-services/forms-and-publications/current-details/tp-1015.3-v/
- Edición mostrada en esta página: TP-1015.3-V (2026-01) (comprobada el 2026-09-26).
FileIt no está afiliado ni cuenta con el respaldo de Revenu Québec (RQ) ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-26.