Qu’est-ce que Form T778 ?
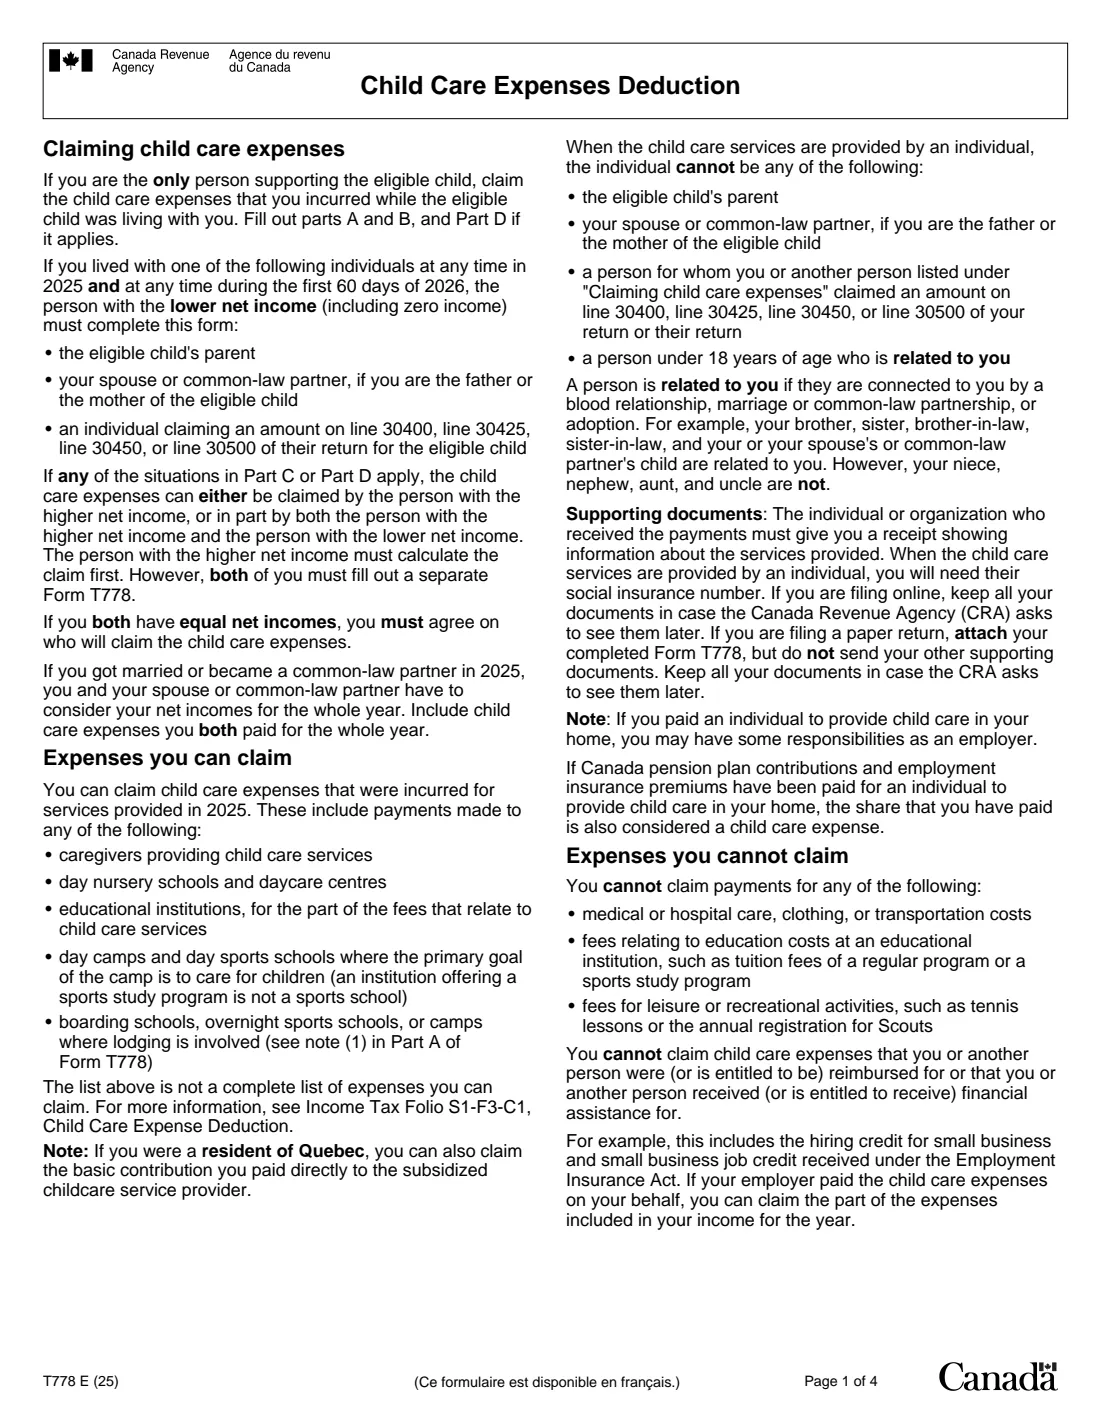
Le formulaire T778, Déduction pour frais de garde d’enfants (Child Care Expenses Deduction), est le formulaire de l’Agence du revenu du Canada (ARC) qui sert à demander la déduction des frais engagés pour faire garder vos enfants afin que vous (ou votre époux, épouse ou conjoint de fait) puissiez travailler, exploiter une entreprise, étudier ou effectuer des recherches financées. Il couvre les paiements versés à des personnes fournissant des services de garde, à des garderies et prématernelles, à des camps de jour et écoles de sports de jour, ainsi qu’à des pensionnats et camps de nuit, dans les limites prévues par le formulaire. Le résultat est inscrit à la ligne 21400 de votre déclaration.
La déduction correspond au moins élevé de trois montants : le plafond par enfant (8 000 $ pour un enfant né en 2019 ou après, 11 000 $ pour un enfant admissible au montant pour personnes handicapées et 5 000 $ pour un enfant né de 2009 à 2018), le montant réellement payé et les deux tiers de votre revenu gagné. Lorsque deux parents ou conjoints vivent ensemble, la personne ayant le revenu net le moins élevé demande généralement la déduction. La personne ayant le revenu net le plus élevé peut la demander uniquement dans les situations indiquées à la partie C, par exemple si l’autre personne étudie, ne peut pas s’occuper des enfants en raison d’une déficience ou est incarcérée. La partie D prévoit des règles supplémentaires pour les étudiants.
FileIt vous guide dans chaque partie et inscrit vos réponses dans le propre PDF T778 à remplir de l’ARC (édition T778 E (25), pour l’année d’imposition 2025). Chaque ligne calculée est préparée pour vous, des plafonds par enfant aux parties C et D, et les montants sont imprimés en dollars et en cents. Le PDF rempli est enregistré dans votre coffre-fort avec vos autres documents fiscaux. FileIt ne transmet rien pour vous : vous inscrivez le résultat dans votre déclaration et joignez le formulaire si vous produisez une déclaration papier.
- Qui le remplit
- La personne qui demande la déduction pour frais de garde d’enfants. Lorsque deux personnes vivent avec l’enfant, celle ayant le revenu le moins élevé fait généralement la demande, et chaque demandeur remplit son propre T778
- Résultat
- La déduction admissible à inscrire à la ligne 21400 de votre déclaration
- Plafonds par enfant
- 8 000 $ (né en 2019 ou après), 11 000 $ (montant pour personnes handicapées), 5 000 $ (né de 2009 à 2018)
- Limite liée au revenu
- Les deux tiers de votre revenu gagné
- Signatures
- Aucune. Le formulaire fait partie de votre déclaration
- Édition
- T778 E (25), année d’imposition 2025
Qui doit remplir Form T778 ?
- Les parents qui ont payé une garderie, une prématernelle, une personne fournissant des services de garde ou une gardienne afin de pouvoir travailler, exploiter une entreprise ou étudier.
- Les familles qui ont payé des camps de jour, des écoles de sports de jour, des pensionnats ou des camps de nuit (dans les limites hebdomadaires).
- L’époux, l’épouse ou le conjoint de fait ayant le revenu net le moins élevé, qui fait généralement la demande lorsque les deux personnes vivent avec l’enfant.
- Le conjoint ayant le revenu le plus élevé, mais seulement lorsque l’autre personne étudiait, avait une déficience, était incarcérée, ou lorsque vous vous êtes séparés puis réconciliés comme le décrit le formulaire (partie C).
- Les étudiants qui subviennent aux besoins d’un enfant, ainsi que les couples dont les deux membres étudiaient pendant l’année (partie D).
- Toute personne demandant une déduction pour un enfant ayant une déficience mentale ou physique. Il n’y a aucune limite d’âge pour cet enfant, et un plafond plus élevé s’applique lorsque le montant pour personnes handicapées peut être demandé.
Quand utiliser Form T778
- Lorsque vous préparez votre déclaration de revenus et de prestations pour 2025 et avez payé des frais de garde pour des services fournis en 2025.
- Si vous vous êtes marié ou êtes devenu conjoint de fait en 2025 : le formulaire demande de tenir compte des deux revenus nets et de tous les frais de garde pour l’année entière.
- Si une personne est décédée en 2025, la déclaration peut demander les frais de garde payés pendant que cette personne vivait avec l’enfant, comme si elle était la seule personne subvenant aux besoins de l’enfant.
- Si vous avez immigré au Canada ou émigré du Canada en 2025, pour la période où vous étiez au Canada.
Ce qu’il vous faut avant de commencer
- Le prénom, le nom de famille et la date de naissance de chaque enfant admissible.
- Les reçus de chaque paiement, indiquant le bénéficiaire et les services fournis.
- Le numéro d’assurance sociale (NAS) de toute personne que vous avez payée (une gardienne ou une nounou, par exemple).
- Le nombre de semaines passées dans un pensionnat ou un camp de nuit, s’il y a lieu.
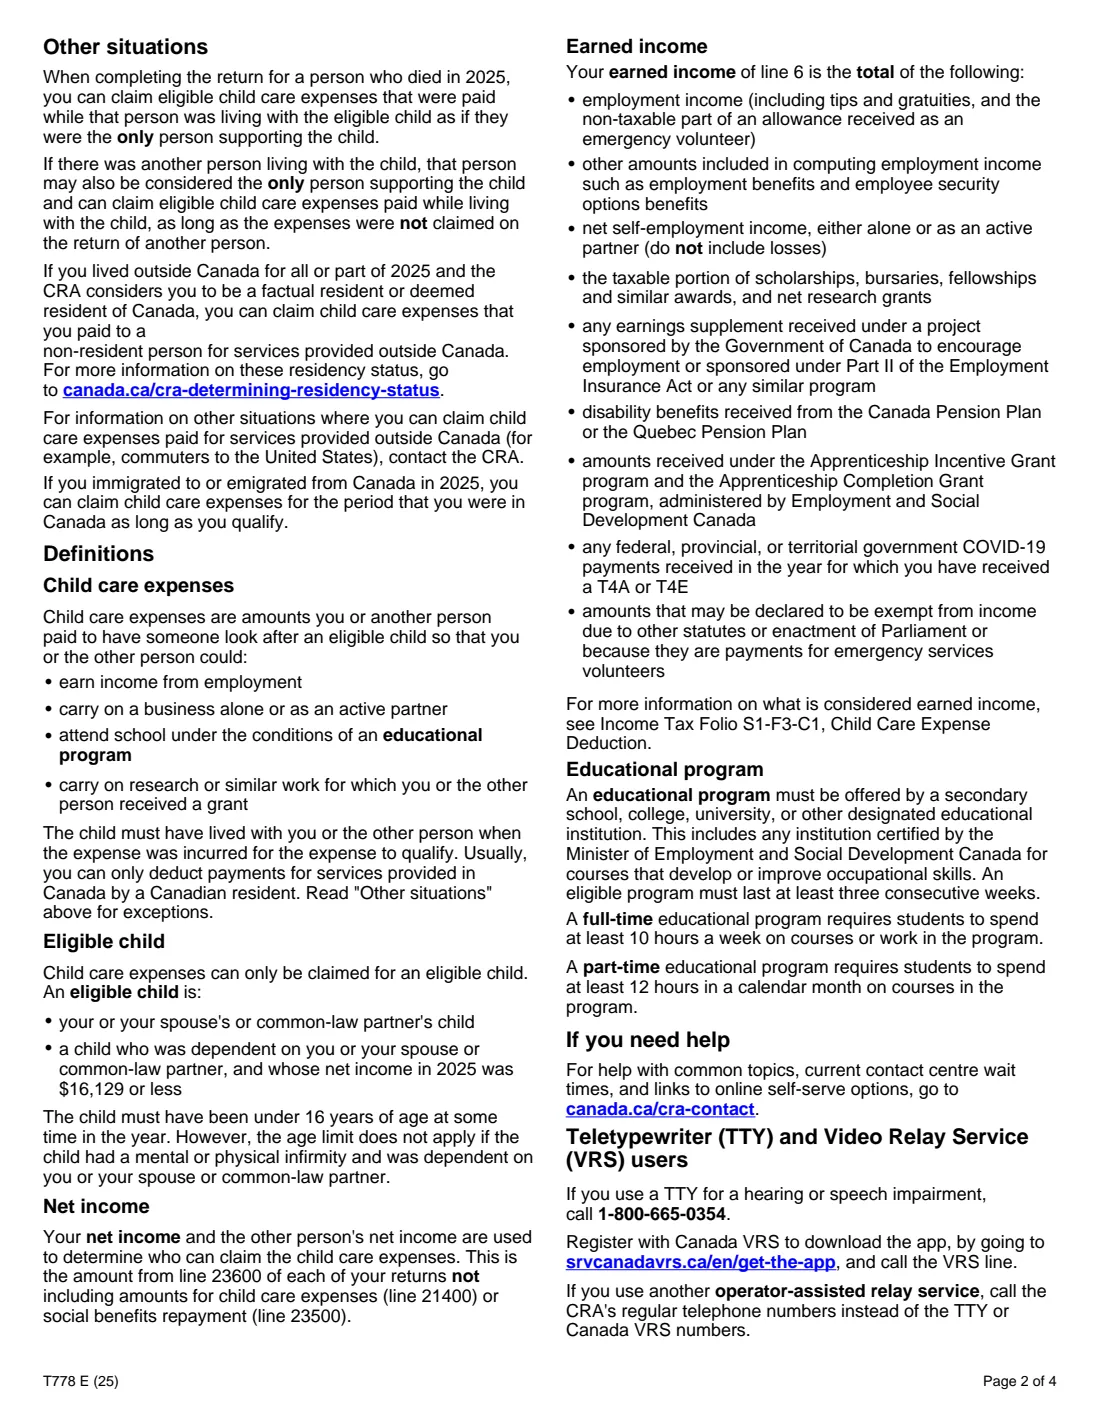
- Votre revenu gagné pour 2025 (revenu d’emploi, revenu net d’un travail indépendant, bourses d’études imposables et montants semblables).
- Pour la partie C : le nom, le NAS et le revenu net de l’autre personne, ainsi que les semaines ou les mois pendant lesquels chaque situation s’appliquait. En cas de déficience, une attestation d’un médecin ou d’un infirmier praticien.
- Pour la partie D : les semaines où vous étiez inscrit à temps plein et les mois où vous étiez inscrit à temps partiel, ainsi que votre revenu net.
- Le formulaire T2201, Certificat pour le crédit d’impôt pour personnes handicapées (Disability Tax Credit Certificate), pour un enfant inscrit à la ligne 2, s’il n’a pas déjà été produit.
Contenu de Form T778
L’édition 2025 comporte 4 pages. FileIt le demande en 5 parties :
- Part A – Your eligible childrenEmployee
- Part A – Child care paymentsEmployee
- Part B – Basic limit for child care expensesEmployee
- Part C – You are the person with the higher net incomeEmployee
- Part D – You were enrolled in an educational program in 2025Employee
Comment remplir Form T778, étape par étape
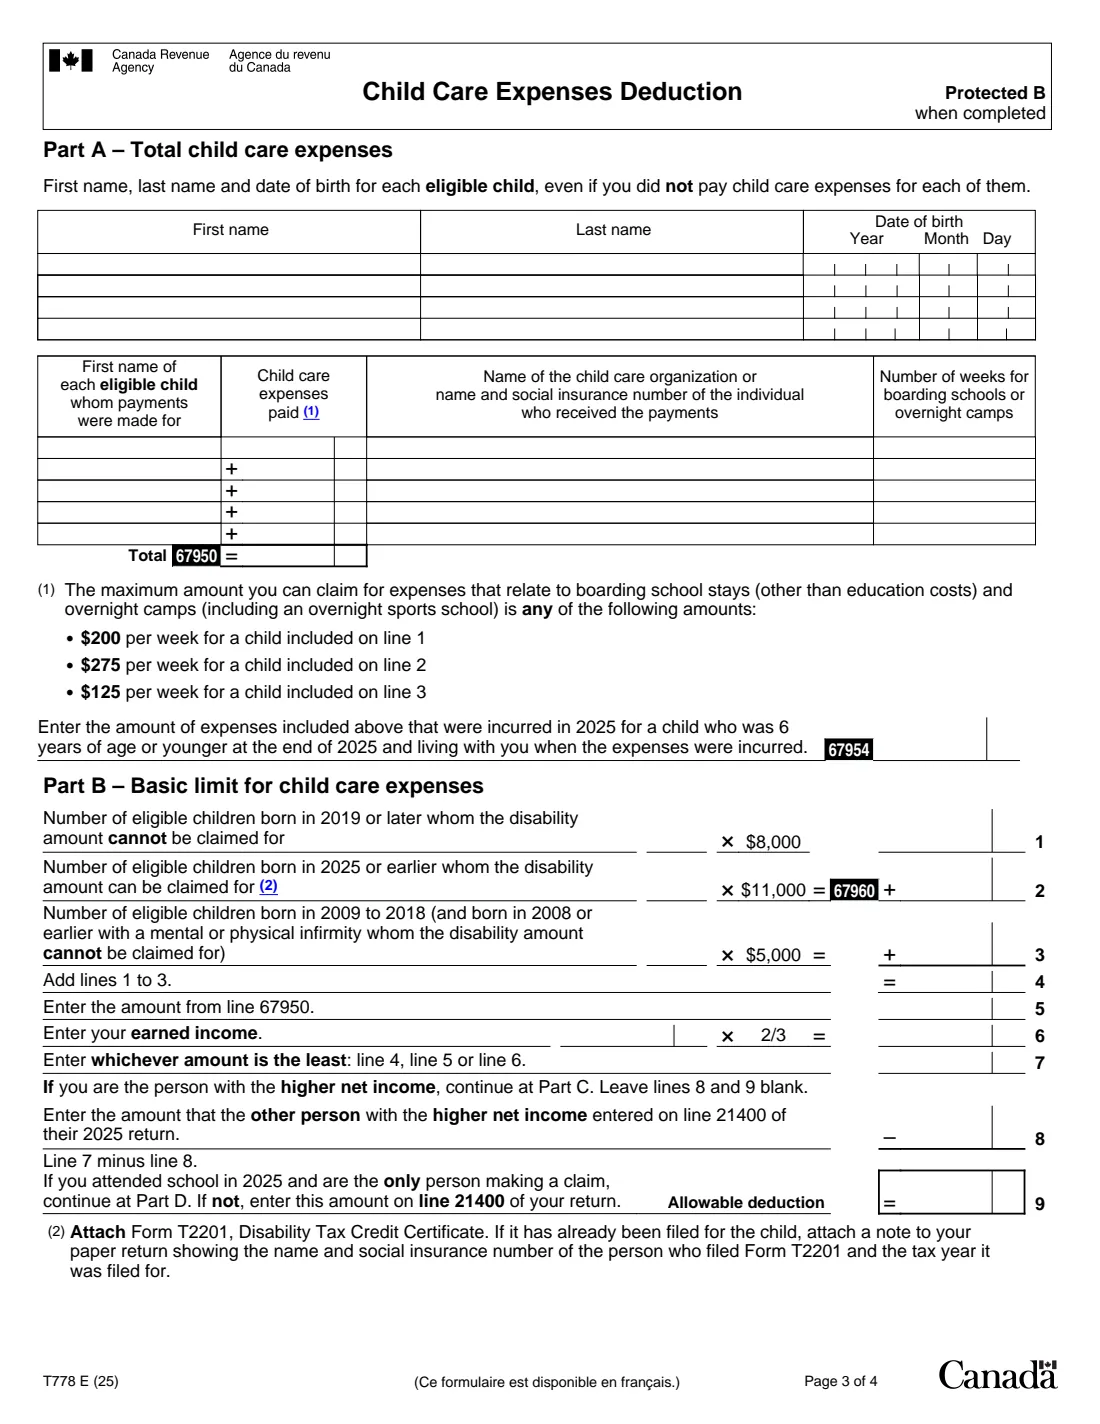
1 Partie A – Vos enfants admissibles
Inscrivez chaque enfant admissible, même si vous n’avez pas payé de frais de garde pour lui. Un enfant admissible est votre enfant, celui de votre époux, épouse ou conjoint de fait, ou un enfant qui était à votre charge et dont le revenu net était de 16 129 $ ou moins en 2025. L’enfant doit avoir eu moins de 16 ans à un moment quelconque de 2025, sauf s’il avait une déficience mentale ou physique et était à votre charge ou à celle de votre époux, épouse ou conjoint.
2 Partie A – Paiements pour la garde d’enfants
Pour chaque paiement, indiquez le prénom de l’enfant, le montant et le bénéficiaire : le nom de l’organisation, ou le nom et le numéro d’assurance sociale d’une personne. Pour les pensionnats et les camps de nuit, indiquez également le nombre de semaines, car le formulaire limite ces frais à 200 $, 275 $ ou 125 $ par semaine selon la ligne de l’enfant à la partie B. FileIt additionne le total (ligne 67950).
Indiquez ensuite quelle part de ce total concernait des enfants âgés de 6 ans ou moins à la fin de 2025 qui vivaient avec vous (ligne 67954).
3 Partie B – Plafond de base
Répartissez vos enfants admissibles en trois groupes : nés en 2019 ou après (ligne 1, 8 000 $ chacun), admissibles au montant pour personnes handicapées (ligne 2, 11 000 $ chacun), et nés de 2009 à 2018, ou avant cette période avec une déficience mais sans montant pour personnes handicapées (ligne 3, 5 000 $ chacun). Indiquez votre revenu gagné; FileIt calcule les deux tiers de celui-ci (ligne 6), puis retient le moins élevé du plafond, du montant payé et du résultat du critère de revenu (ligne 7).
Si vous êtes la personne ayant le revenu le moins élevé et que l’autre personne a déjà demandé une partie des frais, le montant inscrit à sa ligne 21400 va à la ligne 8. La ligne 9 correspond ensuite à votre déduction admissible.
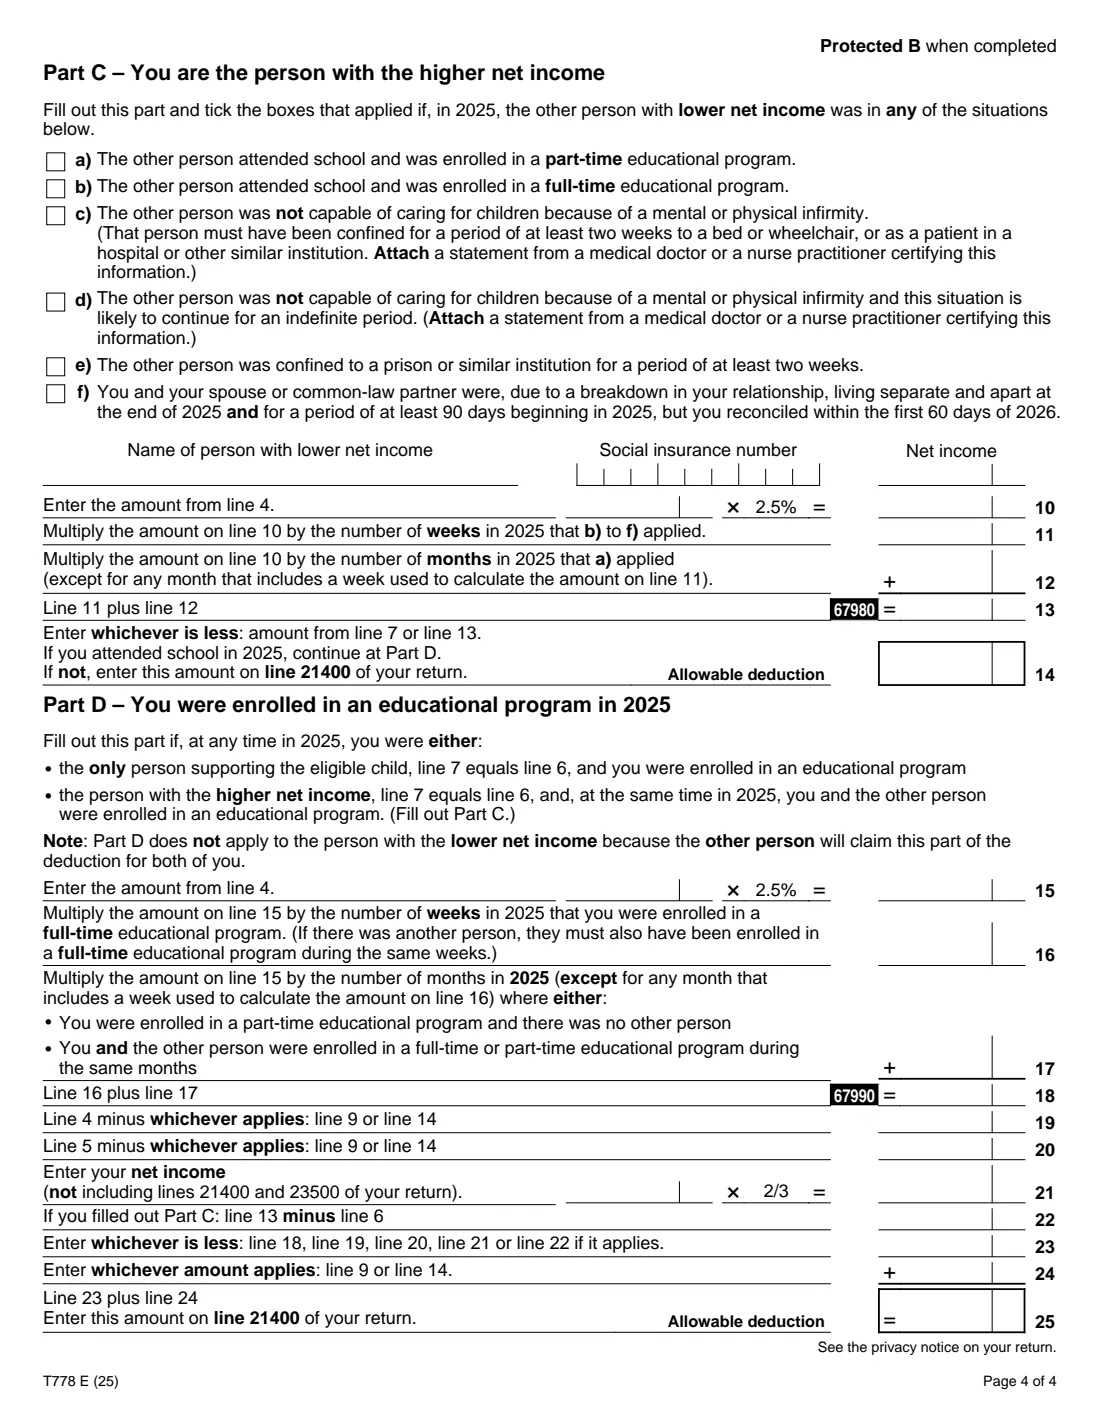
4 Partie C – La personne ayant le revenu le plus élevé
Remplissez cette partie uniquement si l’autre personne se trouvait dans l’une des situations indiquées en 2025 : études à temps partiel ou à temps plein, déficience (avec une attestation d’un médecin ou d’un infirmier praticien), incarcération, ou séparation d’au moins 90 jours suivie d’une réconciliation au cours des 60 premiers jours de 2026. Indiquez son nom, son NAS et son revenu net, ainsi que les semaines (situations b à f) ou les mois (situation a) concernés.
La limite hebdomadaire correspond à 2,5 % de la ligne 4. La déduction à la ligne 14 est le moins élevé de la ligne 7 et du montant calculé selon les semaines et les mois à la ligne 13.
5 Partie D – Étudiants
La partie D s’applique si la ligne 7 est égale à la ligne 6 et si, soit vous étiez la seule personne subvenant aux besoins de l’enfant et vous étiez aux études, soit vous êtes la personne ayant le revenu le plus élevé et vous étiez tous les deux aux études en même temps. Indiquez vos semaines d’études à temps plein, vos mois d’études admissibles à temps partiel et votre revenu net. FileIt traite les lignes 15 à 25 et calcule votre déduction admissible totale à la ligne 25.
6 Inscrivez le résultat dans votre déclaration
Inscrivez la déduction admissible (ligne 9, 14 ou 25, selon votre situation) à la ligne 21400 de votre déclaration. Si vous produisez une déclaration papier, joignez le T778. Si vous produisez votre déclaration en ligne, conservez-le avec vos reçus.
Erreurs fréquentes à éviter
- Demander la déduction pour des soins médicaux ou hospitaliers, des vêtements, du transport, des frais de scolarité pour un programme régulier ou des activités de loisir comme des leçons ou des frais de scoutisme. Le formulaire précise qu’il ne s’agit pas de frais de garde d’enfants.
- Demander des paiements versés à l’autre parent de l’enfant, à votre époux, épouse ou conjoint, à une personne à votre charge ou à un membre de votre famille âgé de moins de 18 ans.
- Omettre le NAS d’une personne fournissant des services de garde.
- Faire la demande au nom de la personne ayant le revenu le plus élevé alors qu’aucune situation de la partie C ne s’appliquait.
- Compter des frais de pensionnat ou de camp de nuit qui dépassent les limites hebdomadaires.
- Demander des frais qui ont été ou auraient pu être remboursés ou couverts par une aide financière.
- Omettre un enfant de la partie A parce que vous n’avez pas payé ses frais de garde. Le formulaire demande d’inscrire chaque enfant admissible.
Après l’avoir rempli
Inscrivez la déduction admissible à la ligne 21400 de votre déclaration pour 2025. Si vous produisez une déclaration papier, joignez le T778 rempli, mais pas vos autres pièces justificatives. Si vous produisez votre déclaration en ligne, conservez le formulaire et vos reçus au cas où l’ARC vous demanderait de les fournir. FileIt enregistre le PDF rempli dans le dossier du coffre-fort de la personne, où vous pouvez également conserver vos reçus.
Si vous et votre époux, épouse ou conjoint demandez tous les deux la déduction, chacun de vous remplit son propre T778. La personne ayant le revenu le plus élevé calcule d’abord sa demande.
Conservez les reçus de garde d’enfants. Le formulaire précise que la personne ou l’organisation payée doit vous remettre un reçu, et que l’ARC peut vous demander de le fournir plus tard.
Remplissez Form T778 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 80 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Canada Revenue Agency (CRA) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form T778 maintenant — c’est gratuitForm T778 : questions fréquentes
Puis-je remplir le formulaire T778 en ligne?
Oui. FileIt vous guide dans les parties A à D, effectue tous les calculs et inscrit vos réponses dans le PDF T778 officiel à remplir de l’ARC. Vous inscrivez ensuite la déduction à la ligne 21400 de votre déclaration.
Qui demande la déduction pour frais de garde d’enfants, moi ou mon conjoint?
Si vous viviez avec l’autre parent de l’enfant, votre époux, épouse ou conjoint de fait, ou une personne qui demandait une déduction pour l’enfant à titre de personne à charge, la personne ayant le revenu net le moins élevé fait généralement la demande. La personne ayant le revenu le plus élevé peut la demander uniquement dans les situations de la partie C, ou en vertu de la partie D si vous étiez tous les deux aux études. Si vos revenus nets sont égaux, vous convenez de la personne qui fera la demande.
Quel montant puis-je demander par enfant?
Pour 2025, les plafonds sont de 8 000 $ pour chaque enfant né en 2019 ou après, de 11 000 $ pour chaque enfant admissible au montant pour personnes handicapées et de 5 000 $ pour chaque enfant né de 2009 à 2018 (ou avant cette période avec une déficience mais sans montant pour personnes handicapées). Votre demande est également limitée au montant payé et aux deux tiers de votre revenu gagné.
Puis-je demander la déduction pour un camp de jour d’été?
Oui. Le formulaire mentionne les camps de jour et les écoles de sports de jour dont le but principal est de prendre soin des enfants. Les camps de nuit et les pensionnats sont également admissibles, jusqu’à concurrence de 200 $, 275 $ ou 125 $ par semaine selon l’enfant.
Puis-je demander la déduction pour une gardienne ou un grand-parent?
Oui, si cette personne n’est pas le parent de l’enfant, votre époux, épouse ou conjoint, une personne à votre charge ou un membre de votre famille âgé de moins de 18 ans. Vous aurez besoin de son numéro d’assurance sociale et d’un reçu.
Dois-je envoyer le T778 à l’ARC?
Uniquement avec une déclaration papier. Si vous produisez votre déclaration en ligne, conservez le formulaire et vos reçus au cas où l’ARC vous les demanderait.
Je suis étudiant et j’ai un enfant. Est-ce que quelque chose change?
C’est possible. Si votre revenu gagné limitait votre déduction (la ligne 7 est égale à la ligne 6), la partie D peut vous accorder une marge supplémentaire selon les semaines d’études à temps plein ou les mois d’études à temps partiel.
Sources officielles
- Formulaire vierge (PDF), publié par Canada Revenue Agency (CRA) : https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/t778/t778-fill-25e.pdf
- Instructions et conseils officiels : https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/t778.html
- Édition affichée sur cette page : T778 E (25) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Canada Revenue Agency (CRA) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.