Qu’est-ce que PAYG voluntary agreement ?
L’impôt est généralement retenu sur le salaire d’un employé, mais pas sur les paiements versés à un prestataire qui communique un ABN. Le prestataire paie ensuite lui-même son impôt, souvent au moyen d’acomptes PAYG. Un accord volontaire change cela : le payeur (l’entreprise) et le bénéficiaire (un prestataire personne physique titulaire d’un ABN) conviennent qu’un impôt sera retenu sur les paiements, comme pour un employé.
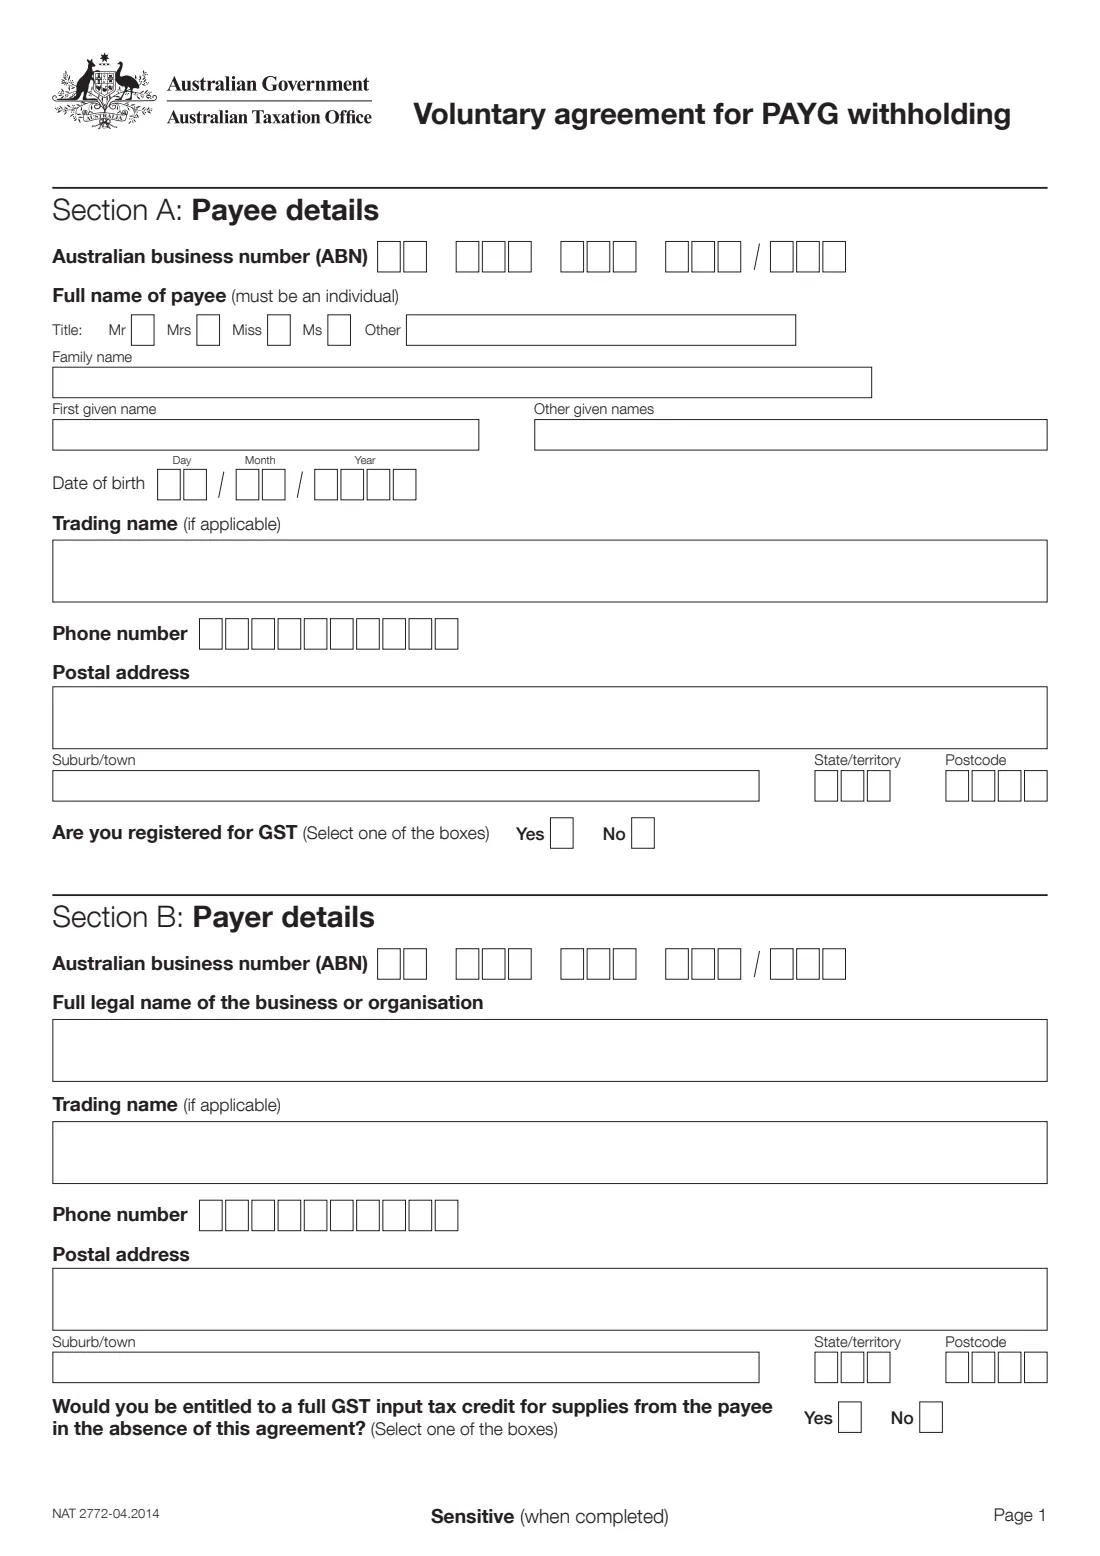
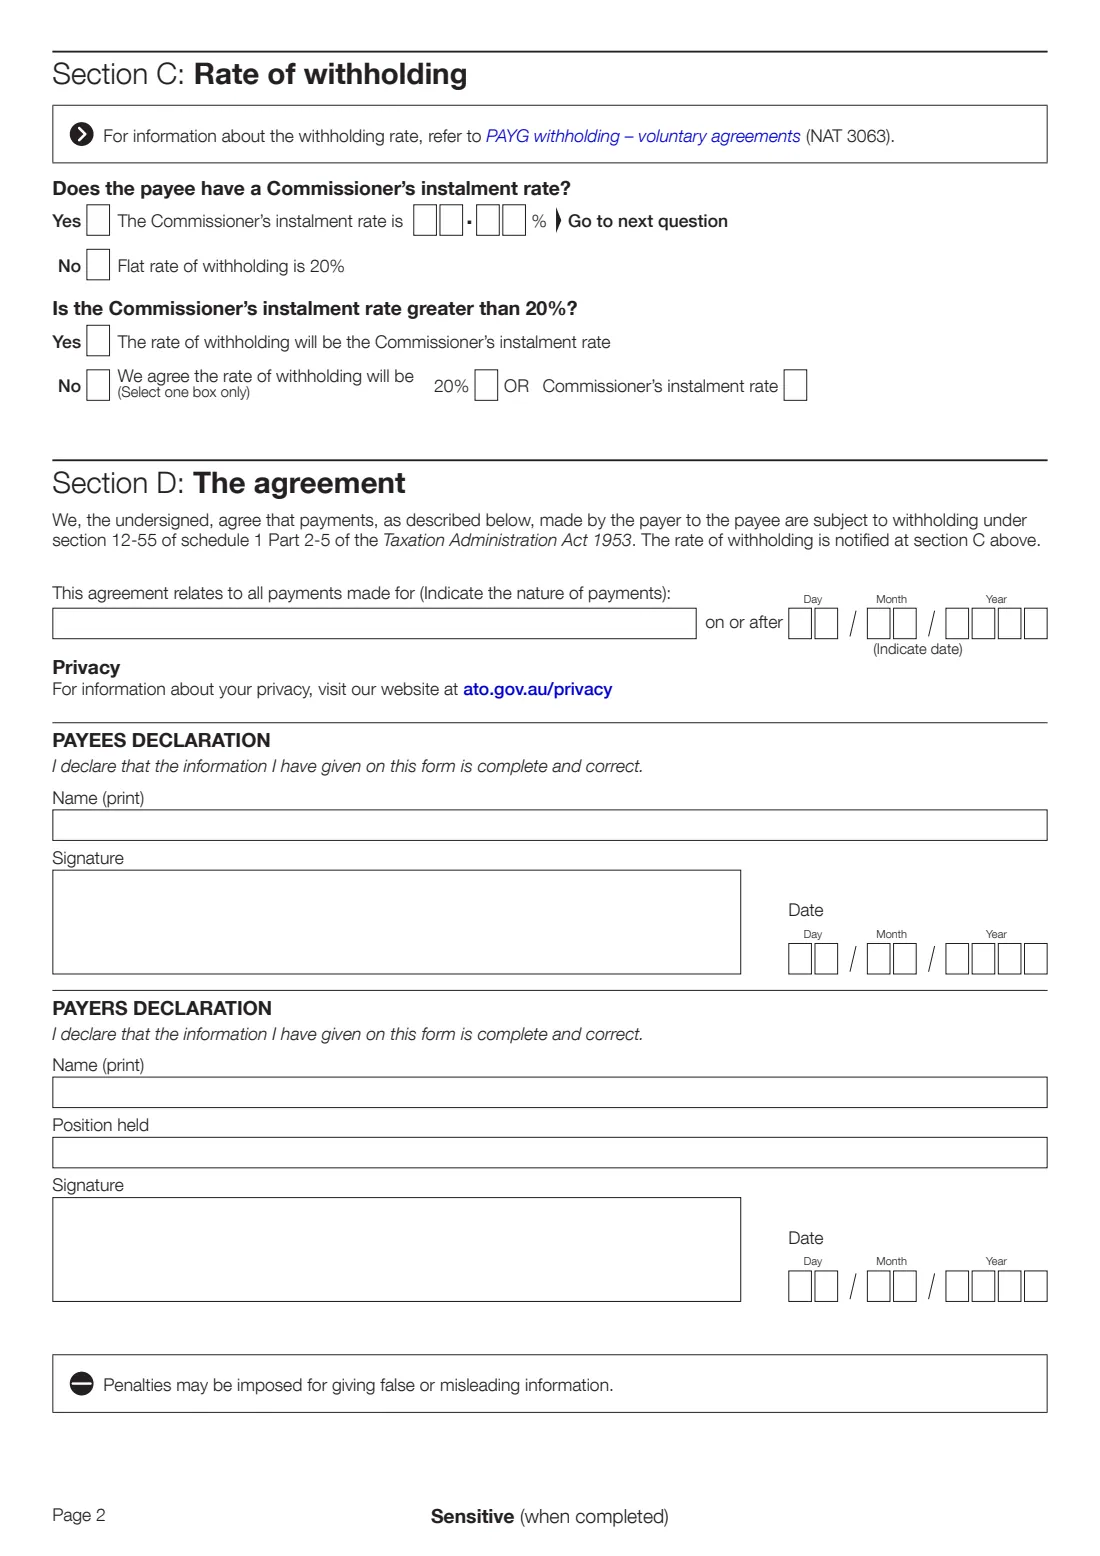
L’accord volontaire de retenue PAYG (Voluntary agreement for PAYG withholding), NAT 2772, est le formulaire de l’ATO prévu à cet effet. Il consigne les coordonnées des deux parties, le taux de retenue (un taux fixe de 20 % ou le taux d’acomptes de l’administration fiscale applicable au bénéficiaire), le type de paiements concernés et sa date de début. Les deux parties le signent. Le guide de l’ATO Retenue PAYG – accords volontaires (PAYG withholding – voluntary agreements), NAT 3063, explique le taux applicable.
FileIt vous guide à travers les questions et insère les réponses dans le PDF officiel de l’ATO (édition NAT 2772-04.2014), y compris les noms comportant des accents. Vous le signez ensuite tous les deux à la main ou avec FileIt eSign, en option. FileIt n’envoie jamais rien à l’ATO.
- Émis par
- Australian Taxation Office (ATO) (administration fiscale australienne)
- Parties
- Le bénéficiaire (un prestataire personne physique titulaire d’un ABN) et le payeur
- Taux
- 20 %, ou le taux d’acomptes de l’administration fiscale applicable au bénéficiaire (section C)
- Signatures
- Le bénéficiaire et le payeur signent chacun une déclaration
- Plus d’informations
- Retenue PAYG – accords volontaires (PAYG withholding – voluntary agreements), NAT 3063
- Édition
- NAT 2772-04.2014
- Pages
- 2
Qui doit remplir PAYG voluntary agreement ?
- Les prestataires et travailleurs indépendants titulaires d’un ABN qui préfèrent que l’impôt soit prélevé sur chaque paiement plutôt que de recevoir une facture à la fin de l’année.
- Les entreprises qui paient un tel prestataire et ont convenu de retenir l’impôt sur ces paiements.
- Les teneurs de livres et les gestionnaires de paie qui mettent en place l’accord pour une entreprise.
Quand utiliser PAYG voluntary agreement
- Avant le premier paiement que vous souhaitez couvrir. L’accord s’applique aux paiements effectués à compter de la date que vous inscrivez à la section D.
- Lorsque le bénéficiaire est une personne physique. Le formulaire précise que le bénéficiaire doit être une personne physique.
- Lorsque le bénéficiaire possède un ABN. Sans ABN, les règles distinctes de retenue applicables en l’absence d’ABN s’appliquent à la place.
Ce qu’il vous faut avant de commencer
- Les deux ABN et, le cas échéant, les numéros de succursale associés aux ABN.
- Les nom et prénom complets, le titre et la date de naissance du bénéficiaire.
- Les noms commerciaux, adresses postales et numéros de téléphone des deux parties.
- Le fait que le bénéficiaire soit ou non enregistré à la GST, et que le payeur aurait ou non droit à un crédit de taxe sur les intrants GST intégral pour les fournitures du bénéficiaire en l’absence de l’accord.
- Le fait que le bénéficiaire dispose ou non d’un taux d’acomptes de l’administration fiscale, et le taux concerné. Il figure sur l’avis d’acompte du bénéficiaire.
- Une brève description des paiements couverts par l’accord et sa date de début.
- Le nom et la fonction du signataire représentant le payeur.
Contenu de PAYG voluntary agreement
L’édition 2014 comporte 2 pages. FileIt le demande en 6 parties, et il est signé par Payee (contractor) et Payer :
- Section A: Payee detailsPayee (contractor)
- Section B: Payer detailsPayer
- Section C: Rate of withholdingPayer
- Section D: The agreementPayer
- Payee's declarationPayee (contractor)
- Payer's declarationPayer
Comment remplir PAYG voluntary agreement, étape par étape
1 Section A : Coordonnées du bénéficiaire
L’ABN, le titre, le nom de famille, les prénoms et la date de naissance du prestataire. Le bénéficiaire doit être une personne physique. Ajoutez un nom commercial, le cas échéant, un numéro de téléphone (avec l’indicatif régional, sauf s’il s’agit d’un mobile), l’adresse postale et indiquez si le bénéficiaire est enregistré à la GST.
2 Section B : Coordonnées du payeur
L’ABN, la dénomination légale complète, le nom commercial, le numéro de téléphone et l’adresse postale de l’entreprise. Répondez ensuite à la question de savoir si le payeur aurait droit à un crédit de taxe sur les intrants GST intégral pour les fournitures du bénéficiaire en l’absence de cet accord.
3 Section C : Taux de retenue
Si le bénéficiaire ne dispose d’aucun taux d’acomptes de l’administration fiscale, cochez Non : le taux fixe de 20 % s’applique. S’il en dispose d’un, cochez Oui et indiquez-le.
Indiquez ensuite si ce taux est supérieur à 20 %. Si c’est le cas, le taux de retenue est le taux d’acomptes de l’administration fiscale. Dans le cas contraire, vous convenez tous les deux du taux applicable : 20 % ou le taux d’acomptes de l’administration fiscale. Sélectionnez une seule option.
4 Section D : L’accord
Décrivez les paiements couverts par l’accord, par exemple « services de conception graphique », ainsi que la date à partir de laquelle il s’applique. En signant, les deux parties conviennent que ces paiements sont soumis à une retenue en vertu de la section 12-55 de l’annexe 1 de la loi de 1953 sur l’administration fiscale (Taxation Administration Act 1953).
5 Déclarations
Le bénéficiaire inscrit son nom en lettres capitales, signe et date la déclaration. Le représentant du payeur inscrit son nom et sa fonction en lettres capitales, signe et date la déclaration. Les deux parties déclarent que les informations sont complètes et exactes. Le formulaire avertit que des sanctions peuvent être imposées en cas de transmission d’informations fausses ou trompeuses.
Erreurs fréquentes à éviter
- Utiliser le formulaire pour un bénéficiaire qui n’est pas une personne physique, comme une société ou une fiducie.
- Répondre à la question « supérieur à 20 % » d’une manière qui ne correspond pas au taux indiqué.
- Cocher à la fois 20 % et le taux d’acomptes de l’administration fiscale. Le formulaire précise de sélectionner une seule case.
- Omettre la date de début ou la description des paiements.
- Faire signer une seule partie. Les deux déclarations doivent être signées.
Après l’avoir rempli
Les deux parties signent et datent leur déclaration, à la main ou avec FileIt eSign.
Chaque partie conserve un exemplaire avec ses documents fiscaux.
Le payeur retient ensuite l’impôt au taux convenu sur les paiements couverts par l’accord. Consultez NAT 3063 pour connaître les règles.
FileIt enregistre le PDF rempli dans votre coffre-fort.
Remplissez PAYG voluntary agreement en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 38 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Australian Taxation Office (ATO) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez PAYG voluntary agreement maintenant — c’est gratuitPAYG voluntary agreement : questions fréquentes
Qu’est-ce qu’un accord volontaire de retenue PAYG ?
Un accord entre une entreprise et un prestataire personne physique titulaire d’un ABN pour retenir l’impôt sur les paiements du prestataire, comme il le serait sur le salaire d’un employé.
Quel taux est retenu ?
Un taux fixe de 20 % ou le taux d’acomptes de l’administration fiscale applicable au bénéficiaire. Si le bénéficiaire ne dispose d’aucun taux d’acomptes, le formulaire fixe le taux à 20 %. Si le taux d’acomptes est supérieur à 20 %, ce taux s’applique. Dans le cas contraire, les deux parties choisissent entre 20 % et le taux d’acomptes.
Une société peut-elle être le bénéficiaire ?
Non. Le formulaire précise que le bénéficiaire doit être une personne physique.
Où trouver le taux d’acomptes de l’administration fiscale ?
Sur l’avis d’acompte PAYG du bénéficiaire émis par l’ATO. Le payeur et le bénéficiaire peuvent obtenir davantage d’informations dans le guide de l’ATO Retenue PAYG – accords volontaires (PAYG withholding – voluntary agreements), NAT 3063.
Puis-je remplir NAT 2772 en ligne ?
Oui. FileIt insère vos réponses dans le PDF officiel de l’ATO, que les deux parties peuvent signer avec FileIt eSign, en option, ou à la main.
FileIt envoie-t-il l’accord à l’ATO ?
Non. FileIt remplit le PDF officiel et l’enregistre dans votre coffre-fort. Il n’envoie jamais rien à l’ATO.
Sources officielles
- Formulaire vierge (PDF), publié par Australian Taxation Office (ATO) : https://www.ato.gov.au/api/public/content/768e8b7f-7d4c-48a4-a0ad-3aad4970831d_BUS_16223_NAT2772_pdf
- Instructions et conseils officiels : https://www.ato.gov.au/forms-and-instructions
- Édition affichée sur cette page : NAT 2772-04.2014 (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Australian Taxation Office (ATO) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.