¿Qué es carta de condonación de deuda?
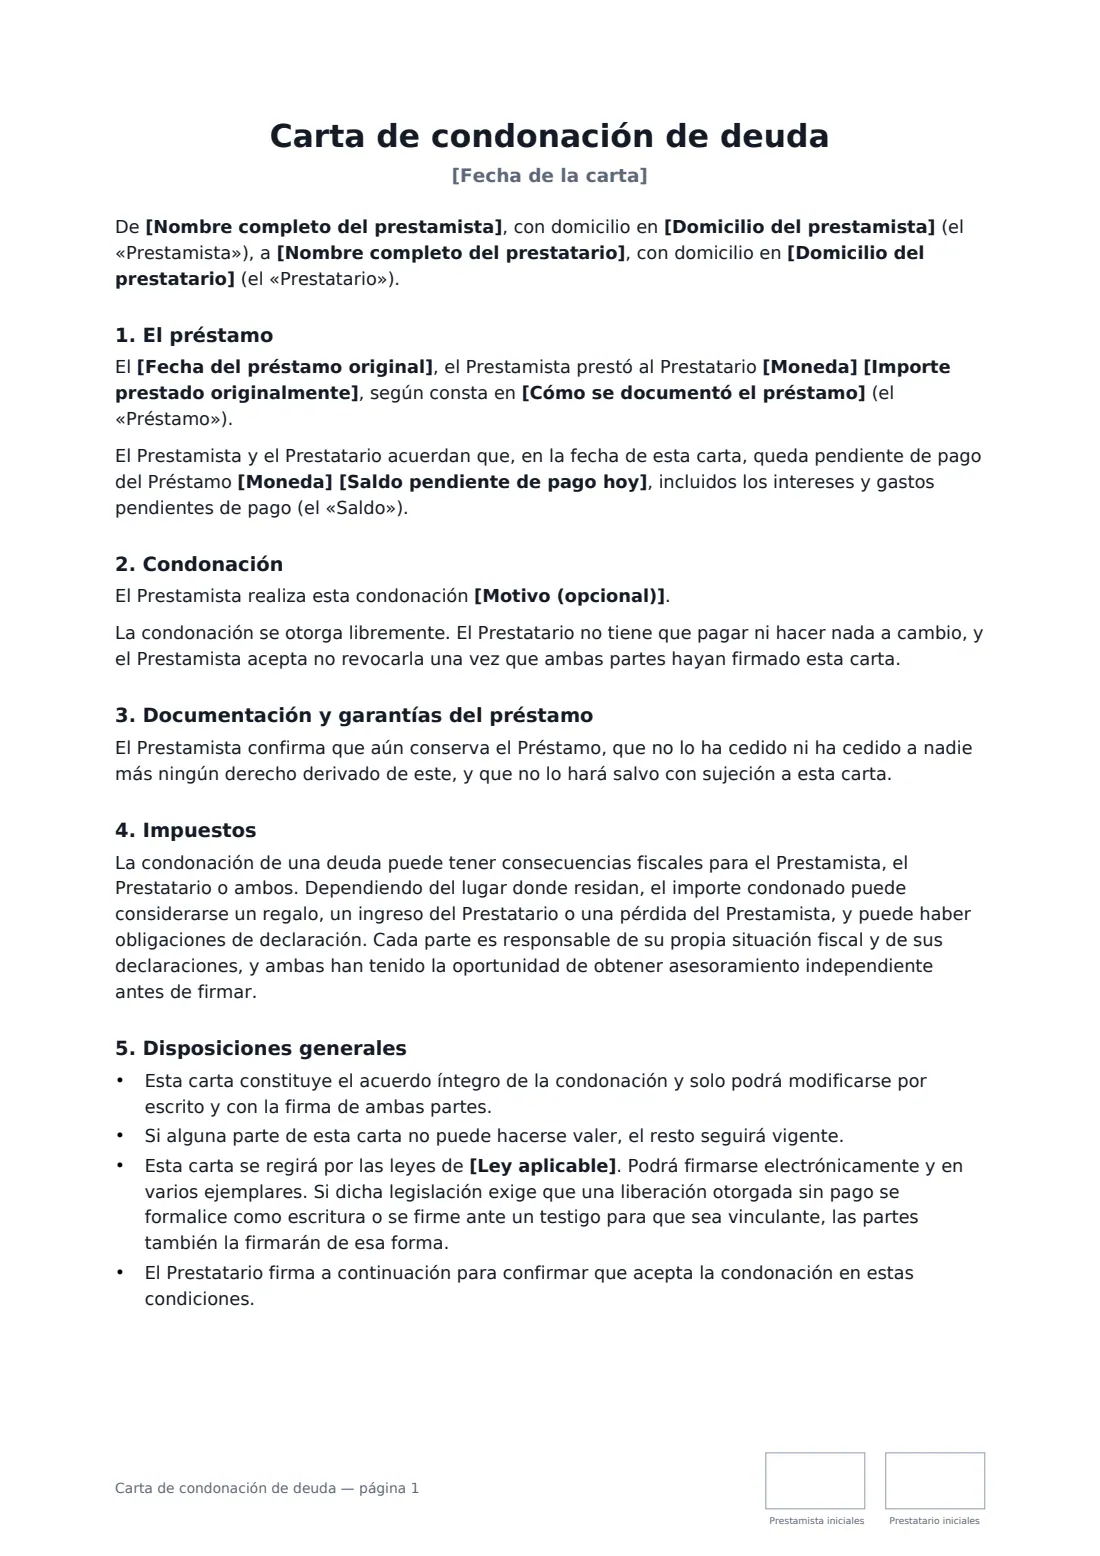
Prestar dinero a familiares o amigos es habitual, y también lo es decidir después no recuperarlo — como regalo de boda o graduación, porque las circunstancias han cambiado o simplemente para saldar la cuenta. Una carta de condonación de deuda deja constancia de esa decisión para que no haya dudas más adelante: cuánto se prestó, cuánto queda pendiente, cuánto condonas y que el prestatario queda liberado.
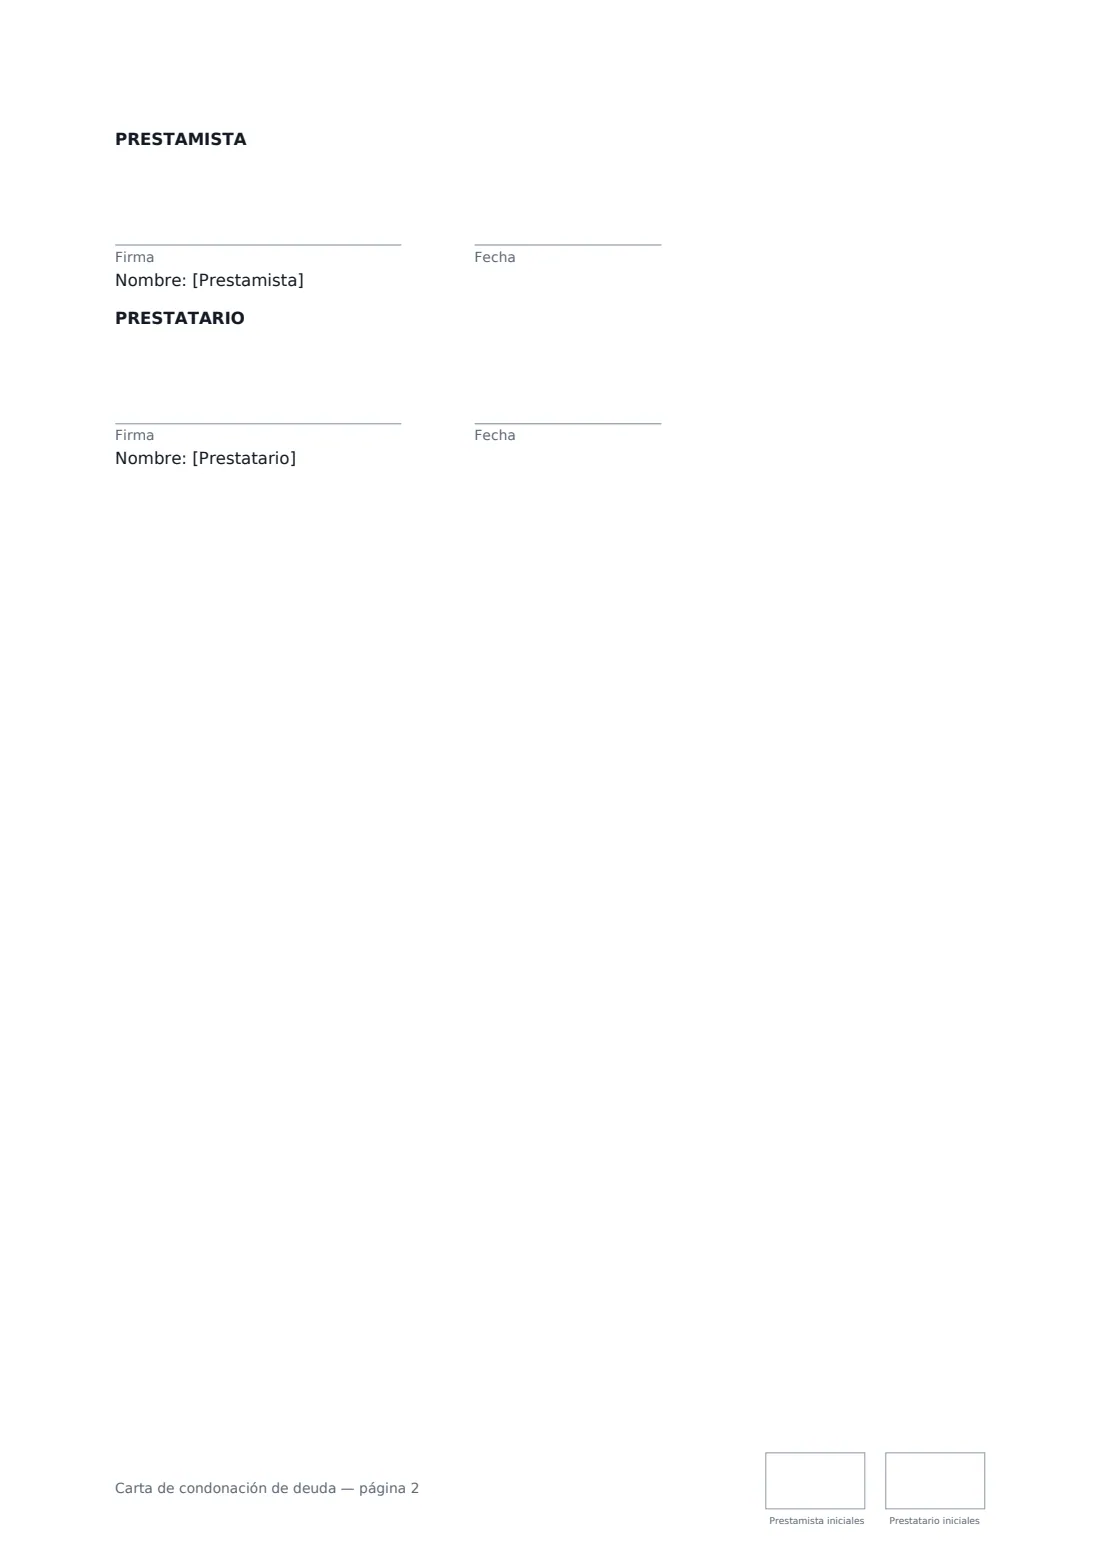
Esta plantilla identifica el préstamo original (y el pagaré (promissory note) o acuerdo, si lo había), confirma el saldo adeudado en la fecha de la carta y condona todo el saldo o una parte. Si la condonación es parcial, indica el saldo restante y cómo se devolverá, o mantiene las condiciones originales. Establece que la condonación se concede libremente y que el prestamista no la retirará, contempla la cancelación del pagaré original, la liberación de cualquier garantía, como un gravamen (lien) sobre un coche, y señala que condonar una deuda puede tener consecuencias fiscales que dependen de dónde vivas. El prestamista firma y el prestatario firma para aceptar, y ambos ponen sus iniciales en cada página.
- Ideal para
- Préstamos personales y familiares que has decidido no cobrar por completo
- Firman
- El prestamista y el prestatario, para aceptar
- Condonación
- Todo el saldo o una parte, manteniéndose el resto pendiente de devolución
- Extensión
- 2 páginas, con iniciales en cada página
Cuándo usar un carta de condonación de deuda
- Un padre que condona como regalo un préstamo a un hijo adulto
- Condonar el resto del préstamo de un amigo después de que haya devuelto la mayor parte
- Reducir un préstamo familiar tras un cambio en las circunstancias del prestatario
- Cancelar un pagaré y liberar un gravamen sobre un coche u otro bien
- Saldar una deuda familiar antigua antes de liquidar un plan sucesorio o una herencia
Lo que debes completar
17 campos en blanco y, después, el nombre y el correo electrónico de cada firmante: prestamista, prestatario.
1 Las partes
- Fecha de la carta*
- Nombre completo del prestamista*
- Domicilio del prestamista
- Nombre completo del prestatario*
- Domicilio del prestatario
2 El préstamo
- Fecha del préstamo original*
- Moneda*
- Importe prestado originalmente*
- Cómo se documentó el préstamo
- Saldo pendiente de pago hoy*
3 La condonación
- Qué se condona* El saldo completo · Parte del saldo
- Importe condonado (solo una parte)
- Importe aún pendiente de pago (solo una parte)
- Cómo se pagará el resto (solo una parte)
- Motivo (opcional)
- Garantía que se liberará
4 Otras condiciones
- Ley aplicable*
5 Quién firma
- Prestamista firma y fecha, iniciales en cada página · La persona que prestó el dinero y ahora lo condona.
- Prestatario firma y fecha, iniciales en cada página · La persona que debe el dinero. Su firma confirma que acepta la condonación y sus condiciones.
Qué incluye el carta de condonación de deuda
- El préstamo
- Condonación
- Documentación y garantías del préstamo
- Impuestos
- Disposiciones generales
Cómo usar el carta de condonación de deuda, paso a paso
1 Describe el préstamo original
Introduce la fecha y el importe prestado, y especifica el pagaré o acuerdo de préstamo, si lo había. Después, introduce el saldo que todavía se debe hoy, incluidos los intereses impagados; ambos confirmáis esa cifra.
2 Elige cuánto condonar
Elige todo el saldo para liberar por completo al prestatario. Elige parte del saldo para condonar un importe concreto; introduce lo que todavía se debe y, si quieres, nuevas condiciones de devolución. De lo contrario, se mantienen las condiciones originales.
3 Añade un motivo y cualquier garantía
Indica el motivo si quieres, por ejemplo, «como regalo de boda». Si se ofreció algo como garantía del préstamo, como un coche, especifícalo: la carta lo libera cuando se condona todo el saldo o lo mantiene como garantía únicamente del saldo restante.
4 Envíala para firmar
Añade al prestatario como firmante. Cuando los dos hayáis firmado, el PDF se guarda en tu bóveda. Marca cualquier pagaré original como «cancelado» y devuélvelo, tal como indica la carta.
Consejos antes de enviarlo
- Comprueba las consecuencias fiscales antes de firmar. Según dónde vivas, un préstamo condonado puede considerarse un regalo del prestamista, un ingreso del prestatario o ninguna de las dos cosas; además, puede haber umbrales de declaración.
- Asegúrate de que el saldo está claro. Acordar la cifra exacta adeudada en la fecha de la carta evita discusiones posteriores sobre los intereses.
- Si se registró un gravamen o una carga, la carta obliga al prestamista a firmar la liberación, pero puede que aún tengas que presentarla ante el registro correspondiente.
- Conserva la carta firmada junto con el pagaré original: juntos muestran todo el historial del préstamo.
Fírmalo en línea en minutos
- Rellena los campos en blanco. Los nombres, las fechas y los importes aparecen directamente en el acuerdo; la vista previa muestra exactamente dónde.
- Indica quién firma. Marca «Soy yo» para tu parte. FileIt crea el PDF con cada casilla de firma, fecha e iniciales en la línea correspondiente, y puedes revisarlo o mover cualquier elemento antes de enviarlo.
- Envíalo. Cada firmante recibe un enlace seguro y firma desde cualquier dispositivo, sin necesidad de tener una cuenta. El PDF firmado, con un registro de auditoría y un Certificado de finalización, se guarda en tu bóveda y se envía por correo electrónico a todos.
Preguntas frecuentes sobre Carta de condonación de deuda
¿Puedo condonar solo una parte de un préstamo?
Sí. Elige «Parte del saldo», introduce el importe condonado y el importe que todavía se debe, y establece nuevas condiciones de devolución o mantén las originales.
¿Tiene consecuencias fiscales?
Puede tenerlas para cualquiera de las partes, y varían mucho según el país y el estado. La carta lo indica y establece que cada parte es responsable de su propia situación fiscal. Si el importe es elevado, pide asesoramiento antes de firmar.
¿Puede el prestamista cambiar de opinión más adelante?
La carta deja constancia de que la condonación se concede libremente y de que el prestamista acepta no retirarla una vez que ambos hayan firmado; el prestatario firma para aceptarla. Como el prestatario no entrega nada a cambio, algunos sistemas jurídicos solo consideran vinculante una liberación de este tipo si se formaliza como escritura (deed) o ante testigos. La carta también os obliga a firmarla de esa forma cuando lo exija la ley aplicable, así que compruébalo si el importe es importante.
¿Es válida una carta de condonación de deuda firmada online?
Las firmas electrónicas suelen ser válidas para acuerdos ordinarios como este en EE. UU. (Ley ESIGN (ESIGN Act) y UETA), el Reino Unido, la UE (Reglamento eIDAS (eIDAS)) y Canadá. FileIt conserva un registro de auditoría y un Certificado de finalización junto con el PDF firmado. La liberación de una garantía registrada sobre un bien puede requerir un documento independiente presentado ante el registro.
¿Es gratis esta plantilla?
Sí. Puedes usar la plantilla gratis con la aplicación de firma electrónica FileIt eSign, y el prestatario no necesita una cuenta de FileIt para firmar.