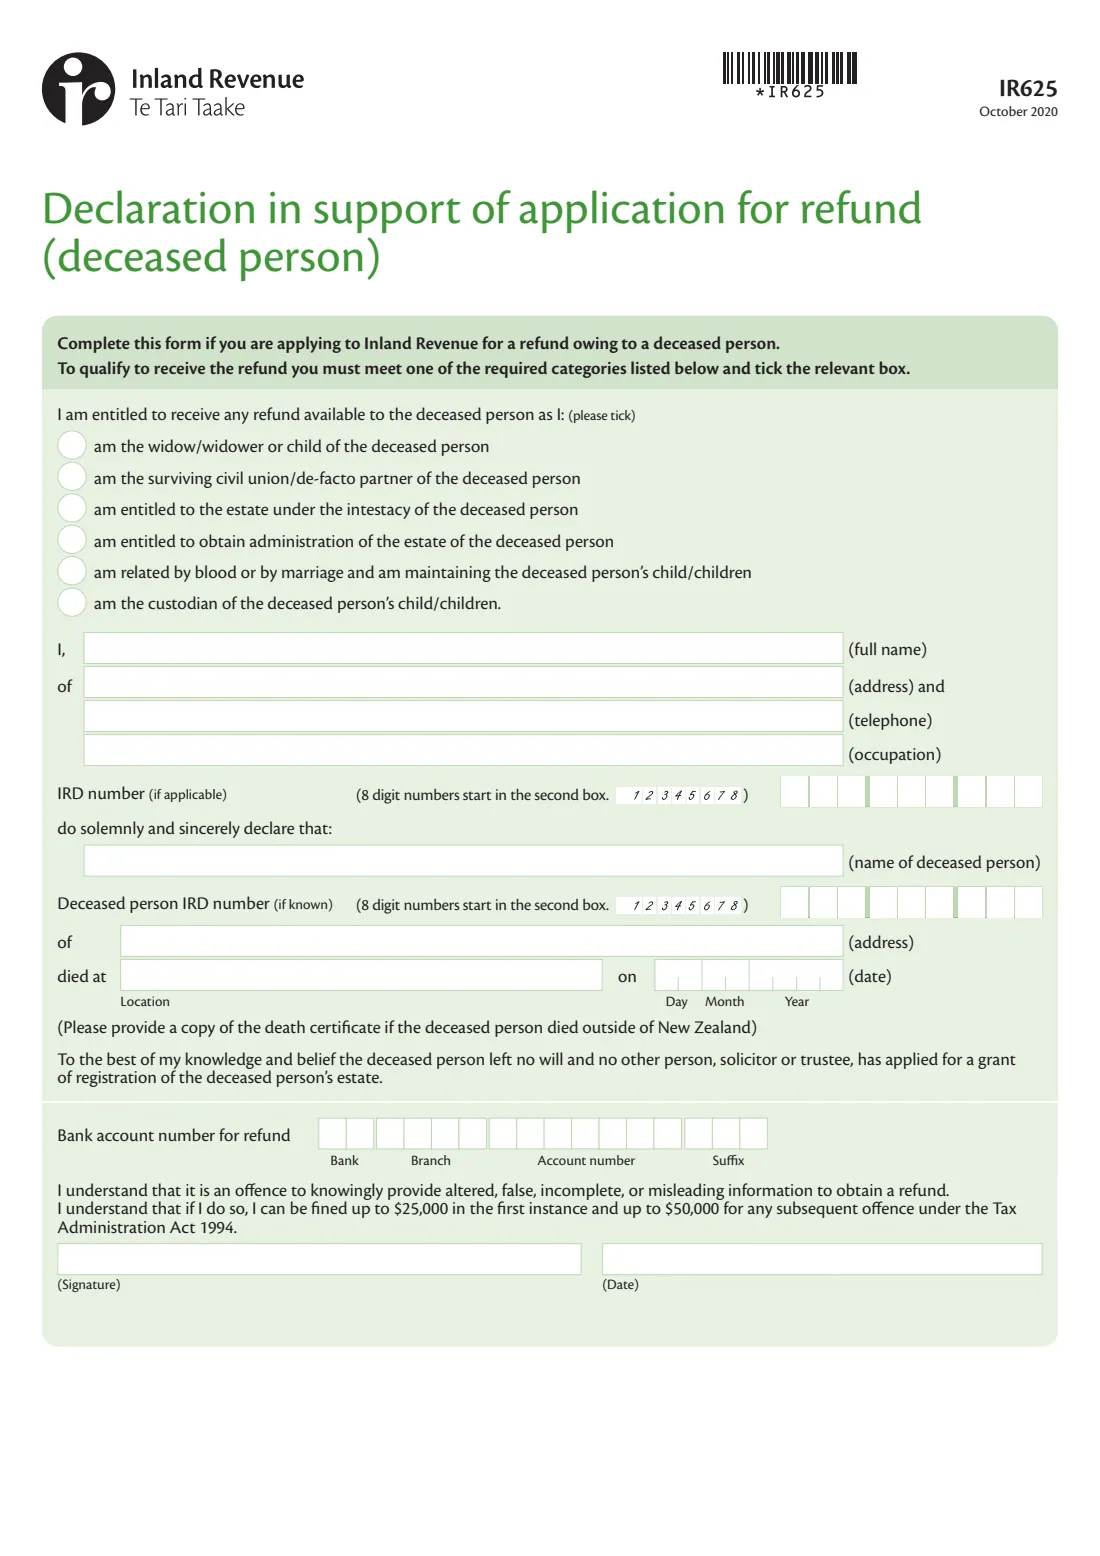
什么是 IR625 (refund for a deceased person)?
有人去世后,新西兰税务局(Inland Revenue)可能仍欠其一笔退税,例如最终所得税评估产生的退税。通常由遗嘱执行人或遗产管理人处理。但许多小额遗产从未经过遗嘱认证程序。在没有遗嘱、遗嘱认证和遗产管理授权书时,IR625 是近亲或其他有权人士申领退税的方式。
在表格中勾选使你有权领取退税的类别,填写你自己的资料和已故人士的资料,并提供一个用于收取退税的新西兰银行账户。然后你需要签署一份郑重声明,说明据你所知,该人士没有留下遗嘱,也没有其他人申请管理其遗产。新西兰税务局说明,该表格仅适用于不超过 $40,000 的金额;超过此金额则需要办理遗嘱认证。
FileIt 会为你填写 IR625 的 October 2020 版本。它能正确打印带长音符号和重音符号的姓名,将 8 位 IRD 编号填入正确方框,按照新西兰税务局的校验位规则检查 IRD 编号,并将银行账户号码拆分到表格的银行、分行、账户和后缀方框中。完成后的 PDF 会保存到你的 FileIt 保管库,供你签署并邮寄。
- 填写人
- 已故人士的配偶、伴侣、子女或其他有权的近亲
- 适用情形
- 有应退税款,且没有遗嘱、遗嘱认证或遗产管理授权书
- 金额上限
- 适用于不超过 $40,000 的退税;超过该金额则申请遗嘱认证
- 寄送地址
- 新西兰税务局(Inland Revenue),PO Box 39010, Wellington Mail Centre, Lower Hutt 5045
- 附件
- 如果该人士在新西兰境外去世,附上死亡证明副本
- 版本
- IR625 October 2020
谁需要填写 IR625 (refund for a deceased person)?
- 已故人士的遗孀、鳏夫或子女。
- 尚存的民事结合伴侣或事实伴侣。
- 根据无遗嘱继承规则(适用于没有遗嘱的情况)有权继承遗产的人。
- 有权取得遗产管理权的人。
- 通过血缘或婚姻关系与其有亲属关系、且正在抚养该人士子女的人。
- 该人士子女的监护人。
何时使用 IR625 (refund for a deceased person)
- 已故人士有新西兰税务局应退的款项,且没有遗嘱、遗嘱认证或遗产管理授权书时。
- 仅适用于退税金额为 $40,000 或以下的情况。新西兰税务局说明,金额较大的退税需要办理遗嘱认证。
- 不适用于已经指定遗嘱执行人或遗产管理人的情况。应由他们处理遗产的税务事务。
- 该表格仅允许你领取退税,并不授权你代表该人士与税务局沟通或代其作出更改。
开始前需要准备什么
- 你的全名、地址、电话号码和职业,以及你的 IRD 编号(如有)。
- 已故人士的全名、最后住址和 IRD 编号(如知悉)。
- 其去世地点和死亡日期。
- 如果其在新西兰境外去世,附上死亡证明副本。
- 用于收取退税的新西兰银行账户号码(银行、分行、账户和后缀)。
IR625 (refund for a deceased person) 的内容
2020 版本共 1 页。 FileIt 要求填写 5 个部分,并由 Claimant (next of kin) 签名:
- Why you're entitled to the refundClaimant (next of kin)
- About youClaimant (next of kin)
- The person who diedClaimant (next of kin)
- Bank account for the refundClaimant (next of kin)
- DeclarationClaimant (next of kin)
分步填写 IR625 (refund for a deceased person)
1 你的资格
勾选一个使你有权领取退税的类别:遗孀、鳏夫或子女;尚存的民事结合伴侣或事实伴侣;根据无遗嘱继承规则享有权利的人;有权取得遗产管理权的人;正在抚养该人士子女的亲属;或其子女的监护人。
2 你的资料
填写你的全名、地址、电话和职业,然后填写你的 IRD 编号(如有)。表格说明,8 位 IRD 编号应从第二个方框开始;FileIt 会替你填入正确位置。
3 已故人士
填写其全名、IRD 编号(如知悉)、地址、去世地点和死亡日期。如果其在新西兰境外去世,附上死亡证明副本。
4 声明
签署即表示你郑重并诚实地声明,据你所知和所信,该人士没有留下遗嘱,也没有其他人、律师或受托人申请取得其遗产的登记授予。
5 用于收取退税的银行账户
填写应将退税支付到的账户。FileIt 会将账户拆分到表格的四个方框中:银行、分行、账户号码和后缀。
6 签署并填写日期
表格提醒你:为取得退税而明知故意提供被更改、虚假、不完整或误导性的信息属于违法行为;根据《税收管理法 1994》(Tax Administration Act 1994),首次违法最高罚款 $25,000,之后每次最高罚款 $50,000。签署并填写日期。
需要避免的常见错误
- 在有遗嘱,或有人已申请遗嘱认证或遗产管理授权书时使用 IR625。
- 将其用于超过 $40,000 的退税。新西兰税务局说明,超过该金额需要办理遗嘱认证。
- 该人士在海外去世时忘记附上死亡证明副本。
- 勾选多个资格类别。请选择最适合你的一个类别。
- 提供缺少数字的银行账户号码。后缀和账户号码必须分别填入固定方框。
- 忘记签署声明。
填写后
打印表格,签署并填写日期,然后将表格及任何死亡证明副本邮寄给新西兰税务局(Inland Revenue),地址为 PO Box 39010, Wellington Mail Centre, Lower Hutt 5045。
如果新西兰税务局接受该声明,退税会支付到你提供的账户。
将副本与该人士的其他文件一起保存在你的 FileIt 保管库中。如果你仍需向新西兰税务局报告死亡或提交最终纳税申报表,那是另外的步骤。
使用 FileIt 在线填写 IR625 (refund for a deceased person)
- 选择人员。从 People 中选择某人,FileIt 会填入其姓名、出生日期、地址及其他已知信息。
- 回答通俗易懂的问题。一次填写表格的一个部分,每道问题旁都有官方帮助文本——共 21 个字段。您的回答会自动保存。
- 查看实时预览。查看您的回答如何显示在真实的 Inland Revenue (Te Tari Taake) 表格上,并让 FileIt 完成工作表计算。
- 生成官方 PDF。FileIt 会将您的回答填入机构自己的 PDF,并将其存入您保险库中该人员的文件夹。您可以签名,或发送进行电子签名。
FileIt 负责填写表格——不会代您归档或提交任何内容。请按照表格说明中规定的方式,将填写完成的表格交给索取方。
立即开始 IR625 (refund for a deceased person) — 免费IR625 (refund for a deceased person):常见问题
如何申领已在新西兰去世人士的退税?
如果没有遗嘱、遗嘱认证或遗产管理授权书,且退税为 $40,000 或以下,有权领取的家庭成员可以填写 IR625 声明,并提供用于收取退税的银行账户,邮寄给新西兰税务局。如果已指定遗嘱执行人或遗产管理人,则由他们处理。
谁可以签署 IR625?
表格列出的六类人员之一:遗孀、鳏夫或子女;尚存的民事结合伴侣或事实伴侣;根据无遗嘱继承规则有权继承或有权取得遗产管理权的人;正在抚养该人士子女的亲属;或其子女的监护人。
退税金额有限制吗?
有。新西兰税务局说明,该表格仅适用于不超过 $40,000 的金额。如果退税超过此金额,你需要申请遗嘱认证。
IR625 应寄到哪里?
寄给新西兰税务局(Inland Revenue),地址为 PO Box 39010, Wellington Mail Centre, Lower Hutt 5045。
IR625 是否允许我处理该人士的税务事务?
不允许。新西兰税务局说明,该表格不授权你代表已故人士进行沟通或作出更改,仅允许你申请退税。
我可以在线填写 IR625 吗?
可以。FileIt 会通过引导式问题,将你的答案填入新西兰税务局的官方 IR625 PDF,并保存到你的保管库。然后你签署并邮寄。
官方来源
- 由 Inland Revenue (Te Tari Taake) 发布的空白表格(PDF): https://www.ird.govt.nz/-/media/project/ir/home/documents/forms-and-guides/ir600---ir699/ir625/ir625-2020.pdf
- 官方说明和指南: https://www.ird.govt.nz/situations/im-looking-after-the-affairs-of-someone-who-has-died/file-a-declaration-in-support-of-refund-for-deceased-persons-ir625
- 本页显示的版本:IR625 October 2020(检查于 2026-09-28)。
FileIt 与 Inland Revenue (Te Tari Taake) 或任何政府机构没有关联,也未获其认可。本页仅以一般性语言介绍该表格,不构成法律、税务或移民建议。请务必阅读官方说明,并确认您使用的是接收方认可的版本。 页面最后审核于 2026-09-28。