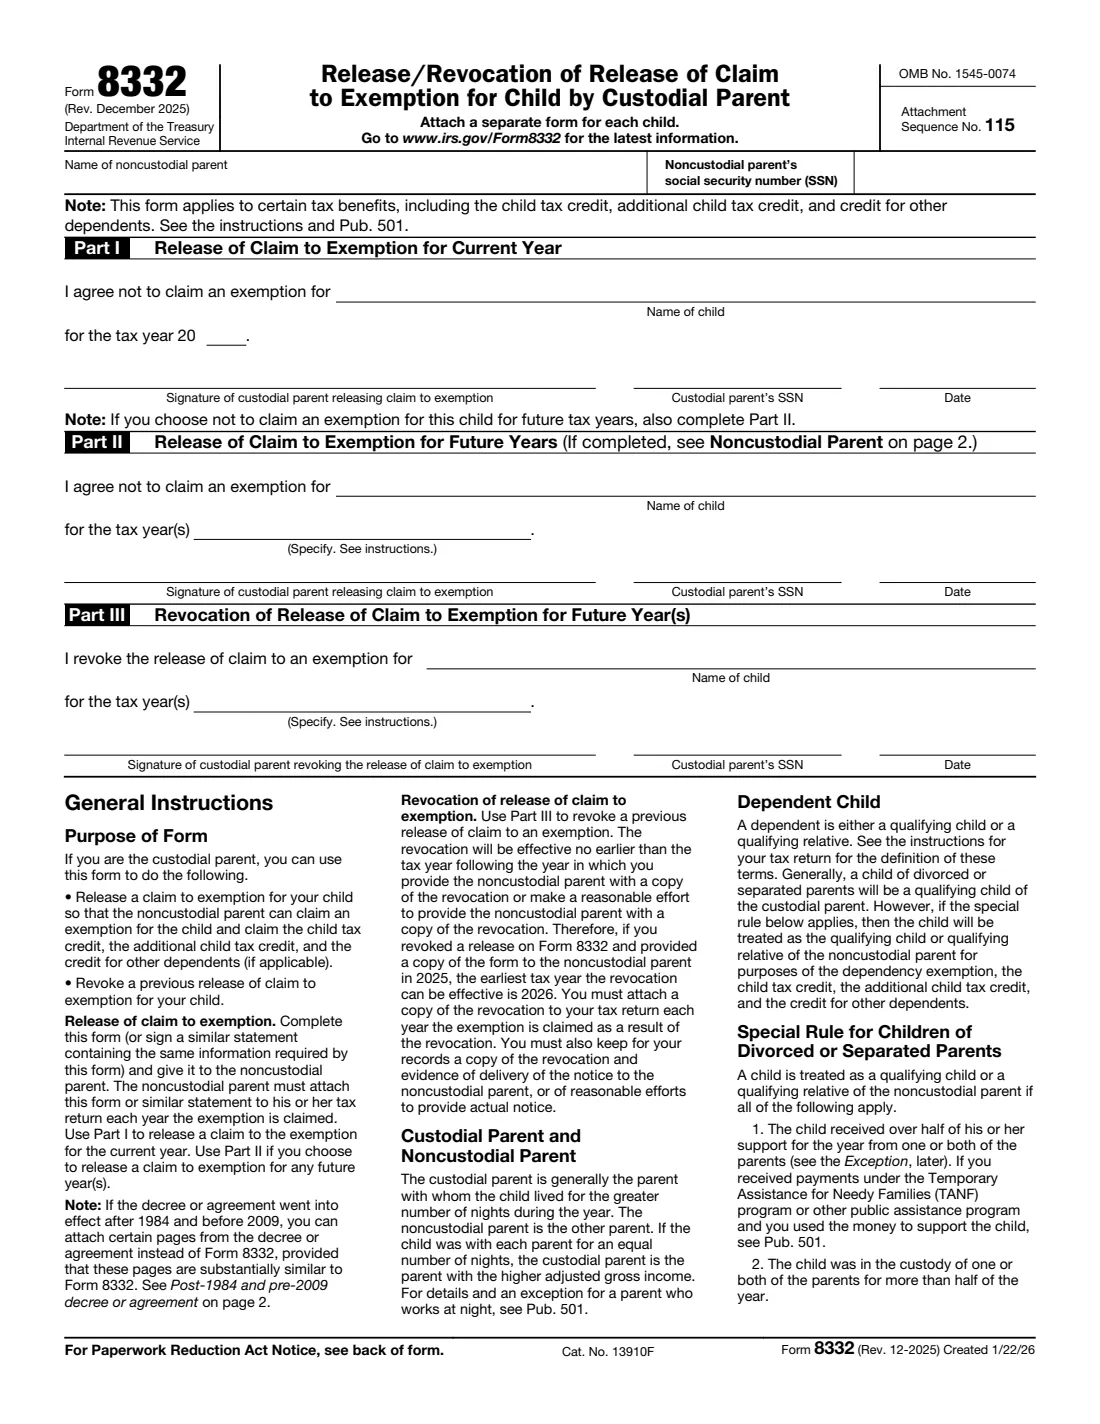
Apakah Form 8332?
Secara amnya, anak kepada ibu bapa yang bercerai atau berpisah ialah anak yang layak bagi ibu atau bapa yang menjaga anak: ibu atau bapa yang tinggal bersama anak untuk bilangan malam yang lebih banyak sepanjang tahun. Borang 8332 ialah cara ibu atau bapa yang menjaga anak bersetuju untuk tidak menuntut anak itu, supaya ibu atau bapa yang tidak menjaga anak boleh menuntut anak sebagai tanggungan, bersama-sama kredit cukai anak, kredit cukai anak tambahan dan kredit untuk tanggungan lain. Ibu atau bapa yang menjaga anak menandatanganinya dan memberikannya kepada ibu atau bapa yang tidak menjaga anak, yang melampirkannya pada penyata cukai mereka bagi setiap tahun mereka menuntut anak itu.
Borang ini mempunyai tiga bahagian. Bahagian I melepaskan tuntutan bagi tahun cukai semasa. Bahagian II melepaskannya bagi tahun-tahun akan datang yang anda nyatakan, atau bagi semua tahun akan datang. Bahagian III membatalkan pelepasan terdahulu; pembatalan berkuat kuasa tidak lebih awal daripada tahun cukai selepas tahun anda memberikan salinan kepada ibu atau bapa yang lain (atau membuat usaha yang munasabah untuk memberikannya). Satu borang meliputi seorang anak.
FileIt meminta butiran ibu bapa dan nama anak sekali sahaja, mencetaknya ke dalam setiap bahagian yang anda gunakan, dan menyemak peraturan yang dinyatakan dalam borang — contohnya, pelepasan dan pembatalan tidak boleh digabungkan dalam satu borang. PDF IRS yang telah lengkap disimpan dalam peti simpanan anda. Anda menandatanganinya dengan tangan dan menyerahkannya sendiri kepada ibu atau bapa yang lain; FileIt tidak pernah menghantar apa-apa kepada IRS.
- Siapa yang mengisinya
- Ibu atau bapa yang menjaga anak (secara amnya, ibu atau bapa yang tinggal bersama anak untuk lebih banyak malam).
- Diberikan kepada
- Ibu atau bapa yang tidak menjaga anak, yang melampirkannya pada penyata cukai mereka. Bagi pembatalan, ibu atau bapa yang menjaga anak melampirkan salinan pada penyata cukai mereka sendiri.
- Satu borang bagi setiap
- Anak. Lampirkan borang berasingan bagi setiap anak.
- Penyata yang difailkan secara elektronik
- Ibu atau bapa yang tidak menjaga anak menghantar Borang 8332 bersama Borang 8453 (halaman 2 borang tersebut).
- Tandatangan
- Ibu atau bapa yang menjaga anak menandatangani setiap bahagian yang digunakan.
- Edisi
- Semakan Disember 2025
Siapa yang perlu mengisi Form 8332?
- Ibu bapa yang bercerai atau berpisah dan bersetuju bahawa ibu atau bapa yang tidak menjaga anak akan menuntut anak itu bagi satu tahun atau beberapa tahun.
- Ibu bapa yang bergilir-gilir menuntut anak setiap tahun, apabila ibu atau bapa yang menjaga anak melepaskan tuntutan bagi tahun-tahun ibu atau bapa yang lain.
- Ibu bapa yang tidak pernah berkahwin dan tinggal berasingan, apabila peraturan khas untuk anak kepada ibu bapa yang bercerai atau berpisah terpakai (contohnya, tinggal berasingan sepanjang 6 bulan terakhir tahun tersebut).
- Ibu atau bapa yang menjaga anak dan mahu menarik balik (membatalkan) pelepasan yang diberikan pada tahun terdahulu.
- Bukan untuk kes apabila nafkah anak ditentukan di bawah perjanjian nafkah bersama: borang menyatakan bahawa peraturan khas itu tidak terpakai dalam keadaan tersebut.
Bila hendak menggunakan Form 8332
- Apabila anda bersetuju bahawa ibu atau bapa yang tidak menjaga anak akan menuntut anak bagi tahun cukai semasa (Bahagian I).
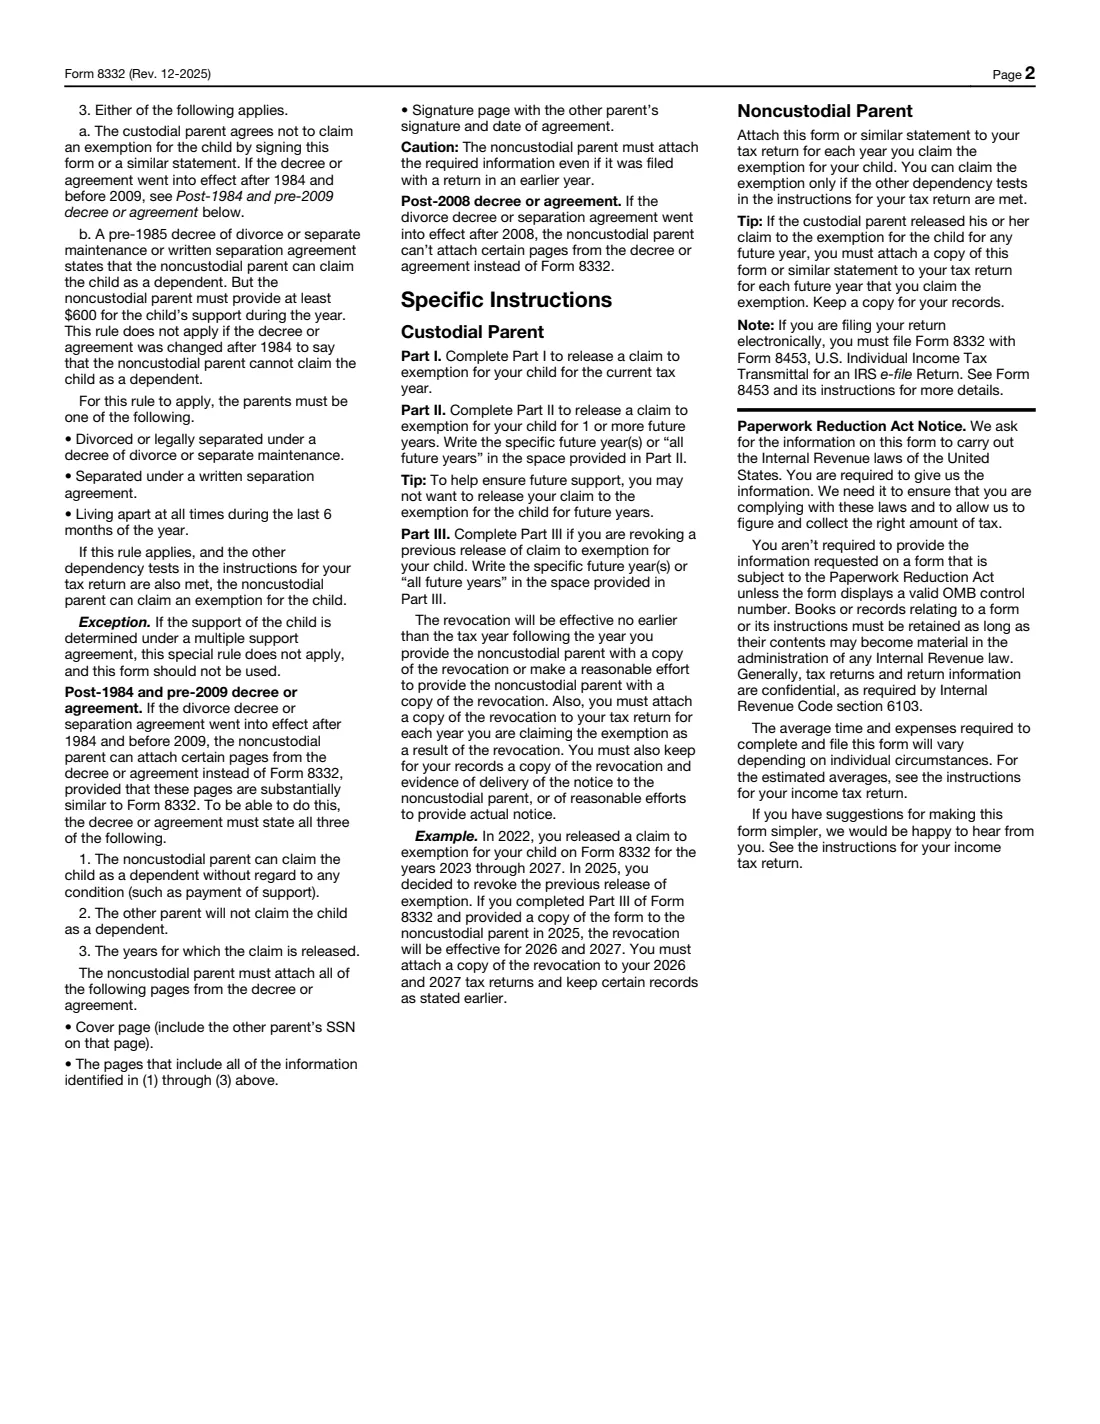
- Apabila perjanjian perceraian atau perpisahan menyatakan bahawa ibu atau bapa yang lain boleh menuntut anak pada tahun-tahun akan datang (Bahagian II). Bagi dekri yang berkuat kuasa selepas 2008, ibu atau bapa yang lain tidak boleh melampirkan halaman dekri sebagai ganti; mereka memerlukan Borang 8332 atau pernyataan yang serupa.
- Apabila keadaan berubah dan anda mahu menghentikan pelepasan bagi tahun akan datang (Bahagian III). Berikan salinan kepada ibu atau bapa yang lain, simpan bukti penghantaran, dan lampirkan salinan pada penyata cukai anda sendiri bagi setiap tahun anda menuntut anak kerana pembatalan itu.
- Setiap kali ibu atau bapa yang tidak menjaga anak memfailkan penyata, mereka melampirkan borang tersebut (atau salinannya) bagi tahun itu.
Perkara yang diperlukan sebelum bermula
- Nama penuh dan nombor Keselamatan Sosial ibu atau bapa yang tidak menjaga anak.
- Nombor Keselamatan Sosial anda sendiri.
- Nama anak.
- Tahun cukai (Bahagian I) atau tahun-tahun akan datang yang khusus, atau "semua tahun akan datang" (Bahagian II dan III).
- Dekri perceraian atau perjanjian perpisahan anda, jika dokumen itu menyatakan siapa yang boleh menuntut anak.
Kandungan Form 8332
Edisi 2025 mempunyai 2 halaman. FileIt meminta maklumat ini dalam 4 bahagian:
- The parents and the childCustodial parent
- Part I: Release of claim for the current yearCustodial parent
- Part II: Release of claim for future yearsCustodial parent
- Part III: Revoke an earlier release for future yearsCustodial parent
Cara mengisi Form 8332, langkah demi langkah
1 Tajuk: ibu atau bapa yang tidak menjaga anak
Masukkan nama dan SSN ibu atau bapa yang tidak menjaga anak — ibu atau bapa yang akan menuntut anak itu. Nota di bawahnya mengingatkan anda bahawa borang ini meliputi kredit cukai anak, kredit cukai anak tambahan dan kredit untuk tanggungan lain.
2 Bahagian I: Pelepasan bagi tahun semasa
Masukkan nama anak dan tahun cukai, kemudian tandatangan dengan SSN dan tarikh anda. Ini melepaskan tuntutan anda bagi tahun tersebut sahaja.
3 Bahagian II: Pelepasan bagi tahun-tahun akan datang
Masukkan nama anak dan tahun-tahun akan datang yang khusus, seperti "2027 hingga 2030", atau "semua tahun akan datang". Petua pada borang itu sendiri: untuk membantu memastikan nafkah pada masa hadapan, anda mungkin tidak mahu melepaskan tahun-tahun akan datang. Ibu atau bapa yang tidak menjaga anak mesti melampirkan salinan borang bagi setiap tahun mereka menuntut anak itu.
4 Bahagian III: Pembatalan
Masukkan nama anak dan tahun-tahun akan datang yang pembatalannya anda kehendaki, atau "semua tahun akan datang", kemudian tandatangan. Contoh dalam arahan: pelepasan bagi 2023 hingga 2027 yang dibatalkan dan diberikan kepada ibu atau bapa yang lain pada 2025 berkuat kuasa bagi 2026 dan 2027. Simpan salinan dan bukti bahawa anda telah menyerahkannya atau membuat usaha yang munasabah untuk menyerahkannya.
Kesilapan biasa yang perlu dielakkan
- Menggunakan satu borang untuk beberapa orang anak. Lampirkan borang berasingan bagi setiap anak.
- Menulis "tahun-tahun akan datang" secara umum dalam Bahagian II atau III. Nyatakan tahun-tahun khusus, atau tulis "semua tahun akan datang".
- Menganggap pembatalan terpakai pada tahun anda menandatanganinya. Ia berkuat kuasa tidak lebih awal daripada tahun cukai berikutnya.
- Ibu atau bapa yang tidak menjaga anak terlupa melampirkan borang setiap tahun mereka menuntut anak, walaupun borang itu telah dilampirkan pada tahun terdahulu.
- Memfailkan secara elektronik tanpa menghantar Borang 8332 bersama Borang 8453.
- Menganggap semua manfaat turut berpindah. Peraturan khas itu meliputi pengecualian tanggungan dan kredit yang dinamakan dalam borang; lihat Pub. 501 untuk perkara lain.
Selepas mengisinya
Tandatangani dan tarikhkan setiap bahagian yang anda lengkapkan, kemudian berikan borang itu kepada ibu atau bapa yang tidak menjaga anak (bagi pelepasan) atau serahkan salinan kepadanya (bagi pembatalan), sambil menyimpan bukti penghantaran.
Ibu atau bapa yang tidak menjaga anak melampirkannya pada penyata cukai mereka bagi setiap tahun mereka menuntut anak. Jika mereka memfailkan secara elektronik, mereka menghantarnya bersama Borang 8453.
Bagi pembatalan, lampirkan salinan pada penyata cukai anda sendiri bagi setiap tahun anda menuntut anak akibat pembatalan tersebut.
FileIt menyimpan PDF itu dalam peti simpanan anda, jadi tahun dan bahagian mudah dicari kemudian.
Isi Form 8332 dalam talian dengan FileIt
- Pilih orangnya. Pilih seseorang daripada People dan FileIt akan mengisi nama, tarikh lahir, alamat serta maklumat lain yang telah diketahui.
- Jawab soalan dalam bahasa mudah. Isi satu bahagian borang pada satu-satu masa, dengan teks bantuan rasmi di sebelah setiap soalan — 13 medan kesemuanya. Jawapan anda disimpan semasa anda mengisinya.
- Semak pratonton langsung. Lihat jawapan anda muncul pada borang Internal Revenue Service (IRS) sebenar dan biarkan FileIt membuat pengiraan lembaran kerja.
- Jana PDF rasmi. FileIt mencetak jawapan anda ke dalam PDF agensi itu sendiri dan menyimpannya dalam folder orang tersebut di peti besi anda.
FileIt mengisi borang — ia tidak pernah memfailkan atau menyerahkan apa-apa untuk anda. Serahkan borang yang lengkap kepada pihak yang memintanya, mengikut arahan borang.
Mulakan Form 8332 sekarang — percumaForm 8332: soalan lazim
Siapakah ibu atau bapa yang menjaga anak bagi Borang 8332?
Secara amnya, ibu atau bapa yang tinggal bersama anak untuk bilangan malam yang lebih banyak sepanjang tahun. Jika bilangan malam sama, ia ialah ibu atau bapa yang mempunyai pendapatan kasar terlaras lebih tinggi. Pub. 501 mempunyai pengecualian bagi ibu atau bapa yang bekerja pada waktu malam.
Adakah ibu atau bapa yang tidak menjaga anak memfailkan Borang 8332?
Ibu atau bapa yang menjaga anak melengkapkan dan menandatanganinya; ibu atau bapa yang tidak menjaga anak melampirkannya (atau pernyataan yang serupa dengan maklumat yang sama) pada penyata cukai mereka bagi setiap tahun mereka menuntut anak.
Bolehkah saya melepaskan tuntutan saya untuk beberapa tahun sekaligus?
Ya, dalam Bahagian II: nyatakan tahun-tahun akan datang yang khusus atau tulis "semua tahun akan datang". Ibu atau bapa yang lain kemudiannya melampirkan salinan borang pada penyata bagi setiap tahun tersebut.
Bagaimanakah saya membatalkan pelepasan dalam Borang 8332?
Lengkapkan Bahagian III bagi tahun-tahun akan datang yang ingin anda batalkan dan berikan salinan kepada ibu atau bapa yang lain (atau buat usaha yang munasabah untuk memberikannya). Ia berkuat kuasa tidak lebih awal daripada tahun cukai selepas anda berbuat demikian. Lampirkan salinan pada penyata cukai anda sendiri bagi setiap tahun anda menuntut anak kerana pembatalan itu.
Bolehkah dekri perceraian saya menggantikan Borang 8332?
Hanya bagi dekri atau perjanjian yang berkuat kuasa selepas 1984 dan sebelum 2009 serta menyatakan ketiga-tiga perkara yang diperlukan; dalam keadaan itu, halaman tertentu boleh dilampirkan sebagai ganti. Bagi dekri selepas 2008, ibu atau bapa yang tidak menjaga anak tidak boleh melampirkan halaman dekri sebagai ganti borang tersebut.
Bolehkah saya mengisi Borang 8332 dalam talian?
Ya. FileIt mencetak jawapan anda ke dalam PDF IRS rasmi dan menyimpannya dalam peti simpanan anda. Anda menandatanganinya dengan tangan dan memberikannya kepada ibu atau bapa yang lain.
Sumber rasmi
- Borang kosong (PDF), diterbitkan oleh Internal Revenue Service (IRS): https://www.irs.gov/pub/irs-pdf/f8332.pdf
- Arahan dan panduan rasmi: https://www.irs.gov/forms-pubs/about-form-8332
- Edisi yang dipaparkan di halaman ini: Rev. December 2025 (created 1/22/26) (disemak pada 2026-09-28).
FileIt tidak berafiliasi dengan atau disokong oleh Internal Revenue Service (IRS) atau mana-mana kerajaan. Halaman ini menerangkan borang secara umum dan bukan nasihat undang-undang, cukai atau imigresen. Sentiasa baca arahan rasmi dan pastikan anda menggunakan edisi yang diterima oleh penerima. Halaman terakhir disemak pada 2026-09-28.