Apakah perjanjian perkongsian hasil?
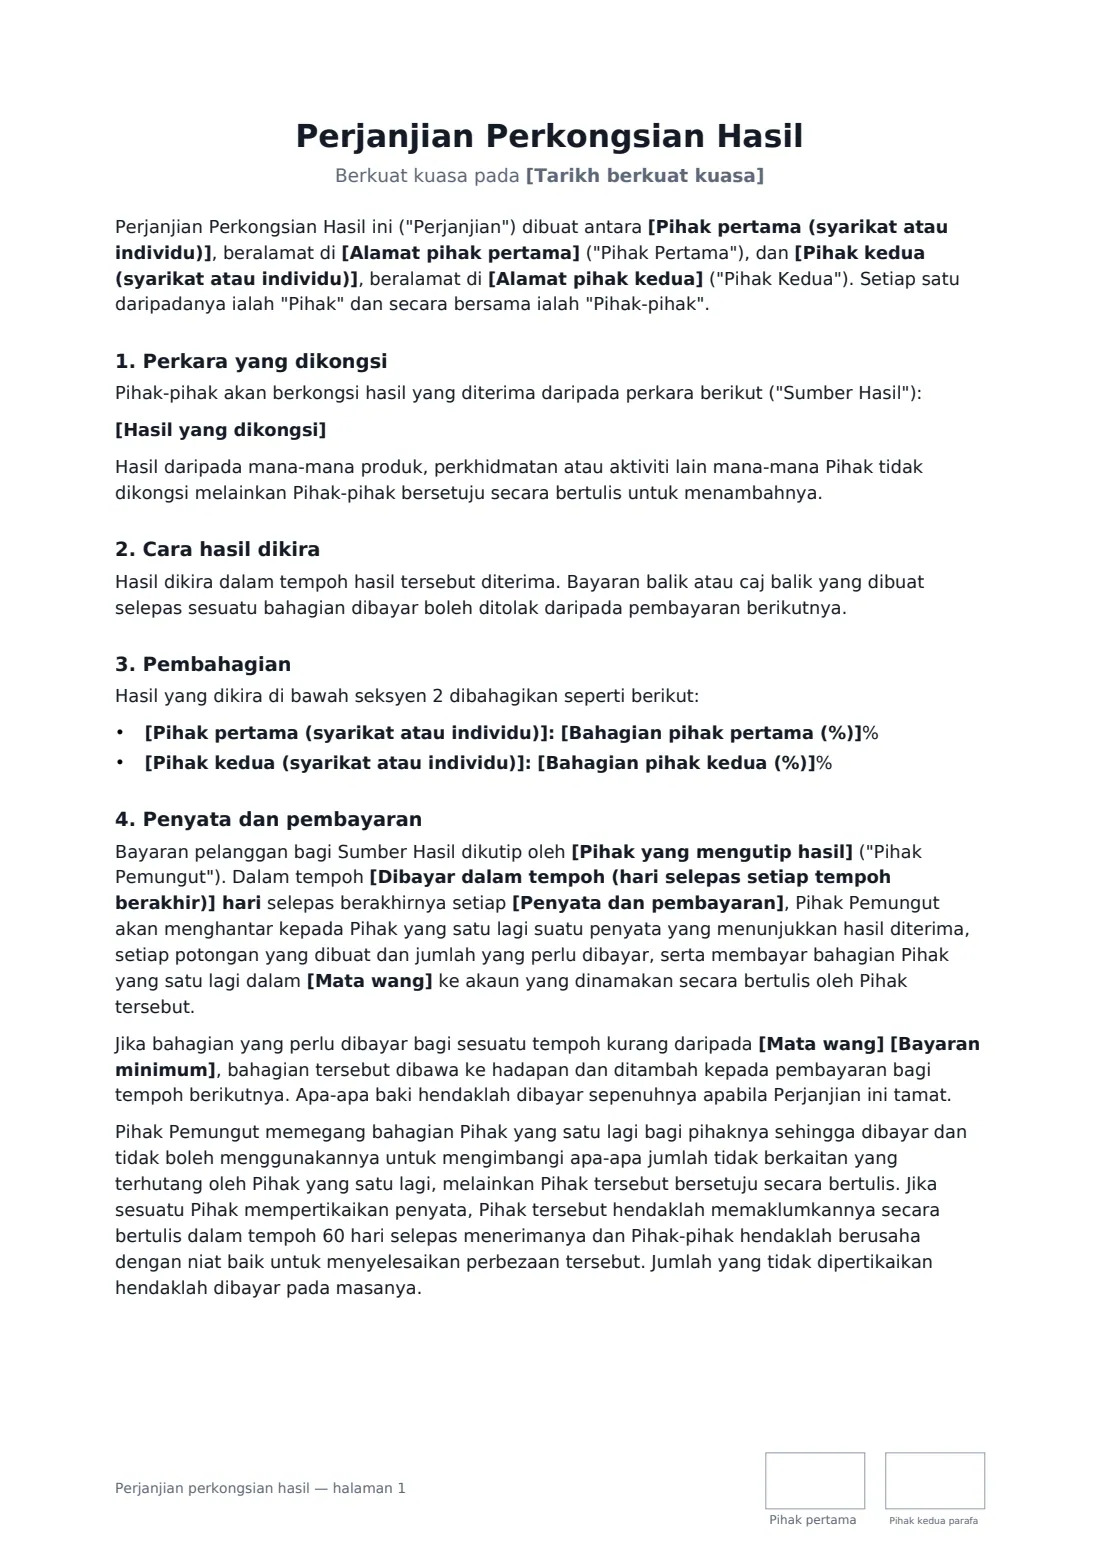
Perjanjian perkongsian hasil merekodkan cara dua pihak membahagikan wang yang diperoleh daripada satu produk, perkhidmatan atau urus niaga: pencipta kursus dan platform yang mengehoskannya, syarikat perisian dan penjual semula, dua perniagaan yang menganjurkan acara bersama, atau pembuat dan kedai yang menjual barangan mereka. Perjanjian ini lebih khusus daripada perkongsian (partnership) — setiap pihak mengekalkan perniagaannya sendiri, dan hanya hasil daripada sumber yang dinamakan dikongsi.
Templat ini merangkumi perkara yang paling kerap menyebabkan pertikaian kemudian: hasil yang dikongsi dengan tepat, sama ada pembahagian dibuat berdasarkan hasil kasar atau bersih (dan potongan yang dibenarkan), peratusan setiap pihak, pihak yang mengutip wang dan menghantar penyata, kekerapan pembayaran, bayaran minimum, penyimpanan rekod dan hak audit, cukai dan pemotongan, sumbangan setiap pihak, kerahsiaan, serta perkara yang berlaku kepada hasil yang diterima selepas perjanjian tamat.
- Sesuai untuk
- Produk bersama, kursus yang dicipta bersama, urus niaga penjual semula dan platform, acara bersama
- Ditandatangani oleh
- Kedua-dua pihak — biasanya orang yang diberi kuasa di setiap perniagaan
- Pembahagian
- Peratusan anda, berdasarkan hasil kasar atau bersih, dibayar setiap bulan atau suku tahun
- Panjang
- Kira-kira 3 halaman, diparaf pada setiap halaman
Bila hendak menggunakan perjanjian perkongsian hasil
- Pencipta kursus dan platform atau penerbit yang berkongsi hasil jualan kursus
- Syarikat perisian dan penjual semula atau rakan integrasi yang berkongsi hasil langganan
- Dua perniagaan yang menjadi hos bersama sesuatu acara dan membahagikan hasil tiket serta penajaan
- Pereka bentuk yang melesenkan rangkaian produk kepada peruncit untuk mendapatkan bahagian daripada jualan
- Pencipta atau agensi yang berkongsi hasil daripada produk yang dihasilkan bersama
Perkara yang anda isi
22 ruang kosong, kemudian nama dan e-mel setiap orang yang menandatangani: pihak pertama, pihak kedua.
1 Pihak-pihak
- Tarikh berkuat kuasa*
- Pihak pertama (syarikat atau individu)*
- Alamat pihak pertama
- Pihak kedua (syarikat atau individu)*
- Alamat pihak kedua
2 Hasil
- Hasil yang dikongsi*
- Pembahagian dikira berdasarkan* Hasil bersih · Hasil kasar
- Potongan lain yang dipersetujui (hasil bersih sahaja)
3 Pembahagian
- Bahagian pihak pertama (%)*
- Bahagian pihak kedua (%)*
4 Penyata dan pembayaran
- Pihak yang mengutip hasil* Pihak Pertama · Pihak Kedua
- Mata wang*
- Penyata dan pembayaran* bulan kalendar · suku tahun kalendar
- Dibayar dalam tempoh (hari selepas setiap tempoh berakhir)*
- Bayaran minimum
- Audit: pemungut membayar kos jika bayaran kurang melebihi (%)*
5 Peranan setiap pihak
- Sumbangan pihak pertama
- Sumbangan pihak kedua
6 Tempoh
- Tarikh tamat
- Notis untuk menamatkan perjanjian (hari)*
- Terus berkongsi selepas tamat selama (bulan)
- Undang-undang yang mentadbir*
7 Siapa yang menandatangani
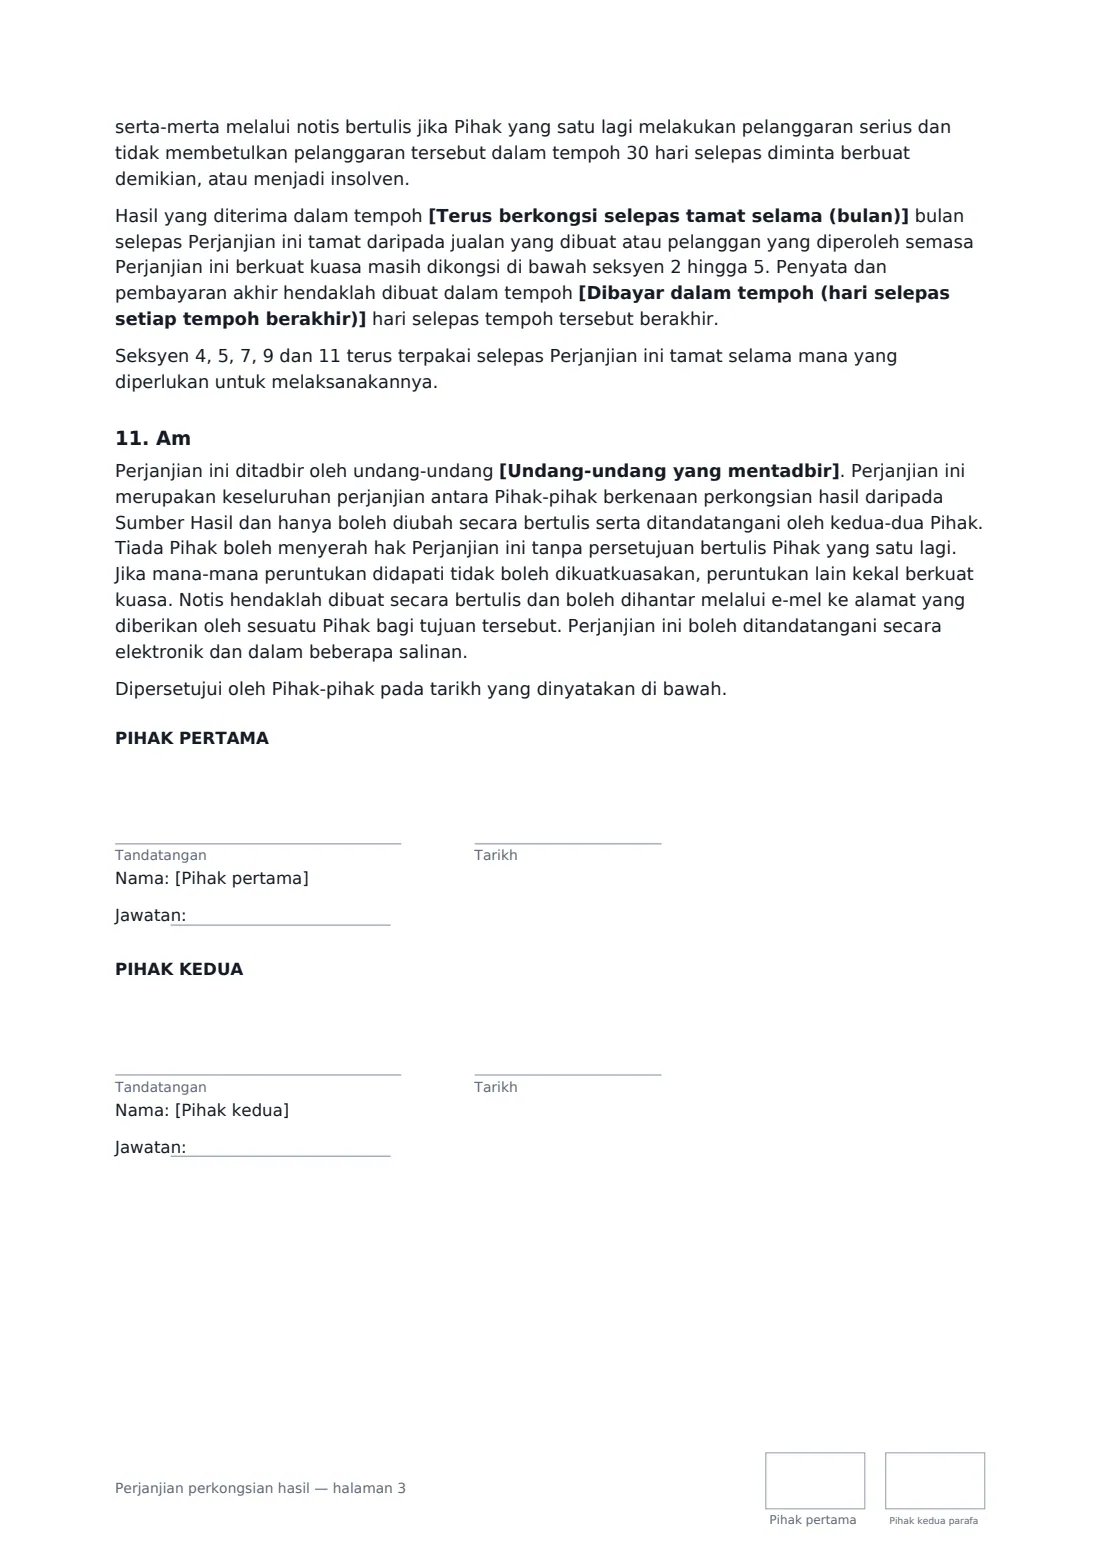
- Pihak pertama tandatangan dan tarikh, jawatan, parap pada setiap halaman · Biasanya pihak yang mengutip hasil dan membayar bahagian pihak yang satu lagi.
- Pihak kedua tandatangan dan tarikh, jawatan, parap pada setiap halaman
Kandungan perjanjian perkongsian hasil
- Perkara yang dikongsi
- Cara hasil dikira
- Pembahagian
- Penyata dan pembayaran
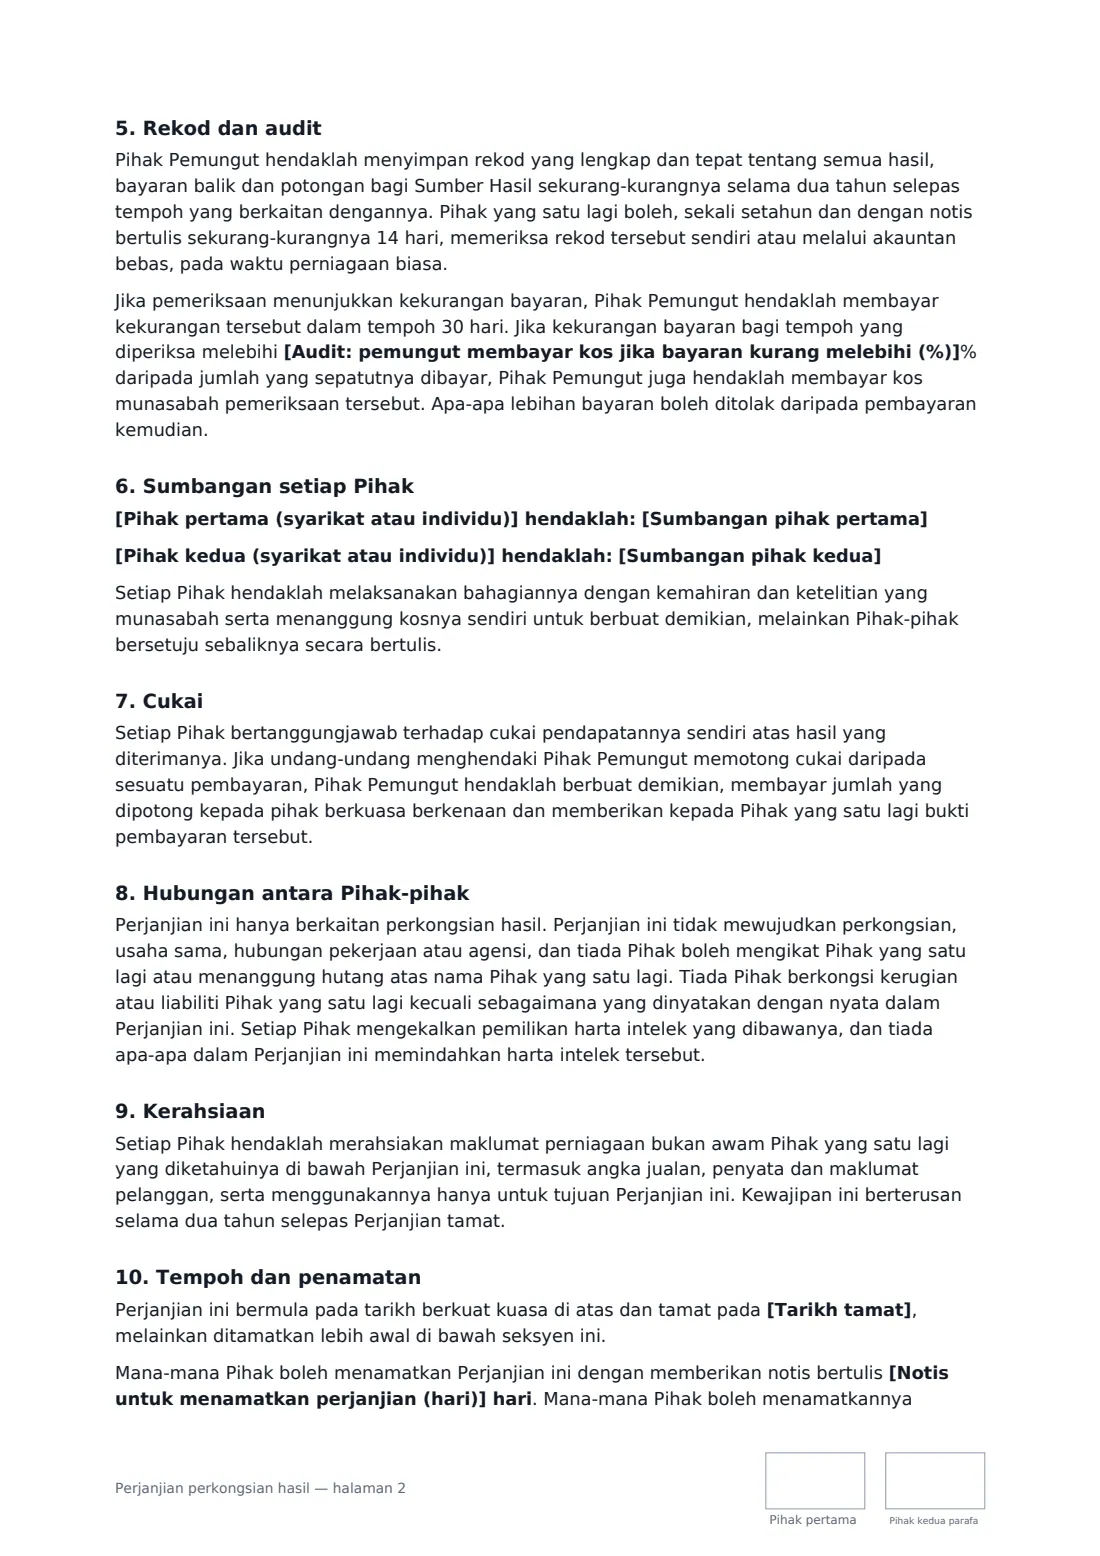
- Rekod dan audit
- Sumbangan setiap Pihak
- Cukai
- Hubungan antara Pihak-pihak
- Kerahsiaan
- Tempoh dan penamatan
- Am
Cara menggunakan perjanjian perkongsian hasil, langkah demi langkah
1 Namakan sumber hasil dengan tepat
Hanya hasil daripada sumber yang anda huraikan akan dikongsi, jadi nyatakan dengan khusus: nama produk, saluran jualannya dan apa-apa yang dikecualikan. "Semua jualan kursus dalam talian 'Bookkeeping for Makers' melalui mana-mana saluran" jauh lebih jelas daripada "hasil kursus".
2 Pilih hasil kasar atau bersih serta peratusannya
Hasil kasar paling mudah disemak: hanya bayaran balik, caj balik dan cukai jualan ditolak. Hasil bersih turut menolak yuran pemprosesan pembayaran serta apa-apa potongan lain yang anda senaraikan — hanya potongan tersebut. Masukkan peratusan setiap pihak; jumlahnya hendaklah 100.
3 Tentukan pihak yang mengutip dan kekerapan penyelesaian bayaran
Satu pihak mengutip wang, menyimpan rekod dan membayar bahagian pihak yang satu lagi bersama penyata selepas setiap bulan atau suku tahun. Tambahkan bayaran minimum jika jumlah kecil perlu dibawa ke tempoh berikutnya, dan tetapkan ambang audit yang mewajibkan pihak pengutip membayar kos pemeriksaan.
4 Tetapkan tempoh dan hantar
Biarkan tarikh tamat kosong untuk pengaturan tanpa tempoh tetap yang boleh ditamatkan oleh mana-mana pihak dengan memberikan notis. Tambahkan tempoh lanjutan jika hasil daripada pelanggan yang diperoleh semasa perjanjian masih perlu dikongsi selama beberapa bulan selepas perjanjian tamat. Kemudian namakan penandatangan dan hantar.
Petua sebelum menghantarnya
- Persetujui sekarang cara mengurus bayaran balik yang dibuat selepas pembayaran — templat ini menolaknya daripada bayaran seterusnya.
- Jika mana-mana pihak membawa harta intelek, templat ini mengekalkan pemilikan pada pihak asal. Nyatakan juga secara bertulis apa-apa lesen yang diperlukan.
- Perkongsian hasil boleh mempunyai implikasi cukai, termasuk pemotongan ke atas pembayaran merentas sempadan. Semak dengan akauntan sebelum pembayaran pertama.
- Simpan penyata yang dihantar oleh pihak pengutip. Bersama perjanjian yang ditandatangani, penyata itu menjadi rekod anda jika sesuatu pembayaran dipertikaikan.
Tandatangan dalam talian dalam beberapa minit
- Isi ruang kosong. Nama, tarikh dan jumlah terus dimasukkan ke dalam perjanjian — pratonton menunjukkan kedudukan sebenar.
- Nyatakan siapa yang menandatangani. Tandakan “Ini saya” untuk bahagian anda. FileIt membina PDF dengan setiap kotak tandatangan, tarikh dan parap pada baris yang betul, dan anda boleh menyemak atau mengalihkannya sebelum menghantar.
- Hantarkannya. Setiap penandatangan menerima pautan selamat dan menandatangani daripada mana-mana peranti — tiada akaun diperlukan. PDF yang telah ditandatangani, bersama jejak audit dan Sijil Penyelesaian, disimpan dalam peti simpanan anda dan dihantar melalui e-mel kepada semua orang.
Soalan lazim tentang Perjanjian perkongsian hasil
Adakah perjanjian perkongsian hasil sama seperti perkongsian (partnership)?
Tidak. Templat ini menyatakan dengan jelas bahawa ia hanya berkaitan perkongsian hasil dan tidak mewujudkan perkongsian (partnership), usaha sama (joint venture) atau agensi (agency), dan tiada pihak boleh mengikat pihak yang satu lagi atau berkongsi kerugiannya. Jika anda menjalankan perniagaan bersama secara lebih menyeluruh, perjanjian perkongsian ialah pilihan yang lebih sesuai.
Apakah perbezaan antara hasil kasar dan hasil bersih di sini?
Hasil kasar ialah segala yang diterima daripada sumber hasil, ditolak hanya bayaran balik dan caj balik yang benar-benar dibayar serta cukai jualan yang dikutip untuk pihak berkuasa cukai. Hasil bersih turut menolak yuran pemprosesan pembayaran dan apa-apa potongan lain yang anda senaraikan dalam perjanjian.
Bolehkah pihak yang satu lagi menyemak angka tersebut?
Ya. Pihak pengutip mesti menyimpan rekod, dan pihak yang satu lagi boleh memeriksanya sekali setahun dengan notis 14 hari. Apa-apa kekurangan bayaran yang ditemui mesti dibayar dalam tempoh 30 hari, dan jika jumlahnya melebihi peratusan yang anda tetapkan, pihak pengutip juga membayar kos pemeriksaan yang munasabah. Penyata yang dipertikaikan mesti dibangkitkan secara bertulis dalam tempoh 60 hari.
Adakah perjanjian perkongsian hasil yang ditandatangani secara elektronik mengikat?
Tandatangan elektronik lazimnya sah untuk kontrak komersial biasa seperti ini di AS (Akta ESIGN (ESIGN Act) dan UETA), UK, EU (eIDAS) dan Kanada. FileIt menyimpan jejak audit dan Sijil Penyelesaian (Certificate of Completion) bersama PDF yang ditandatangani.