什么是 Form SPCC1 (Single Person Child Carer Credit)?
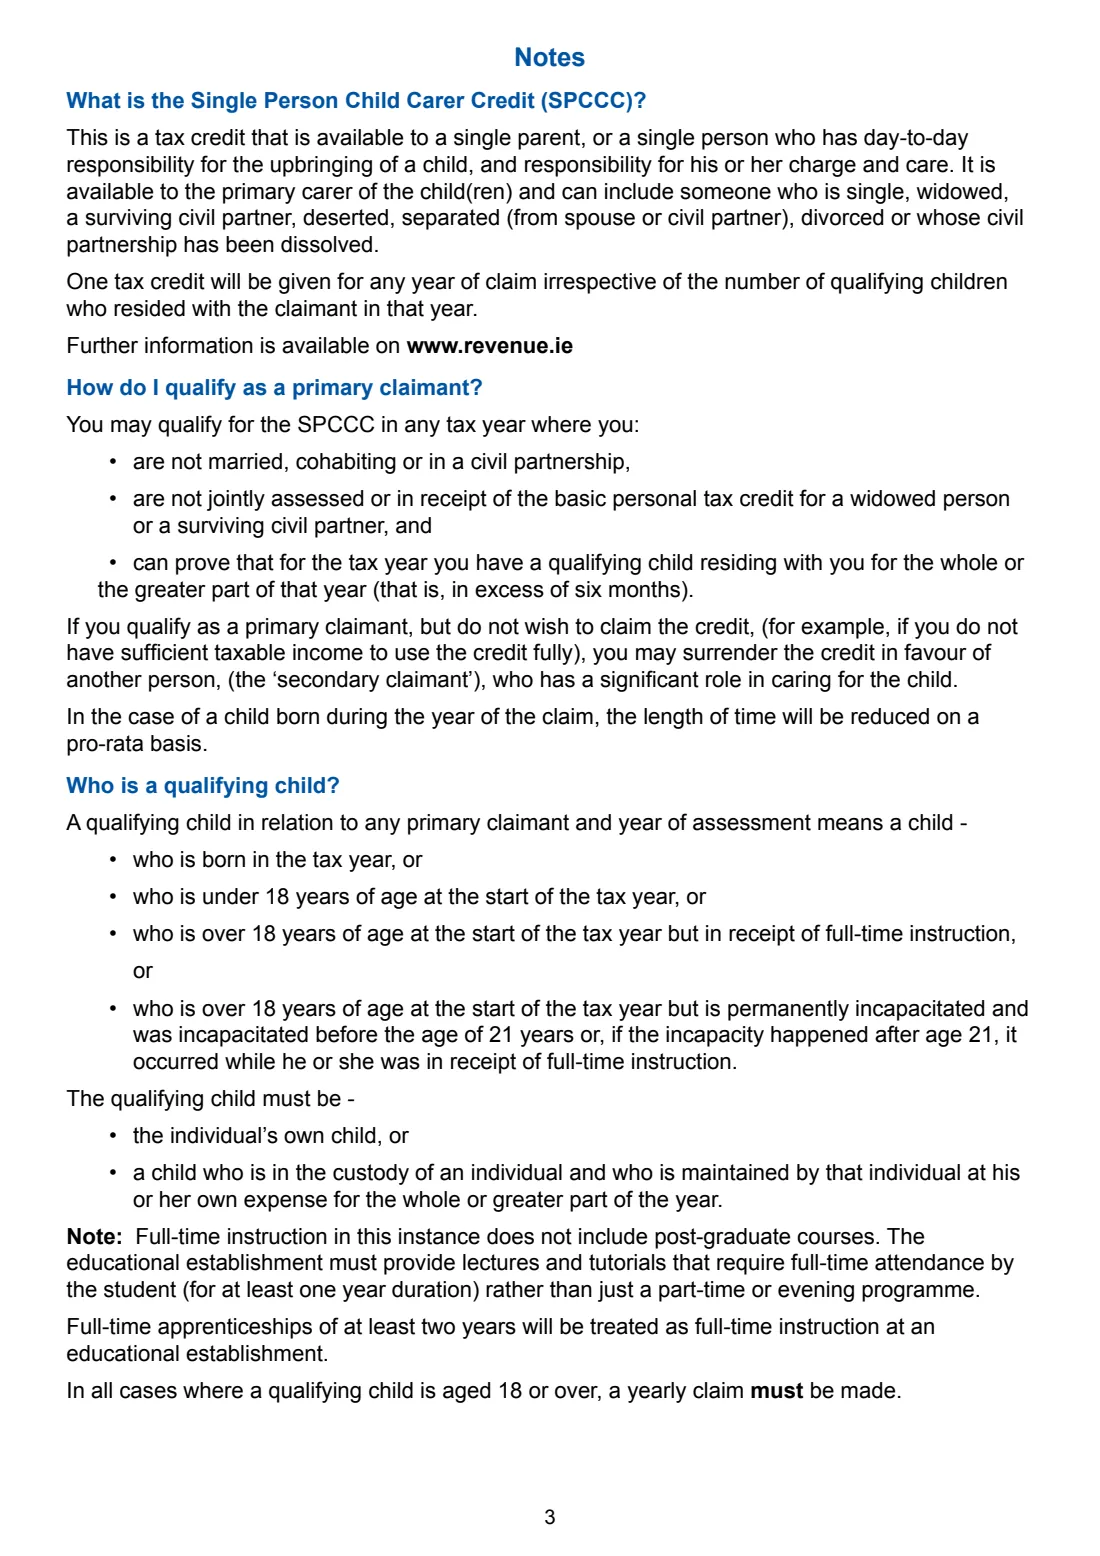
单身人士子女照护者抵免(Single Person Child Carer Credit,SPCCC)是爱尔兰面向符合条件子女的主要照护单身人士提供的一项税收抵免。爱尔兰税务局(Revenue)规定,2025年及以后年度的抵免金额为 EUR 1,900,申请人还可享有额外 EUR 4,000 按 20% 税率计税的收入额度。无论您有多少名符合条件的子女,都只能申请一次。
要成为主要申请人,您在丧亲年度不得已婚或处于民事伴侣关系(除非已分居)、不得共同评税、不得与他人同居,也不得在丧亲年度领取该抵免;符合条件的子女必须每年有超过六个月与您共同居住。爱尔兰税务局的主要办理途径是 myAccount。如果您无法使用 myAccount,请填写 SPCC1表的 A 部分和 C 部分。B 部分可让您放弃该抵免,由次要申请人通过 SPCC2表申请。
FileIt 会引导您完成每一部分,将您的 PPSN、日期、IBAN 以及子女信息逐字符填入爱尔兰税务局官方 PDF 的方框中,并检查 IBAN 和日期。之后,您签名并将表格寄给所属税务局办公室。
- 填写人
- 单身、分居、离婚或丧偶的父母或监护人,且为符合条件子女的主要照护者
- 寄送至
- 所属税务局办公室(可在地址上方写上 FREEPOST)
- 抵免金额
- 2025年及以后年度为 EUR 1,900,另有 EUR 4,000 按 20% 税率计税的额外收入额度
- 每份表格可列子女数
- 三行;无论子女数量多少,抵免均只有一项
- 签名
- 您须签署 C 部分的声明
- 版本
- 2024年12月修订版(RPC019263_EN_WB_L_1)
谁需要填写 Form SPCC1 (Single Person Child Carer Credit)?
- 在爱尔兰生活、且符合条件的子女每年有超过六个月与其共同居住的单身父母和监护人。
- 分居、离婚或丧偶的父母(丧亲年度之后),以及民事伴侣关系已解除的人士。
- 作为所抚养子女主要照护者的祖父母或法定监护人。
- 希望将抵免转给子女另一名父母或照护者的主要申请人(B 部分)。
- 无法使用爱尔兰税务局 myAccount 申请抵免的任何人士。
何时使用 Form SPCC1 (Single Person Child Carer Credit)
- 您申请抵免的每个纳税年度。年满 18 岁的子女需要每年申请。
- 如申请退税,应在纳税年度结束后的四年内提出。
- 爱尔兰税务局要求您在通过 myAccount 申请后提交 SPCC1表时。
- 您希望将抵免转给次要申请人时。
开始前需要准备什么
- 您的姓名、含 Eircode 的地址和 PPSN。
- 您申请抵免的纳税年度以及您的婚姻或伴侣关系状况。
- 每名符合条件子女的姓名、出生日期和 PPSN。
- 对于年满 18 岁的子女:其学校、学院或全日制教育机构的名称和地址,或其失能情况。
- 如果您希望将退款支付至银行账户,需提供 IBAN 和 BIC。
- 对于 B 部分:次要申请人的姓名和地址;如知悉,还需提供其 PPSN 和出生日期。
Form SPCC1 (Single Person Child Carer Credit) 的内容
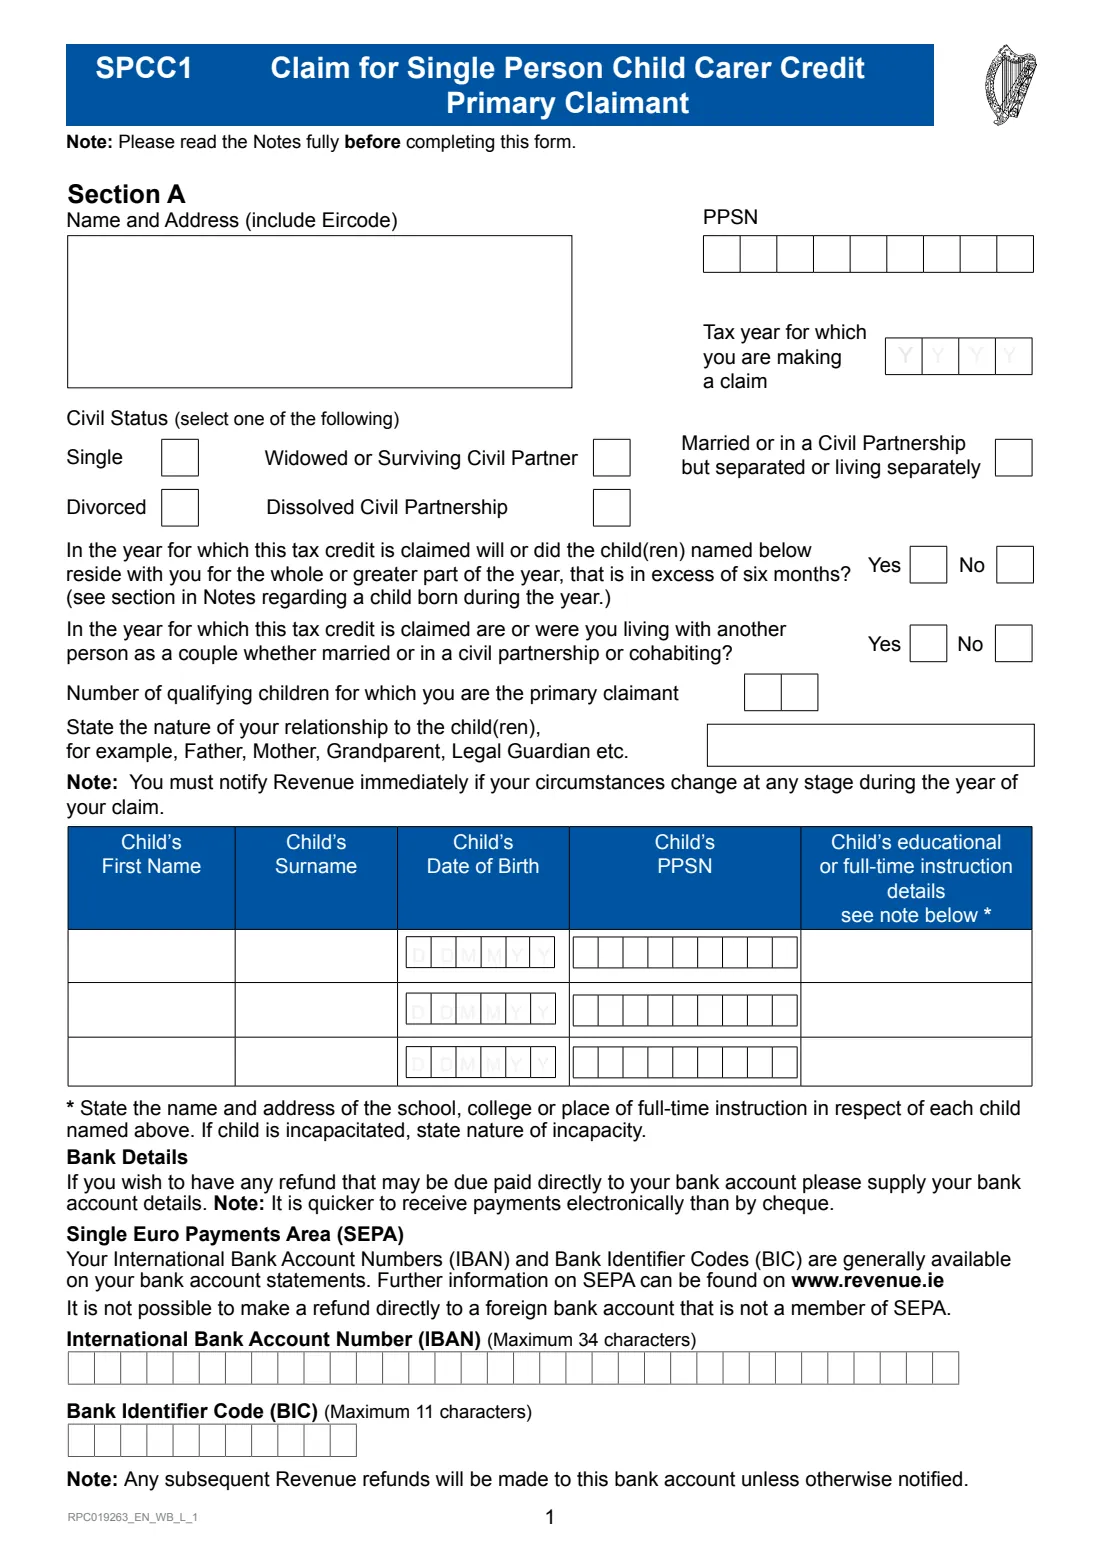
2024 版本共 4 页。 FileIt 要求填写 7 个部分,并由 Claimant 签名:
- Section A: your detailsClaimant
- Qualifying child 1Claimant
- Qualifying child 2Claimant
- Qualifying child 3Claimant
- Bank details (SEPA)Claimant
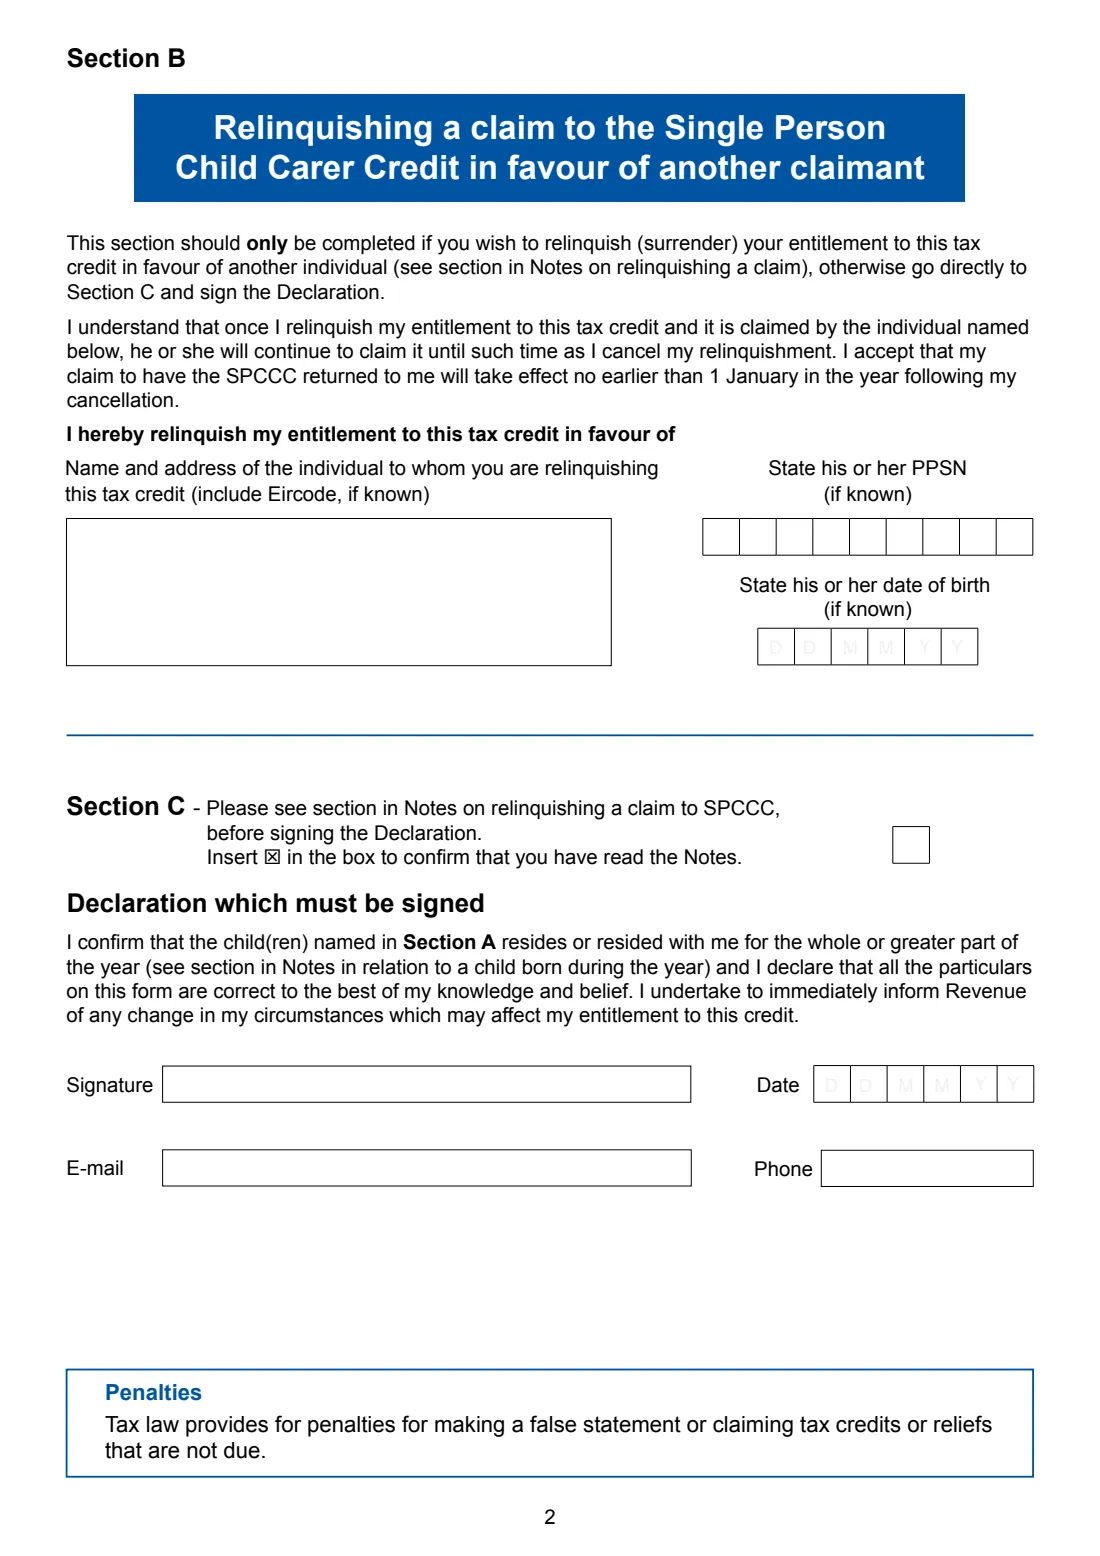
- Section B: giving up the credit to another claimantClaimant
- Section C: declarationClaimant
分步填写 Form SPCC1 (Single Person Child Carer Credit)
1 A 部分:您的信息
填写您的姓名和地址、PPSN 以及纳税年度。选择您的婚姻或伴侣关系状况:单身、丧偶或丧偶的民事伴侣、已婚或处于民事伴侣关系但已分居、离婚,或民事伴侣关系已解除。
2 子女居住地及您是否同居
回答表中所列子女是否会在该年度有超过六个月与您共同居住,或是否曾如此居住(在该年度出生的子女按比例缩减期限),并说明您现在或过去是否与某人以伴侣关系共同生活。然后填写符合条件的子女数量以及您与他们的关系。
3 子女信息
为每名子女填写名字、姓氏、出生日期和 PPSN;对于年满 18 岁的子女,还需填写其学校或学院,或其失能情况。表格有三行;如子女超过三名,请在单独的纸张上列出。
4 银行信息
您可以选择填写 IBAN 和 BIC,以便将退款电子支付至您的账户。爱尔兰税务局无法向 SEPA 以外的外国账户付款。
5 B 部分:放弃抵免
仅在您希望将抵免转给他人时填写。提供对方的姓名和地址;如知悉,还需提供其 PPSN 和出生日期。在您取消之前,对方会继续享有该抵免;您的取消最早于下一年度 1 月 1 日生效。
6 C 部分:声明
勾选方框,确认您已阅读说明,然后在声明上签名并填写日期,同时提供您的电子邮箱和电话号码。
需要避免的常见错误
- 在同居期间,或已婚但未分居期间申请。该抵免仅适用于单身人士。
- 在子女每年与您共同居住六个月或更少时申请。此时您可能只能作为次要申请人申请;这需要主要申请人放弃抵免,并填写 SPCC2表。
- 两人就同一名子女提出申请。如果监护权相等,则领取子女福利的人为主要申请人。
- 遗漏年满 18 岁子女的学校或学院信息,或为研究生学习申请;研究生学习不属于此处所指的全日制教育。
- 忘记勾选确认您已阅读说明的方框。
- 年度内情况发生变化,却未告知爱尔兰税务局。
填写后
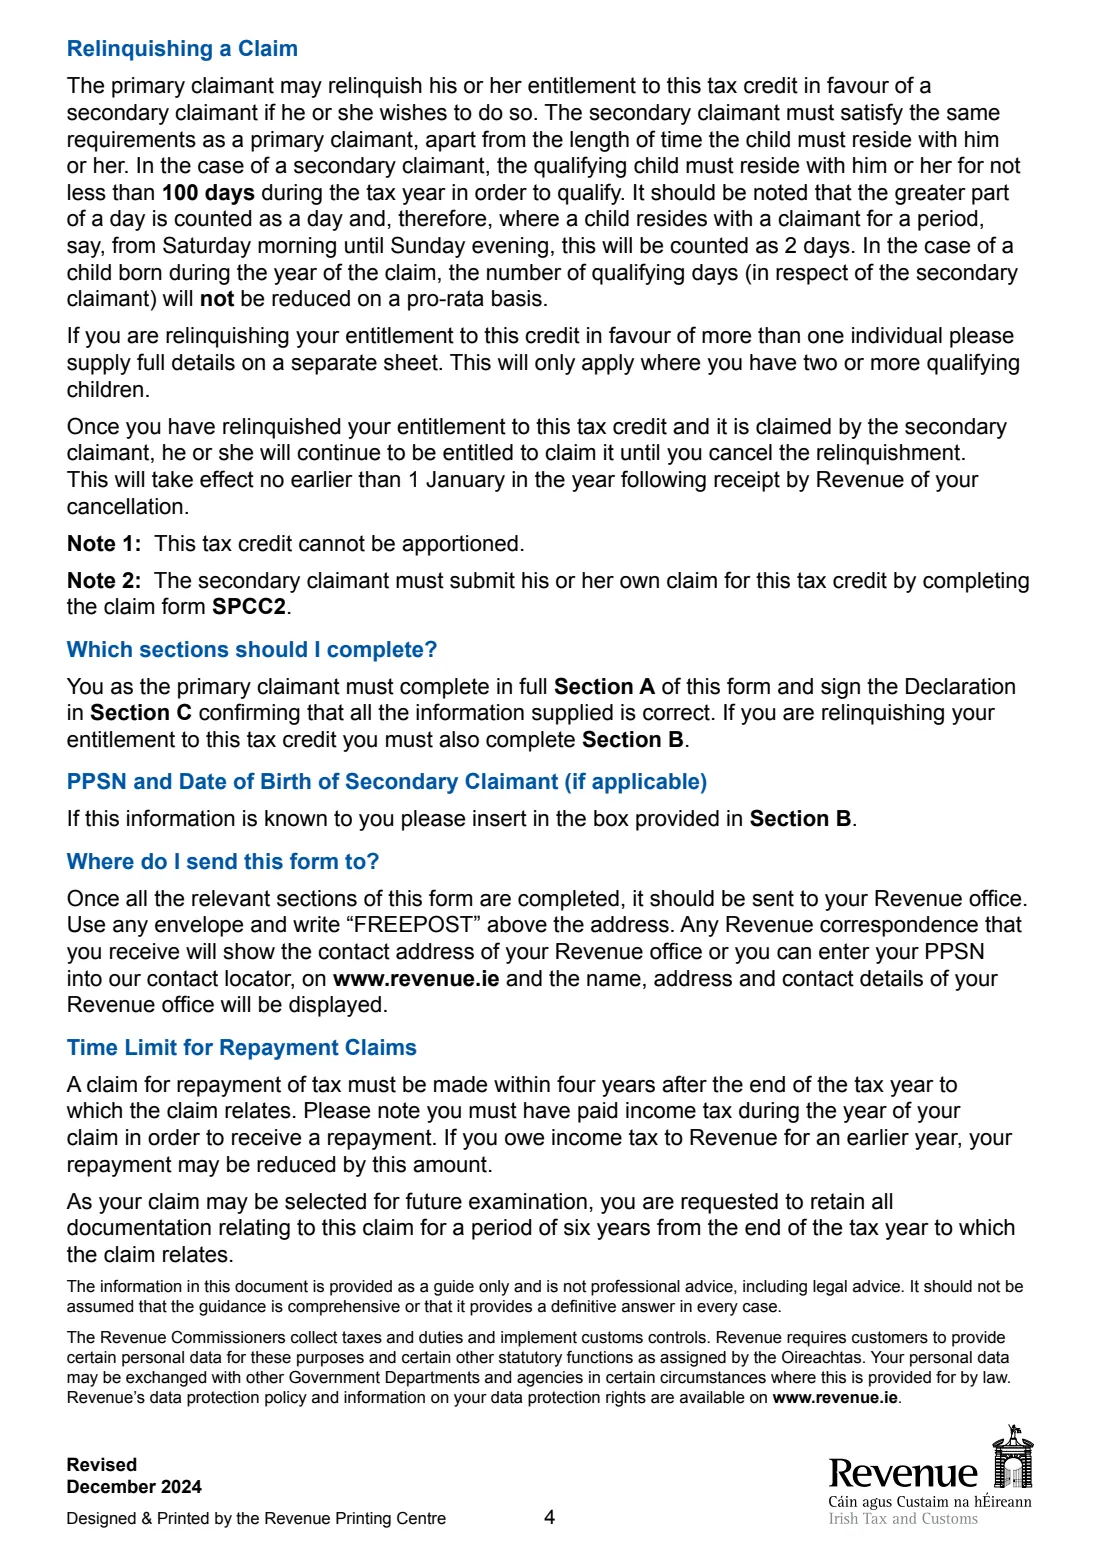
打印表格,在 C 部分签名并填写日期,然后寄给所属税务局办公室。您可以使用任何信封,并在地址上方写上 FREEPOST。
从纳税年度结束之日起,将所有与申请有关的文件保存六年。
如果您放弃了抵免,次要申请人需通过 SPCC2表自行申请。
填写完成的表格副本会保存在您的 FileIt 文档库中。
使用 FileIt 在线填写 Form SPCC1 (Single Person Child Carer Credit)
- 选择人员。从 People 中选择某人,FileIt 会填入其姓名、出生日期、地址及其他已知信息。
- 回答通俗易懂的问题。一次填写表格的一个部分,每道问题旁都有官方帮助文本——共 34 个字段。您的回答会自动保存。
- 查看实时预览。查看您的回答如何显示在真实的 Office of the Revenue Commissioners (Revenue) 表格上,并让 FileIt 完成工作表计算。
- 生成官方 PDF。FileIt 会将您的回答填入机构自己的 PDF,并将其存入您保险库中该人员的文件夹。您可以签名,或发送进行电子签名。
FileIt 负责填写表格——不会代您归档或提交任何内容。请按照表格说明中规定的方式,将填写完成的表格交给索取方。
立即开始 Form SPCC1 (Single Person Child Carer Credit) — 免费Form SPCC1 (Single Person Child Carer Credit):常见问题
单身人士子女照护者抵免的金额是多少?
爱尔兰税务局规定,2025年及以后年度的金额为 EUR 1,900,可使您的税款每周减少 EUR 36.54;此外,还有 EUR 4,000 的收入按 20% 税率计税。
我应该使用 myAccount 还是 SPCC1表?
爱尔兰税务局为 PAYE 纳税人提供的办理途径是 myAccount。如果您无法使用该服务,请填写 SPCC1表的 A 部分和 C 部分。自行评税纳税人应通过 ROS 在 Form 11 中申请。
谁是符合条件的子女?
符合条件的子女可以是在该纳税年度出生、在该纳税年度开始时未满 18 岁,或年满 18 岁但接受全日制教育或永久失能的子女(须符合说明中的条件)。子女必须是您亲生的,或是由您监护并由您供养的子女。寄养子女或接受住宿照护的子女不符合条件。
我可以为多个子女申请吗?
无论您有多少名符合条件的子女,都只能获得一项抵免。如果父母双方都符合条件,各自可以为不同的子女申请。
什么是放弃抵免?
将您的抵免让给次要申请人,例如子女的另一名父母;该子女每年至少有 100 天与次要申请人共同居住。您填写 B 部分,由对方通过 SPCC2表申请。
SPCC1表应寄到哪里?
寄给所属税务局办公室。FileIt 不会代您寄送。
我最早可以追溯申请到多久以前?
退税申请必须在纳税年度结束后的四年内提出,并且您必须在该年度缴纳过所得税。
官方来源
- 由 Office of the Revenue Commissioners (Revenue) 发布的空白表格(PDF): https://www.revenue.ie/en/personal-tax-credits-reliefs-and-exemptions/documents/spcc1.pdf
- 官方说明和指南: https://www.revenue.ie/en/personal-tax-credits-reliefs-and-exemptions/children/single-person-child-carer-credit/how-claim-spccc.aspx
- 本页显示的版本:Revised December 2024 (RPC019263_EN_WB_L_1)(检查于 2026-09-28)。
FileIt 与 Office of the Revenue Commissioners (Revenue) 或任何政府机构没有关联,也未获其认可。本页仅以一般性语言介绍该表格,不构成法律、税务或移民建议。请务必阅读官方说明,并确认您使用的是接收方认可的版本。 页面最后审核于 2026-09-28。