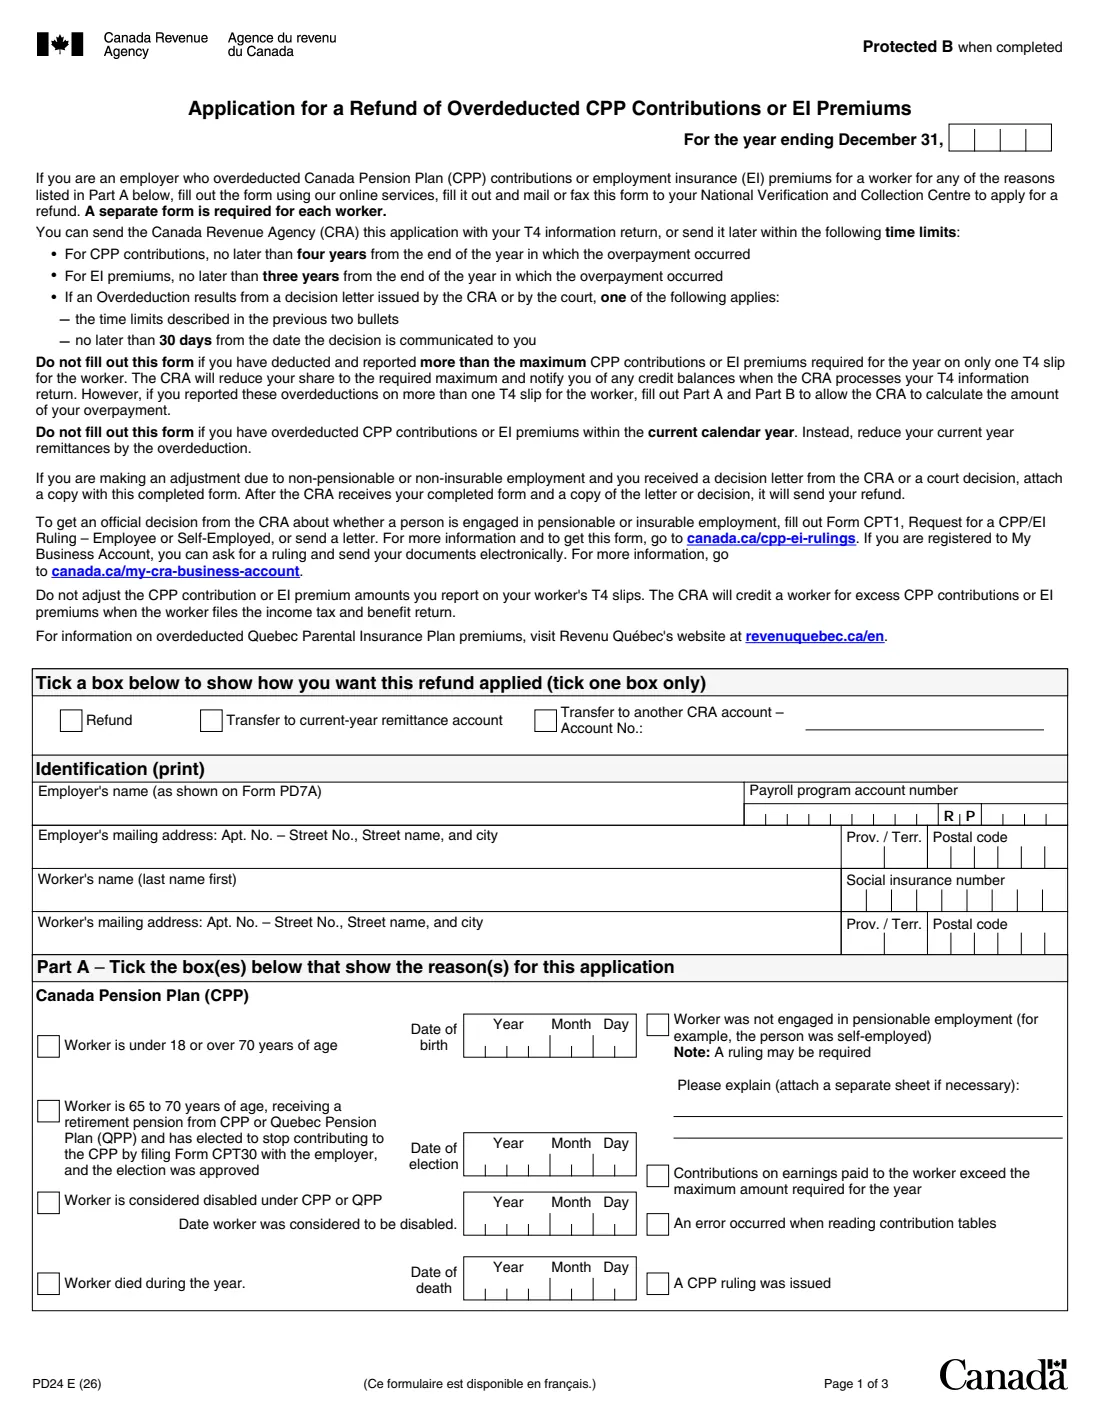
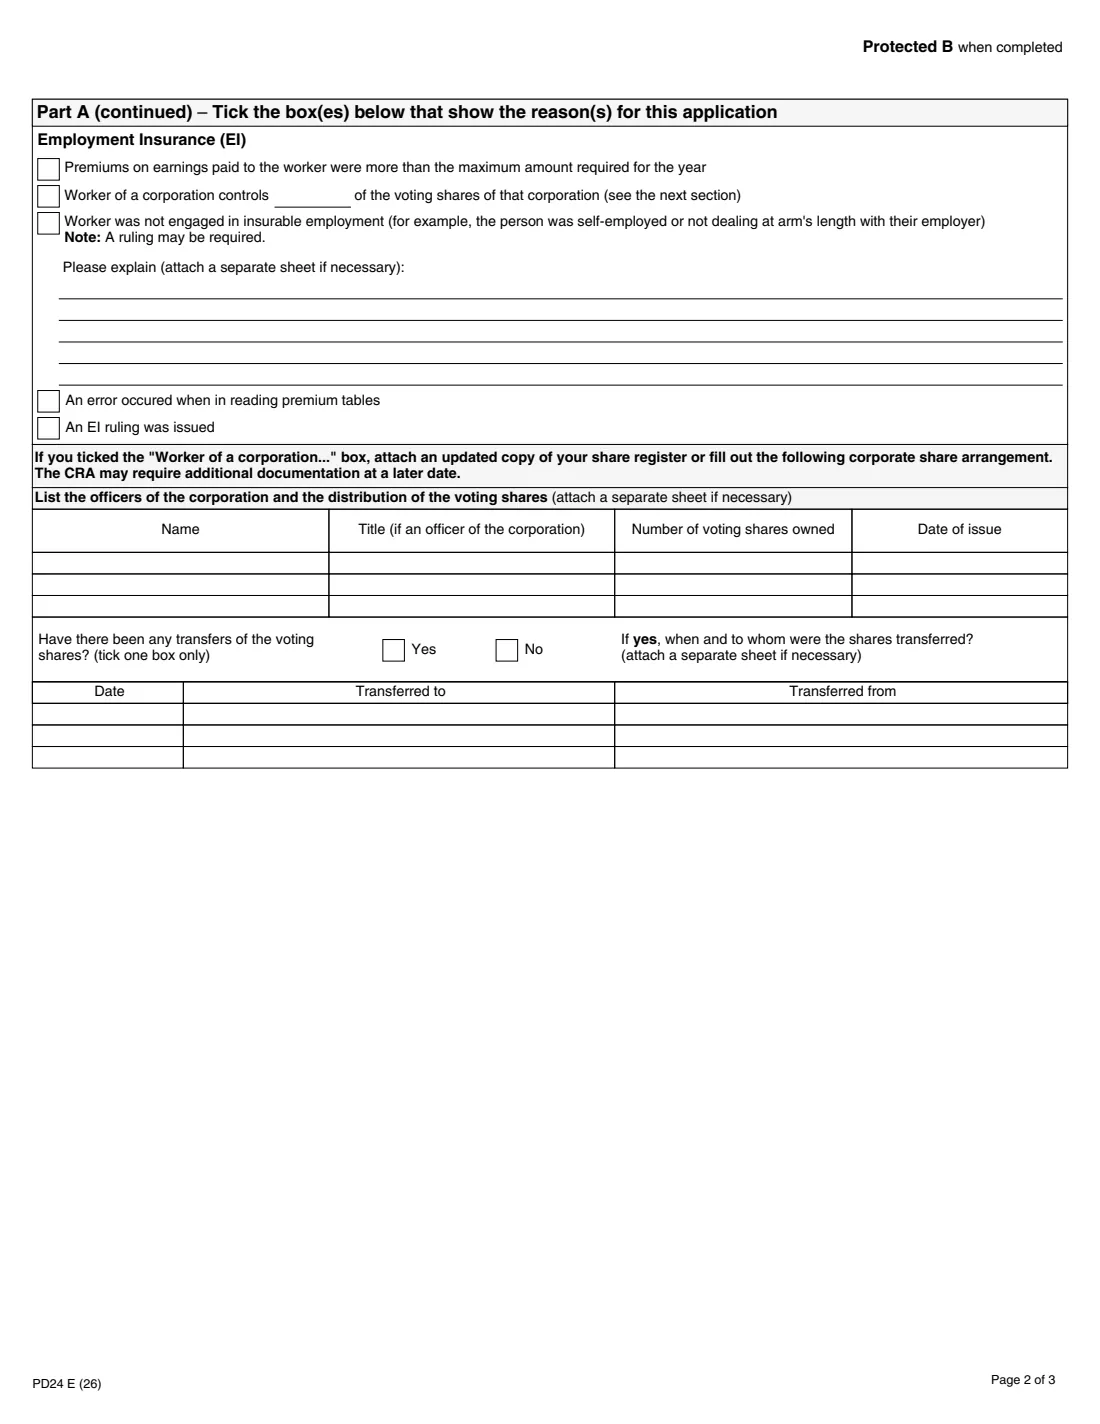
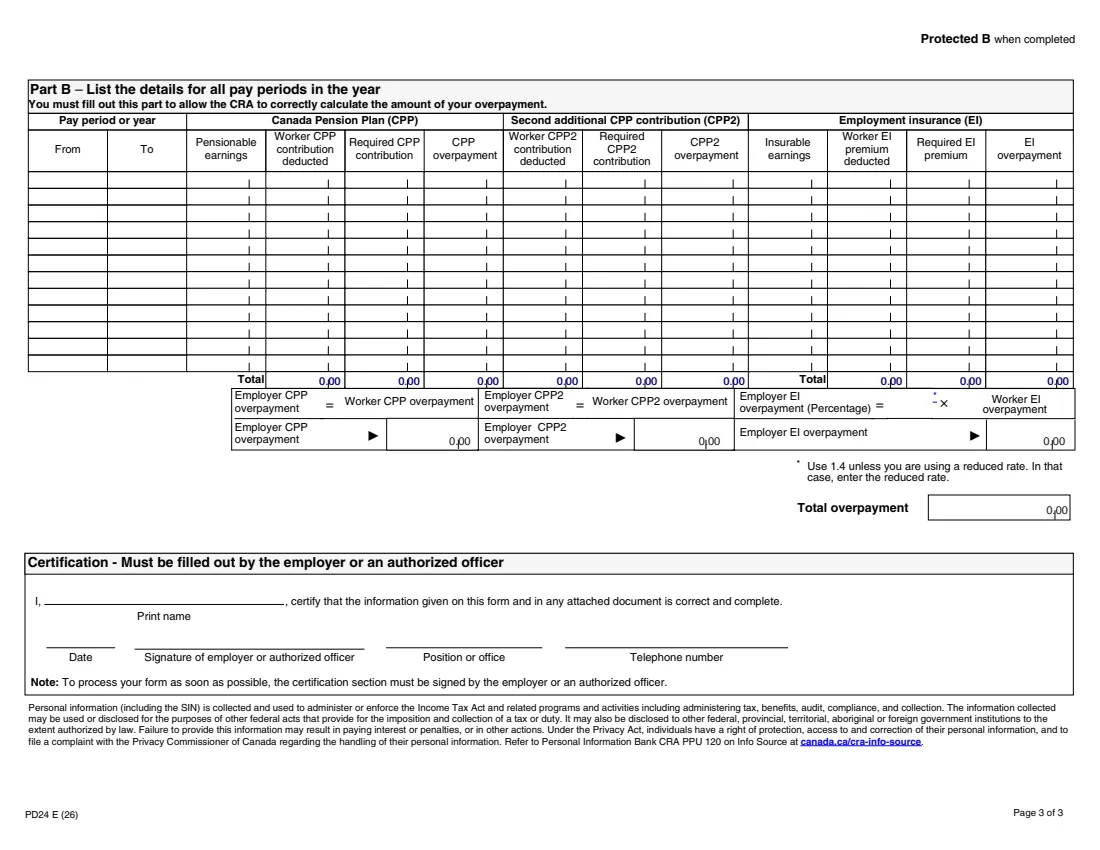
Qu’est-ce que Form PD24 ?
Le formulaire PD24 permet à un employeur de demander à l’Agence du revenu du Canada (CRA) le remboursement de cotisations au RPC, de cotisations supplémentaires de deuxième volet au RPC (RPC2) ou de primes d’AE retenues en trop pour un travailleur pour l’une des raisons indiquées à la partie A : un travailleur de moins de 18 ans ou de plus de 70 ans, une option CPT30 approuvée, un travailleur considéré comme invalide, un décès, un emploi qui n’ouvrait pas droit à pension ou qui n’était pas assurable, des gains supérieurs au maximum annuel, une erreur de lecture des tables ou une décision. Un formulaire distinct est requis pour chaque travailleur.
Il ne s’utilise pas pour l’année civile en cours : dans ce cas, vous réduisez simplement vos versements courants du montant retenu en trop. Si l’excédent par rapport au maximum a été déclaré sur un seul feuillet T4, la CRA réduit votre part lors du traitement de votre déclaration T4. Vous ne corrigez pas les montants de RPC ou d’AE sur les feuillets T4 du travailleur; la CRA crédite le travailleur lorsqu’il produit sa déclaration.
FileIt vous pose les questions en langage clair, calcule le trop-payé de chaque période de paie, les totaux, la part de l’employeur et le trop-payé total, puis imprime le tout sur le propre PDF de la CRA (édition PD24 E (26)). Le PDF est enregistré dans votre coffre-fort, avec une signature électronique facultative. Vous le postez ou le télécopiez vous-même à la CRA, ou utilisez ses services en ligne; FileIt n’envoie jamais rien. Le remplissage des formulaires est gratuit avec tous les forfaits.
- Qui le remplit
- L’employeur, un formulaire par travailleur
- Destinataire
- Votre centre national de vérification et de recouvrement, par la poste ou par télécopieur, ou au moyen des services en ligne de la CRA
- Délai (RPC)
- Quatre ans à compter de la fin de l’année du trop-payé
- Délai (AE)
- Trois ans à compter de la fin de l’année du trop-payé
- Après une décision de la CRA ou d’un tribunal
- Ces délais, ou 30 jours à compter de la date à laquelle la décision vous est communiquée
- Édition
- PD24 E (26)
Qui doit remplir Form PD24 ?
- Les employeurs qui ont retenu des cotisations au RPC sur la paie d’un travailleur de moins de 18 ans ou de plus de 70 ans, qui avait fait une option CPT30 approuvée ou qui était considéré comme invalide au titre du RPC ou du RRQ.
- Les employeurs qui ont continué à effectuer des retenues après le décès d’un travailleur au cours de l’année.
- Les employeurs dont le travailleur s’est finalement révélé ne pas occuper un emploi ouvrant droit à pension ou un emploi assurable, par exemple parce qu’il était travailleur autonome, n’avait pas de lien de dépendance ou contrôlait une catégorie d’actions avec droit de vote de la société.
- Les employeurs qui ont commis une erreur en lisant les tables de cotisations ou de primes, ou qui ont reçu une décision concernant le RPC ou l’AE.
- Les employeurs qui ont retenu plus que le maximum annuel sur plusieurs feuillets T4 pour le même travailleur.
Quand utiliser Form PD24
- Avec votre déclaration de renseignements T4 pour l’année, ou plus tard dans les délais prescrits.
- Pour une année qui est terminée. Pour l’année civile en cours, réduisez plutôt vos versements courants.
- Dans les 30 jours suivant une décision de la CRA ou d’un tribunal, lorsqu’il s’agit de l’un des délais prévus par le formulaire et que la retenue en trop découle de cette décision.
Ce qu’il vous faut avant de commencer
- Votre nom tel qu’il figure sur le formulaire PD7A, votre numéro de compte du programme de retenues sur la paie (numéro d’entreprise, RP et référence à 4 chiffres) et votre adresse postale.
- Le nom du travailleur, son numéro d’assurance sociale et son adresse postale.
- La ou les raisons de la demande, avec la date correspondante (naissance, option CPT30, invalidité ou décès) et une explication pour l’emploi n’ouvrant pas droit à pension ou non assurable.
- Pour chaque période de paie (ou pour toute l’année) : les gains ouvrant droit à pension et les gains assurables, les montants de RPC, de RPC2 et d’AE retenus, ainsi que les montants réellement exigibles.
- Une copie de toute lettre de décision de la CRA ou décision d’un tribunal, ainsi que le registre des actions de la société si un travailleur contrôle des actions avec droit de vote.
- Votre taux d’AE réduit, si vous en utilisez un au lieu de 1.4.
Contenu de Form PD24
L’édition 2026 comporte 3 pages. FileIt le demande en 7 parties, et il est signé par Employer :
- Refund and yearEmployer
- IdentificationEmployer
- Part A – Reasons: Canada Pension Plan (CPP)Employer
- Part A – Reasons: Employment Insurance (EI)Employer
- Corporate share arrangementEmployer
- Part B – Details for all pay periods in the yearEmployer
- CertificationEmployer
Comment remplir Form PD24, étape par étape
1 Choix du remboursement et année
Inscrivez l’année au cours de laquelle le trop-payé est survenu et cochez une case : remboursement, transfert à votre compte de versements de l’année en cours ou transfert à un autre compte de la CRA (indiquez son numéro).
2 Identification
Inscrivez le nom de l’employeur tel qu’il figure sur le formulaire PD7A, le numéro de compte du programme de retenues sur la paie, l’adresse postale de l’employeur ainsi que le nom du travailleur (nom de famille en premier), son numéro d’assurance sociale et son adresse postale.
3 Partie A – Raisons (RPC)
Cochez toutes les raisons liées au RPC qui s’appliquent et indiquez la date demandée dans chaque case. Si le travailleur n’occupait pas un emploi ouvrant droit à pension, expliquez pourquoi; une décision peut être requise.
4 Partie A – Raisons (AE)
Cochez toutes les raisons liées à l’AE qui s’appliquent. Si le travailleur contrôle des actions avec droit de vote de la société, indiquez le pourcentage et joignez soit un registre des actions à jour, soit la liste des dirigeants et des actions avec droit de vote, ainsi que tout transfert d’actions, à la page 2. Si le travailleur n’occupait pas un emploi assurable, expliquez pourquoi.
5 Partie B – Détails pour toutes les périodes de paie
Inscrivez chaque période de paie (ou l’année), avec les gains ouvrant droit à pension, la cotisation au RPC retenue sur la paie du travailleur et la cotisation exigible, puis les mêmes renseignements pour le RPC2, ainsi que les gains assurables et la prime d’AE retenue et exigible. Chaque trop-payé correspond au montant retenu moins le montant exigible. FileIt ajoute la ligne Total.
6 Part de l’employeur et total
Les trop-payés de l’employeur au titre du RPC et du RPC2 sont égaux à ceux du travailleur. Le trop-payé d’AE de l’employeur correspond à 1.4 (ou à votre taux réduit) multiplié par le trop-payé d’AE du travailleur. FileIt additionne le tout dans le trop-payé total.
7 Attestation
L’employeur ou un dirigeant autorisé inscrit son nom, signe et date le formulaire, puis indique son poste et son numéro de téléphone.
Erreurs fréquentes à éviter
- Utiliser le formulaire PD24 pour l’année civile en cours au lieu de réduire vos versements courants.
- Produire le formulaire lorsque l’excédent par rapport au maximum figure sur un seul feuillet T4 : la CRA le corrige lors du traitement de la déclaration T4.
- Modifier les montants de RPC ou d’AE sur les feuillets T4 du travailleur : le formulaire indique de ne pas le faire.
- Inscrire deux travailleurs sur un même formulaire : un formulaire distinct est requis pour chaque travailleur.
- Oublier la partie B : la CRA en a besoin pour calculer le trop-payé.
- Ne pas respecter les délais : quatre ans pour le RPC, trois ans pour l’AE.
- Oublier la lettre de décision ou la décision d’un tribunal pour un emploi n’ouvrant pas droit à pension ou non assurable.
Après l’avoir rempli
Vérifiez le PDF, puis faites signer et dater l’attestation par l’employeur ou un dirigeant autorisé, au moyen de la signature électronique facultative de FileIt ou à la main. Le formulaire précise qu’il doit être signé pour être traité dès que possible.
Joignez toute lettre de décision de la CRA ou décision d’un tribunal, ainsi que le registre des actions, s’il y a lieu.
Postez ou télécopiez le formulaire à votre centre national de vérification et de recouvrement, ou utilisez les services en ligne de la CRA, comme l’indique le formulaire. FileIt ne l’envoie jamais.
La CRA crédite le travailleur pour ses cotisations ou primes excédentaires lorsqu’il produit sa déclaration de revenus et de prestations.
Une copie reste dans votre coffre-fort FileIt.
Remplissez Form PD24 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 229 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Canada Revenue Agency (CRA) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form PD24 maintenant — c’est gratuitForm PD24 : questions fréquentes
Puis-je remplir le formulaire PD24 en ligne ?
Oui. FileIt vous guide dans chaque partie, calcule les trop-payés et les totaux de la partie B, puis imprime le tout sur le PDF officiel de la CRA. C’est gratuit avec tous les forfaits FileIt.
Qui peut utiliser le formulaire PD24 ?
Les employeurs qui ont retenu en trop des cotisations au RPC ou des primes d’AE pour un travailleur pour l’une des raisons indiquées à la partie A. Un formulaire distinct est requis pour chaque travailleur.
Quels sont les délais ?
Au plus tard quatre ans à compter de la fin de l’année pour les cotisations au RPC, et trois ans pour les primes d’AE. Lorsque la retenue en trop découle d’une décision de la CRA ou d’un tribunal, vous pouvez aussi présenter une demande au plus tard 30 jours à compter de la date à laquelle la décision vous est communiquée.
Comment le trop-payé d’AE de l’employeur est-il calculé ?
Le formulaire multiplie le trop-payé d’AE du travailleur par 1.4, sauf si vous utilisez un taux réduit, auquel cas vous inscrivez ce taux.
Qu’en est-il de l’année en cours ?
N’utilisez pas le formulaire PD24. Réduisez plutôt vos versements de l’année en cours du montant retenu en trop.
Dois-je corriger le feuillet T4 du travailleur ?
Non. Le formulaire indique de ne pas modifier les montants de RPC ou d’AE sur les feuillets T4; la CRA crédite le travailleur lorsqu’il produit sa déclaration.
Qu’en est-il des primes du Régime québécois d’assurance parentale ?
Le formulaire vous renvoie au site Web de Revenu Québec pour les primes du RQAP retenues en trop.
Sources officielles
- Formulaire vierge (PDF), publié par Canada Revenue Agency (CRA) : https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/pd24/pd24-fill-26e.pdf
- Instructions et conseils officiels : https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/pd24.html
- Édition affichée sur cette page : PD24 E (26) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Canada Revenue Agency (CRA) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.