Qu’est-ce que CPT20 ?
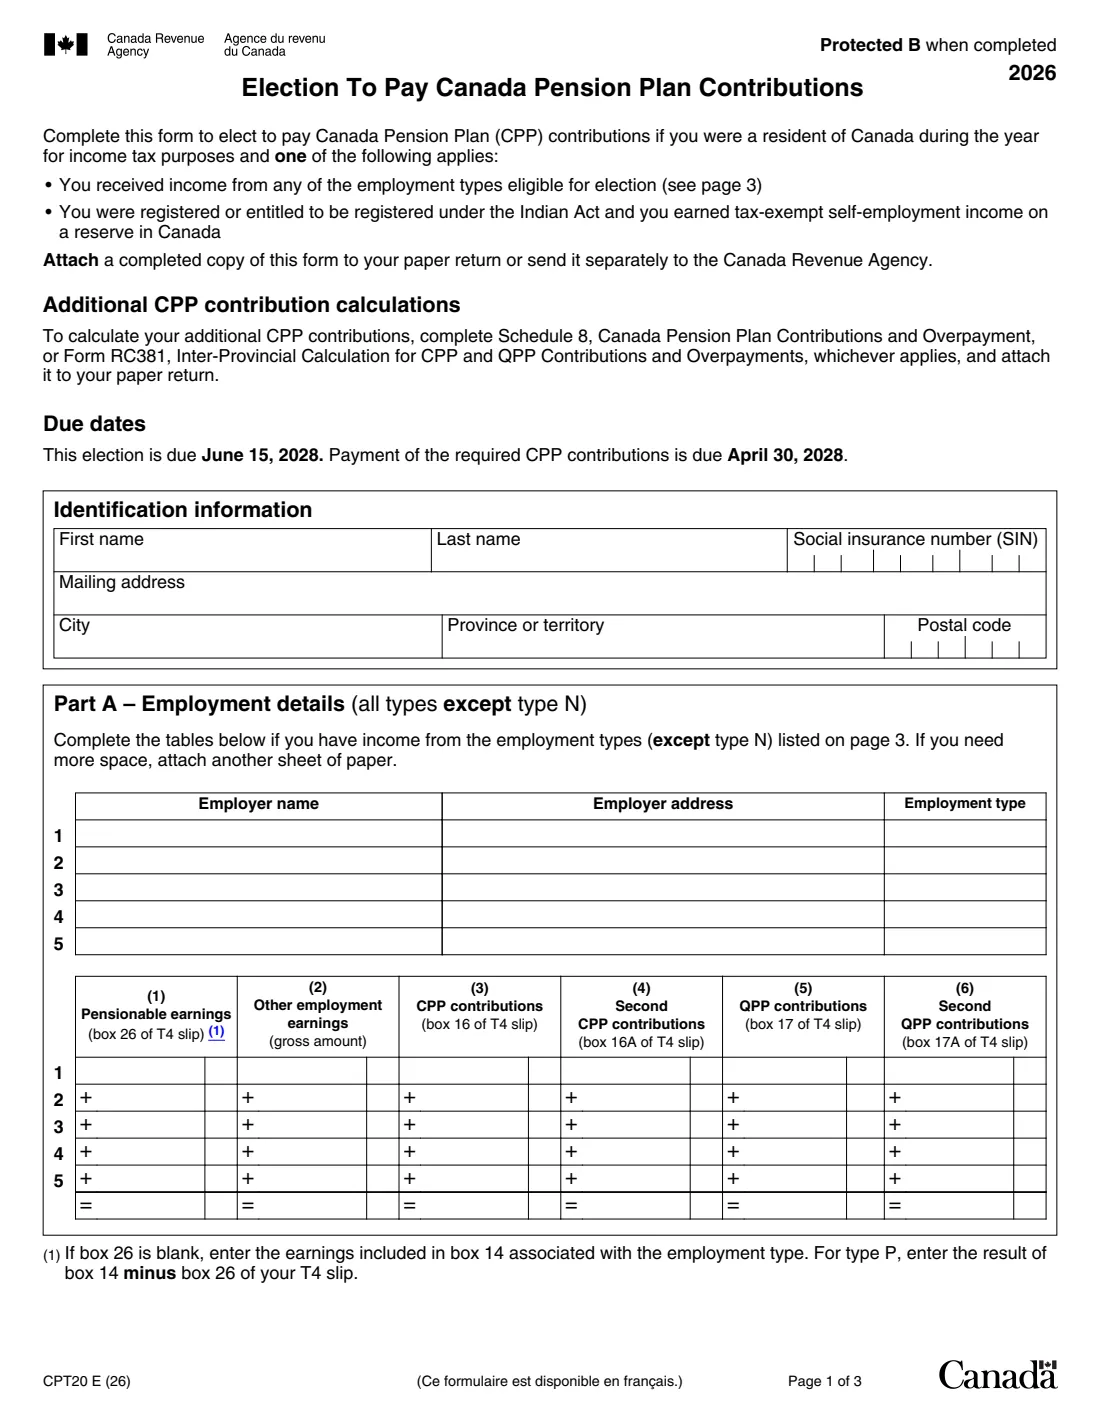
Le formulaire CPT20, Choix de cotiser au Régime de pensions du Canada (Election to Pay Canada Pension Plan Contributions), est le formulaire de l’Agence du revenu du Canada (Canada Revenue Agency, CRA) qui permet de verser des cotisations au RPC sur des revenus d’emploi pour lesquels aucune cotisation n’a été retenue. L’édition 2026, CPT20 E (26), concerne l’année d’imposition 2026.
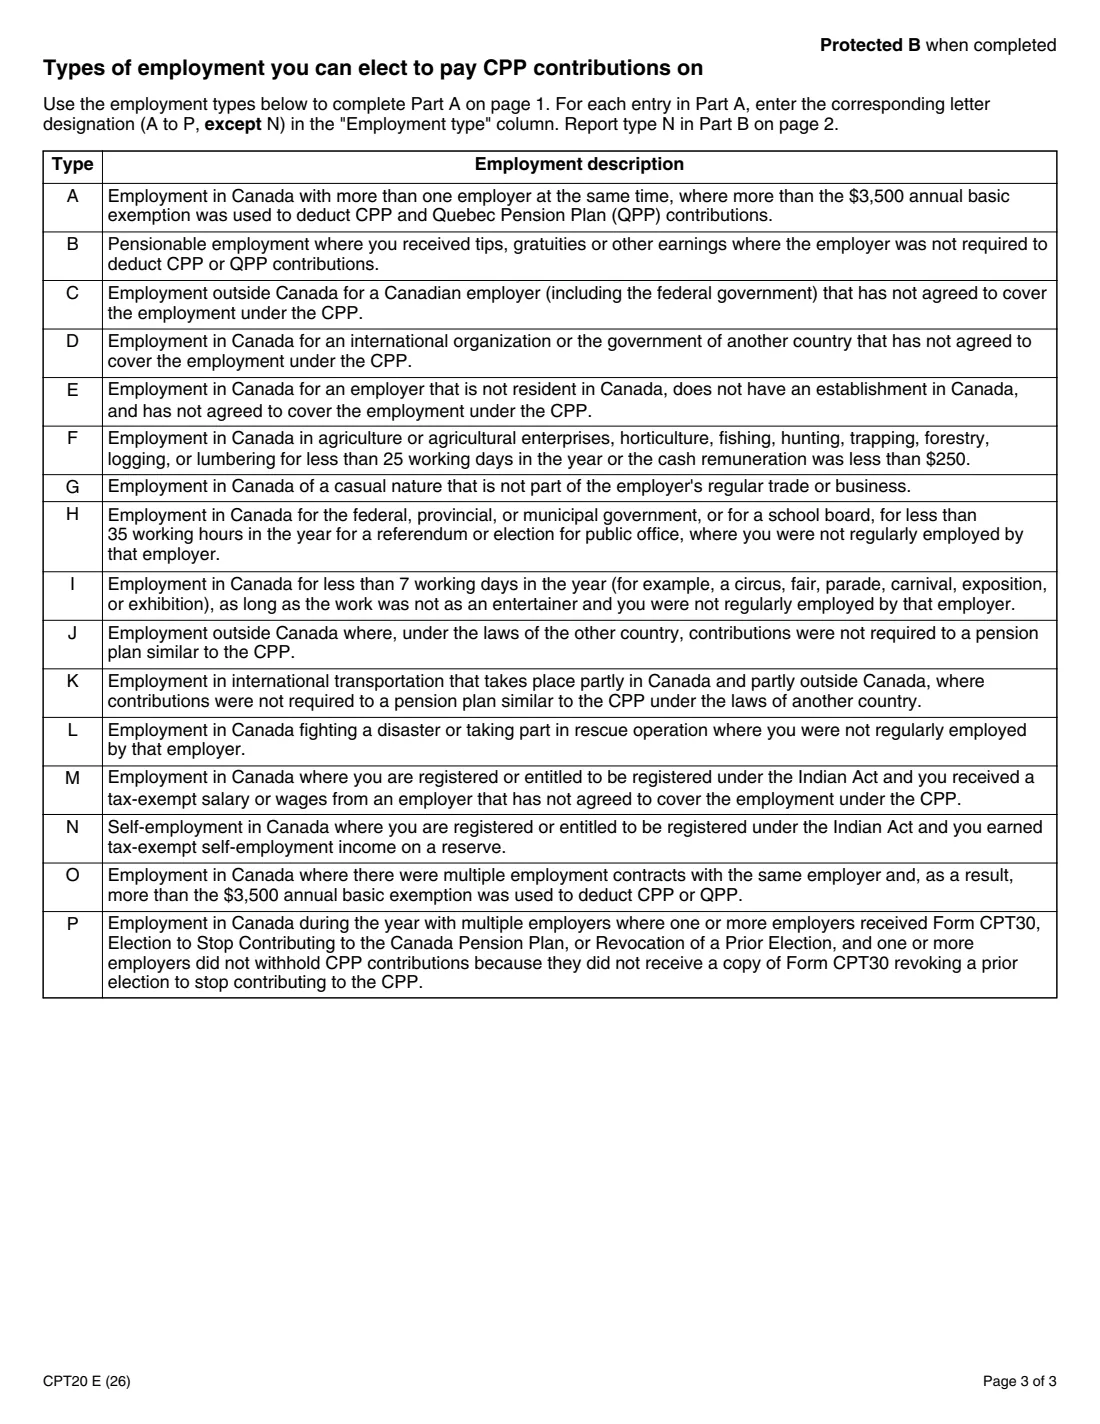
Vous l’utilisez si vous étiez résident du Canada aux fins de l’impôt sur le revenu et aviez un revenu provenant de l’un des types d’emploi énumérés à la page 3 du formulaire. Cela comprend le travail effectué à l’extérieur du Canada pour un employeur canadien, les pourboires et gratifications, les emplois occasionnels ou de très courte durée et plusieurs employeurs à la fois. Cela s’applique aussi si vous êtes inscrit, ou avez le droit de l’être, en vertu de la Loi sur les Indiens (Indian Act) et avez gagné un revenu d’un travail indépendant exonéré d’impôt dans une réserve.
FileIt totalise le tableau de la partie A et remplit les calculs de la partie C, lignes 1 à 17, notamment en reconvertissant en revenus les cotisations déjà versées. Vous obtenez les deux montants à reporter à l’Annexe 8 ou au formulaire RC381, sur le propre PDF de l’ARC, et le formulaire rempli est conservé dans votre coffre-fort. FileIt ne transmet rien à l’ARC.
- Qui le remplit
- Un résident du Canada ayant un revenu d’emploi admissible au choix (types A à P à la page 3)
- À remettre à
- L’ARC — joint à votre déclaration papier ou envoyé séparément
- Quand
- Le choix pour 2026 doit être fait au plus tard le 15 juin 2028; les cotisations doivent être versées au plus tard le 30 avril 2028
- Signatures
- Signé et daté à la main (partie D)
- Édition
- CPT20 E (26), année d’imposition 2026
Qui doit remplir CPT20 ?
- Les personnes qui ont travaillé à l’extérieur du Canada pour un employeur canadien qui ne couvre pas cet emploi au titre du RPC (type C), ou dans un pays qui n’a pas de régime semblable au RPC (type J).
- Les personnes qui ont reçu des pourboires ou gratifications sur lesquels leur employeur n’était pas tenu de retenir des cotisations au RPC (type B).
- Les personnes ayant occupé un emploi occasionnel, de très courte durée ou sporadique, par exemple lors d’une foire, d’une élection ou d’une opération de sauvetage (types F, G, H, I, L).
- Les personnes ayant plus d’un employeur, ou plusieurs contrats avec un même employeur, lorsque l’exemption de base de 3 500 $ a été utilisée plus d’une fois (types A, O, P).
- Les personnes inscrites ou ayant le droit d’être inscrites en vertu de la Loi sur les Indiens (Indian Act), qui ont un revenu d’emploi exonéré d’impôt (type M) ou un revenu d’un travail indépendant exonéré d’impôt dans une réserve (type N).
Quand utiliser CPT20
- Lorsque vous produisez votre déclaration de revenus de 2026 et souhaitez verser des cotisations au RPC sur des revenus pour lesquels aucune cotisation n’a été retenue.
- Avec l’Annexe 8, Cotisations au Régime de pensions du Canada et trop-payé (Canada Pension Plan Contributions and Overpayment), ou le formulaire RC381 si vous avez travaillé au Québec et ailleurs — le formulaire CPT20 nécessite la ligne E de l’Annexe 8 ou la ligne F du formulaire RC381.
- Au plus tard le 15 juin 2028 pour le choix de 2026; les cotisations doivent être versées au plus tard le 30 avril 2028.
Ce qu’il vous faut avant de commencer
- Votre NAS, votre nom et votre adresse postale.
- Pour chaque emploi : le nom et l’adresse de l’employeur, la lettre correspondant au type d’emploi à la page 3 et les montants de votre feuillet T4 — gains ouvrant droit à pension (case 26, ou case 14 si la case 26 est vide), cotisations au RPC (case 16), deuxième cotisation au RPC (case 16A), cotisations au RRQ (case 17) et deuxième cotisation au RRQ (case 17A) — ou le montant brut des autres revenus d’emploi.
- Pour le type N : le nom et l’adresse de la réserve ainsi que votre revenu d’un travail indépendant exonéré d’impôt.
- La ligne E de l’Annexe 8 ou la ligne F du formulaire RC381, selon le cas — ainsi que vos gains maximums ouvrant droit à pension calculés au prorata, s’ils ont été calculés au prorata.
Contenu de CPT20
L’édition 2026 comporte 3 pages. FileIt le demande en 9 parties :
- Identification informationTaxpayer
- Part A – Employment 1Taxpayer
- Part A – Employment 2Taxpayer
- Part A – Employment 3Taxpayer
- Part A – Employment 4Taxpayer
- Part A – Employment 5Taxpayer
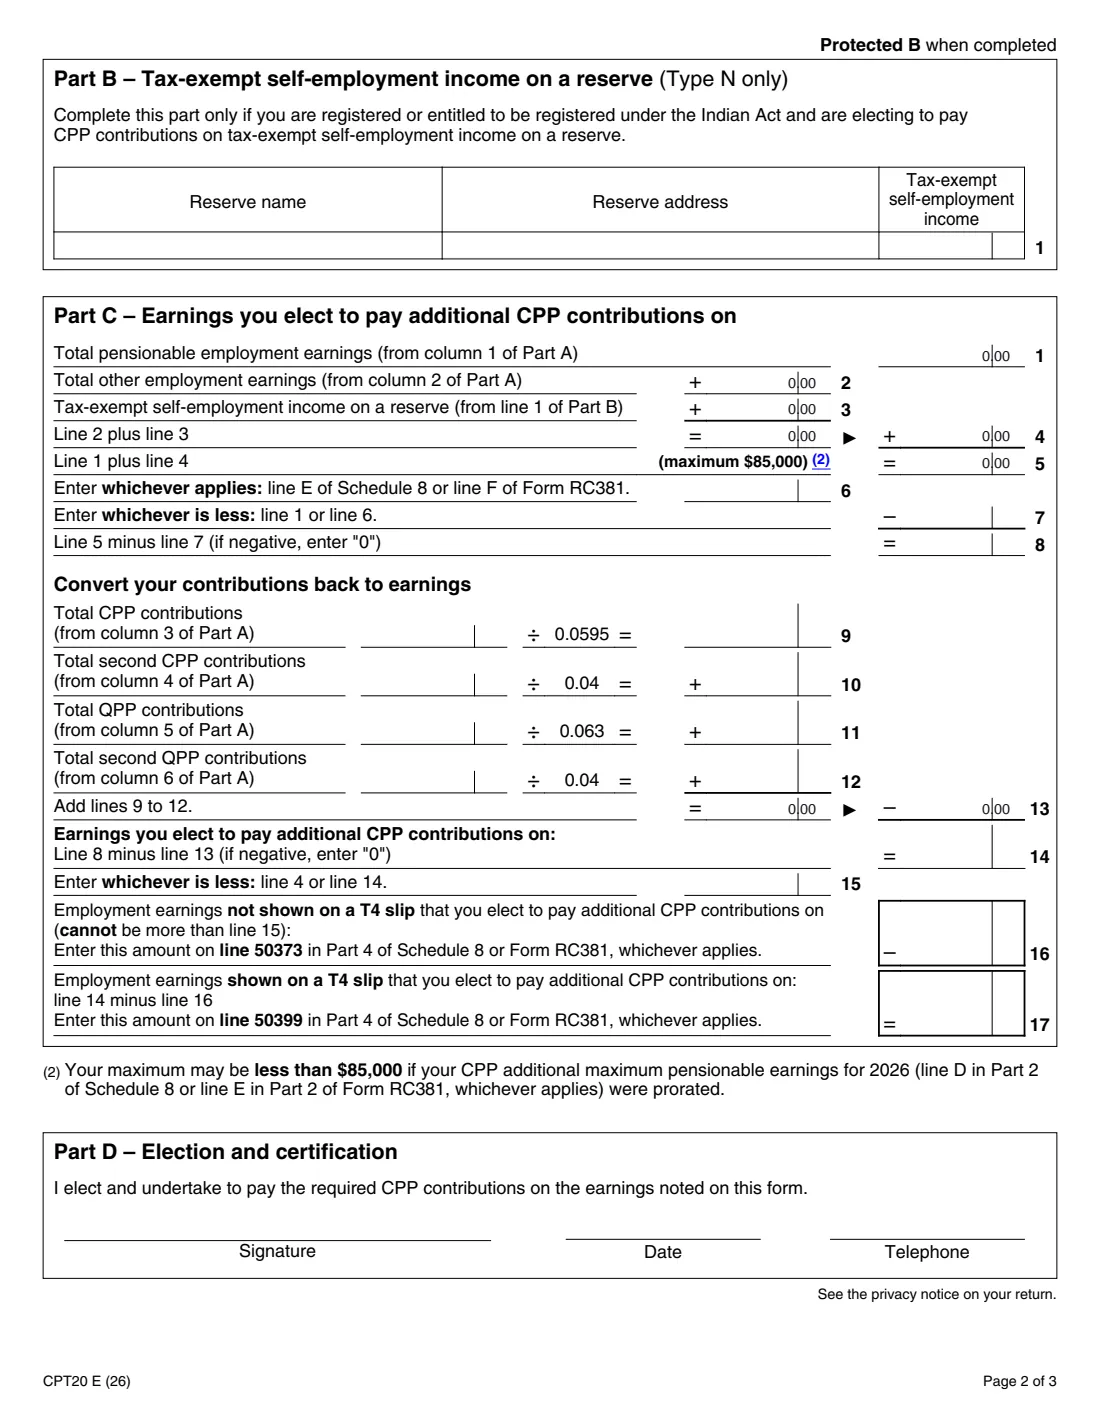
- Part B – Tax-exempt self-employment income on a reserve (type N)Taxpayer
- Part C – Earnings you elect to pay additional CPP contributions onTaxpayer
- Part D – Election and certificationTaxpayer
Comment remplir CPT20, étape par étape
1 Renseignements d’identification
Vos prénom et nom, votre NAS, votre adresse postale, votre ville, votre province ou territoire et votre code postal.
2 Partie A – Détails sur l’emploi
Une ligne par emploi (tous les types sauf N), jusqu’à cinq, avec le nom et l’adresse de l’employeur ainsi que la lettre correspondant au type, puis les six colonnes de montants de votre feuillet T4 ou les revenus bruts d’un emploi ne figurant pas sur un T4. FileIt totalise chaque colonne.
3 Partie B – Revenu d’un travail indépendant dans une réserve
Uniquement pour le type N : le nom et l’adresse de la réserve ainsi que votre revenu d’un travail indépendant exonéré d’impôt.
4 Partie C – Revenus sur lesquels vous choisissez de cotiser
Les lignes 1 à 8 additionnent vos revenus, les plafonnent à 85 000 $ (ou à un montant inférieur si votre maximum a été calculé au prorata) et soustraient le moins élevé entre le montant de la ligne 1 et celui de la ligne 6 de l’Annexe 8 ou du formulaire RC381. Les lignes 9 à 13 reconvertissent en revenus les cotisations déjà versées (÷ 0.0595, 0.04, 0.063 et 0.04). La ligne 14 correspond au montant sur lequel vous pouvez choisir de cotiser; les lignes 16 et 17 le répartissent entre les revenus ne figurant pas sur un feuillet T4 (ligne 50373) et ceux figurant sur un feuillet T4 (ligne 50399).
5 Partie D – Choix et attestation
Vous choisissez de verser les cotisations requises au RPC et vous vous engagez à le faire. Signez, datez le formulaire et inscrivez un numéro de téléphone.
Erreurs fréquentes à éviter
- Inscrire un emploi de type N dans la partie A — il doit être inscrit dans la partie B.
- Utiliser la case 14 lorsqu’un montant figure à la case 26; la case 14 ne doit être utilisée que lorsque la case 26 est vide (et, pour le type P, case 14 moins case 26).
- Oublier de remplir d’abord l’Annexe 8 ou le formulaire RC381, dont la ligne 6 a besoin.
- Choisir à la ligne 16 un montant supérieur à celui permis par la ligne 15.
- Ne pas reporter les lignes 16 et 17 aux lignes 50373 et 50399 de la partie 4 de l’Annexe 8 ou du formulaire RC381.
Après l’avoir rempli
Imprimez le PDF, signez et datez la partie D à la main, puis joignez-le à votre déclaration papier — ou envoyez-le séparément à l’ARC.
Inscrivez la ligne 16 à la ligne 50373 et la ligne 17 à la ligne 50399 de la partie 4 de l’Annexe 8 ou du formulaire RC381, puis joignez cette annexe à votre déclaration papier.
Notez bien les dates : pour 2026, le choix doit être fait au plus tard le 15 juin 2028 et les cotisations versées au plus tard le 30 avril 2028.
Remplissez CPT20 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 83 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Canada Revenue Agency (CRA) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez CPT20 maintenant — c’est gratuitCPT20 : questions fréquentes
Qu’est-ce que le formulaire CPT20?
Le formulaire de l’ARC qui permet de choisir de verser des cotisations au Régime de pensions du Canada sur des revenus d’emploi pour lesquels aucune cotisation n’a été retenue, par exemple un travail effectué à l’extérieur du Canada pour un employeur canadien, des pourboires ou un emploi occasionnel.
Quand le choix au moyen du formulaire CPT20 doit-il être fait?
Le formulaire de 2026 indique que le choix doit être fait au plus tard le 15 juin 2028 et que les cotisations requises doivent être versées au plus tard le 30 avril 2028.
Pour quels types d’emploi puis-je choisir de cotiser?
Les 16 types énumérés à la page 3 du formulaire, de A à P. Les types A à M, O et P vont dans la partie A; le type N (revenu d’un travail indépendant exonéré d’impôt dans une réserve) va dans la partie B.
Pourquoi le formulaire reconvertit-il les cotisations en revenus?
Les lignes 9 à 12 transforment les cotisations au RPC et au RRQ déjà retenues en revenus correspondants, afin que vous choisissiez seulement de cotiser sur les revenus qui n’ont pas encore fait l’objet de cotisations.
Où les résultats doivent-ils être inscrits dans ma déclaration?
La ligne 16 va à la ligne 50373 et la ligne 17 à la ligne 50399, dans la partie 4 de l’Annexe 8 ou du formulaire RC381, selon le cas.
Puis-je transmettre le formulaire CPT20 en ligne avec FileIt?
FileIt le remplit et effectue les calculs sur le PDF officiel. Vous le signez et le joignez à votre déclaration papier, ou vous l’envoyez vous-même à l’ARC.
Sources officielles
- Formulaire vierge (PDF), publié par Canada Revenue Agency (CRA) : https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/cpt20/cpt20-fill-26e.pdf
- Instructions et conseils officiels : https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/cpt20.html
- Édition affichée sur cette page : CPT20 E (26) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Canada Revenue Agency (CRA) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.