什么是 Form 8379?
当您提交联合纳税申报表时,美国国税局(IRS)可能会将全部联合退税抵销,用于偿还仅由您配偶承担的债务,例如逾期子女抚养费、配偶赡养费、联邦学生贷款或其他联邦非税债务、州所得税或州失业补偿债务。8379表《受伤配偶分配》(Form 8379, Injured Spouse Allocation)允许不欠该债务的一方配偶(即“受伤配偶”)申请取回其应得的退税份额。
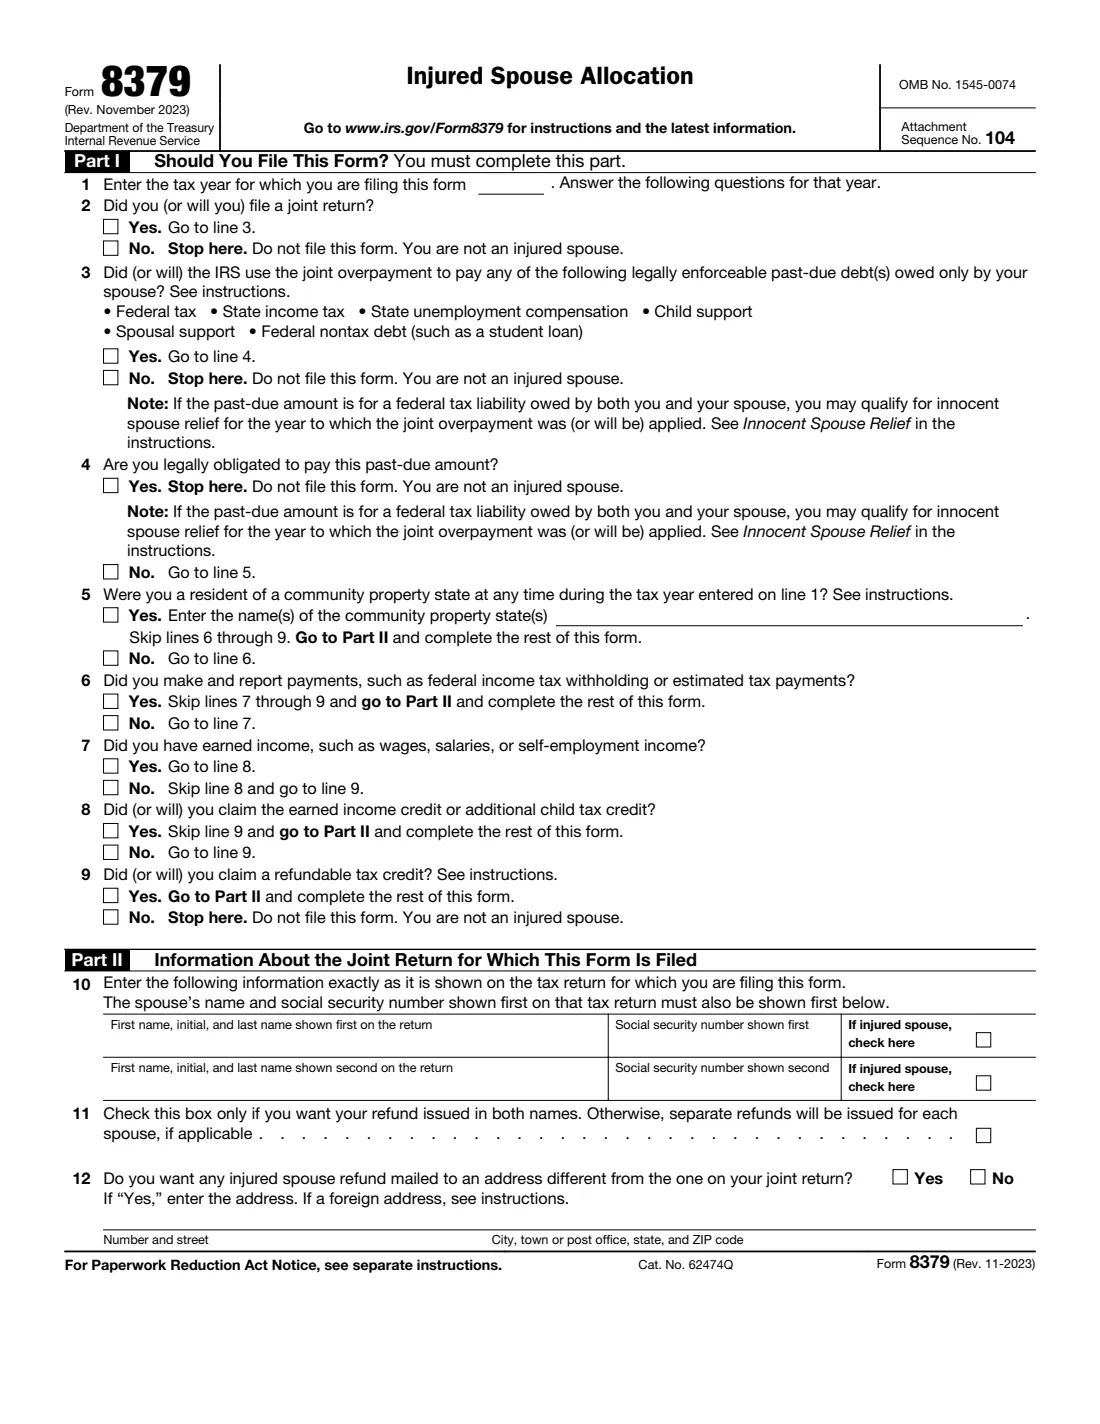
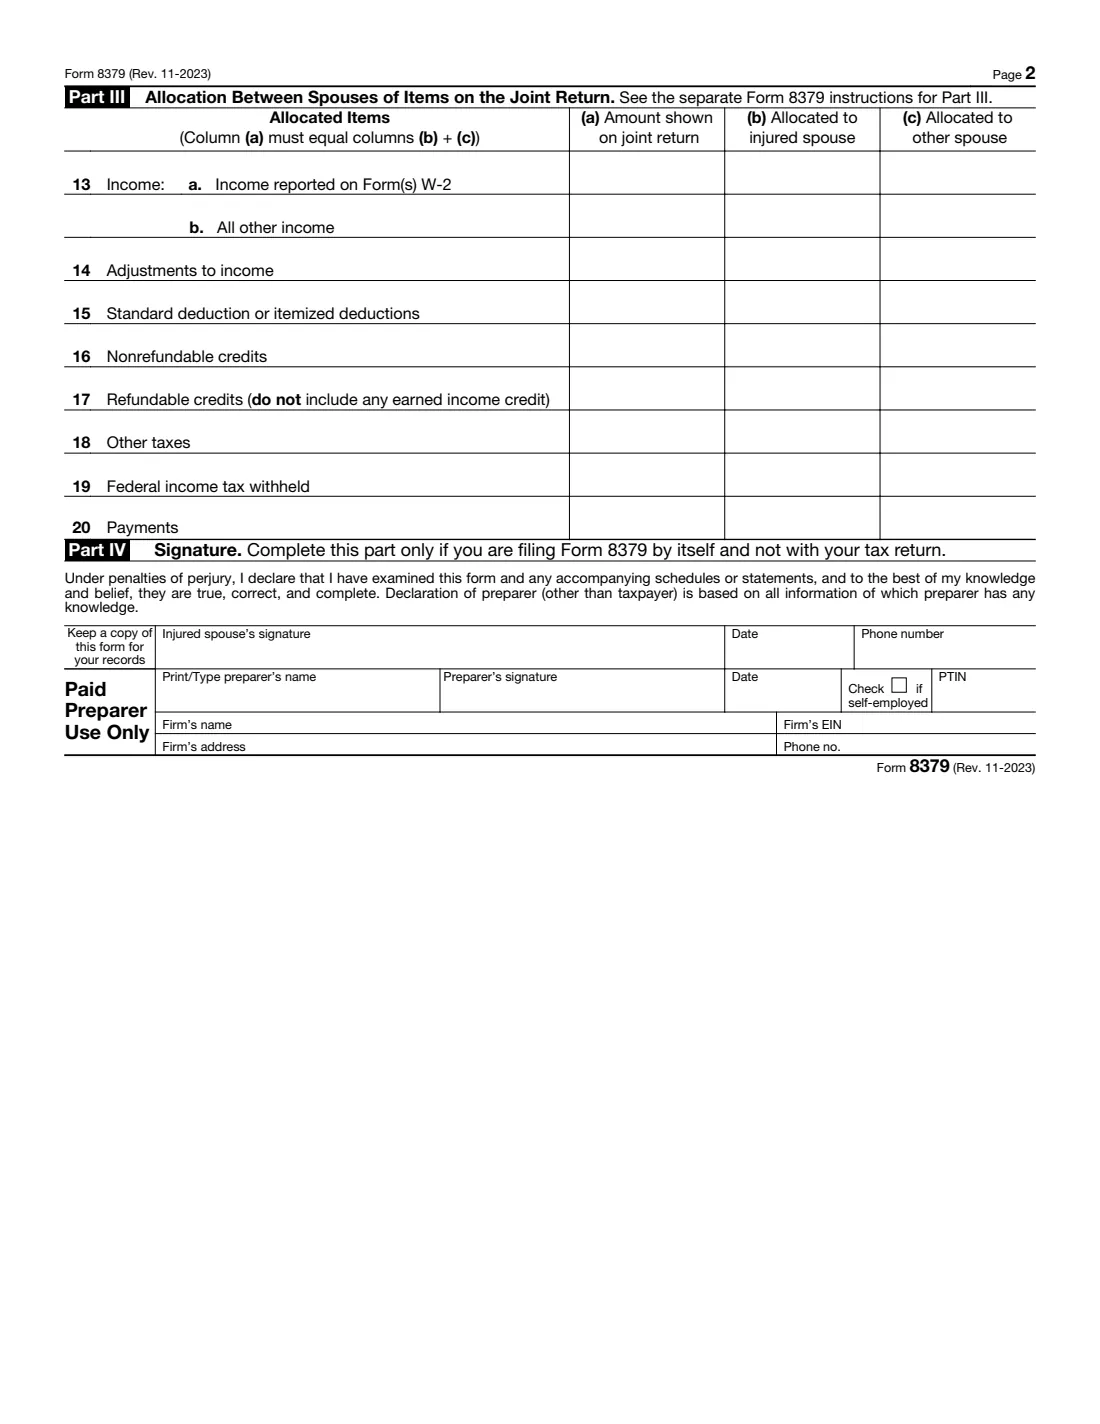
这份表格有两项用途。第一部分是一组简短的是非题,用于判断您是否属于受伤配偶。第二和第三部分会确认联合申报表,并按照8379表说明中的规则,在双方之间分配联合申报表中的收入、调整项目、扣除额、抵免额、税款、预扣税和付款。
FileIt会按照表格的分支逻辑引导您完成第一部分;当表格显示“在此停止”时,流程会在相应位置停止;系统会计算(c)栏,确保(a)栏始终等于(b)栏加(c)栏,并将您的答案打印到官方美国国税局PDF(2023年11月修订版)中。完成的表格会保存在您的 FileIt 文档库中。您可以将其附在申报表中,或自行打印、签名并邮寄;FileIt绝不会代您向美国国税局提交任何文件。
- 填写人
- 受伤配偶:联合报税中不欠该逾期债务的一方配偶。
- 提交给
- 美国国税局(Internal Revenue Service),可与联合申报表、修订申报表(1040-X表)一同提交,也可在您提交申报表后单独提交。
- 适用时机
- 当您得知联合退税中属于您的全部或部分份额已经或预计将被用于偿还您配偶的逾期债务时。
- 时间限制
- 自原始申报表到期日(包括延期)起3年内,或自您支付后来被抵销的税款之日起2年内,以较晚者为准。
- 签名
- 只有在您单独提交8379表而不是与申报表一同提交时,才填写第四部分并签名。收费代办人应在自己的专用栏中签名。
- 版本
- 2023年11月修订版(OMB编号1545-0074)
谁需要填写 Form 8379?
- 提交(或将提交)联合申报表,且其退税份额已经或将被用于偿还仅由另一方配偶承担的债务的配偶。
- 常见情况包括:另一方配偶逾期未付的子女抚养费或配偶赡养费、违约的联邦学生贷款或其他联邦非税债务、州所得税或州失业补偿债务,或单独属于另一方的联邦税务债务。
- 如果您依法也负有偿还该债务的义务,则不能使用本表。如果该债务是双方共同欠付的联邦税,请改为了解无辜配偶救济(8857表)。
- 在该纳税年度居住于共同财产州的人也可以提交;此时分配方式遵循该州法律(请参阅说明)。
何时使用 Form 8379
- 与联合申报表一同提交,如果您已经预计退税会被抵销。说明指出,此时电子提交的申报表处理时间约为11周,纸质申报表约为14周。
- 提交申报表后单独提交,在收到抵销通知后进行。说明指出,此方式约需8周。
- 与修订申报表(1040-X表)一同提交,如果退税是由该修订申报表产生的。
- 最迟不得超过原始申报表到期日(包括延期)起3年,或在您支付后来被抵销的税款后2年,以较晚者为准。
开始前需要准备什么
- 该年度的联合纳税申报表,必须与实际提交的版本完全一致:包括姓名和社会安全号码,并按照申报表中的顺序排列。
- 双方配偶的W-2表、W-2G表,以及显示联邦所得税预扣额的任何1099表。说明要求您在单独提交8379表时附上副本。
- 双方各自的工资、其他收入、调整项目、扣除额、抵免额、其他税款、预扣税以及预估税或其他付款,以便在第三部分进行分配。
- 抵销通知(如已收到),其中会显示退税用于偿还哪项债务。
- 退税寄送地址(如果您希望寄往申报表所列地址以外的其他地址)。
Form 8379 的内容
2023 版本共 2 页。 FileIt 要求填写 5 个部分:
- Part I. Should you file this form?Injured spouse
- Part II. Information about the joint returnInjured spouse
- Part III. Allocation between spouses of items on the joint returnInjured spouse
- Part IV. Signature (only if filing Form 8379 by itself)Injured spouse
- Paid preparer use onlyPaid preparer
分步填写 Form 8379
1 第一部分:您是否应提交本表?
先填写纳税年度,然后回答第2至9行。您必须提交过联合申报表(第2行);退税必须已经或将要用于偿还仅由您配偶承担的债务(第3行);并且您不能依法负有偿还该债务的义务(第4行)。第5行询问您是否居住在共同财产州;如果回答“是”,请跳至第二部分。否则,第6至9行会确认您是否进行过付款,或是否有劳动所得或可退还抵免额。FileIt只显示表格要求您回答的问题,并在表格显示“在此停止”时提醒您。
2 第二部分:联合申报表信息
按照申报表上的姓名和社会安全号码,以完全相同的顺序填写双方信息,并勾选哪一方是受伤配偶。第11行询问您是否希望以双方名义签发退税;否则,美国国税局会分别签发退税。第12行允许您为受伤配偶的退税提供不同的邮寄地址。
3 第三部分:配偶之间的分配
对于每一行(W-2收入、其他收入、调整项目、标准扣除或分项扣除、不可退还抵免额、可退还抵免额、其他税款、联邦所得税预扣额以及付款),在(a)栏填写联合申报表中的金额,在(b)栏填写属于您的份额。FileIt会按(a)减(b)填写(c)栏。说明解释了各项目的分配方式:通常,双方各自的工资、自雇收入和支出以及抵免额,应分配给在单独申报表中本应列报这些项目的一方。
4 第四部分:签名
仅在您单独提交8379表时填写:受伤配偶签名并填写日期和电话号码。如果由收费代办人准备,代办人应填写“仅供收费代办人使用”部分。
需要避免的常见错误
- 填写双方配偶的顺序与联合申报表不同。申报表中列在第一位的配偶必须在8379表中列在第一位。
- 忘记在第10行勾选哪一方是受伤配偶。
- 在您也对该债务负有责任时提交。本表仅适用于由您的配偶单独承担的债务。
- (a)栏与联合申报表不一致,或(b)+(c)不等于(a)。
- 单独提交本表时,忘记附上双方配偶的W-2表、W-2G表和含预扣税信息的1099表副本。
- 提交过晚:时间限制为申报表到期日起3年,或付款日起2年,以较晚者为准。
填写后
打印PDF并逐行核对。如果与联合申报表一同提交,请将其附在申报表上。如果单独提交,请签署第四部分,附上W-2表、W-2G表和1099表副本,并按照8379表说明邮寄给美国国税局。FileIt不会代您提交。
美国国税局会计算受伤配偶应得的退税份额。说明列出的典型处理时间为:单独提交约8周,与申报表一同提交时约11至14周。
完成的8379表会保存在您的 FileIt 文档库中相应人员的文件夹内,并与该年度的纳税申报表放在一起。
使用 FileIt 在线填写 Form 8379
- 选择人员。从 People 中选择某人,FileIt 会填入其姓名、出生日期、地址及其他已知信息。
- 回答通俗易懂的问题。一次填写表格的一个部分,每道问题旁都有官方帮助文本——共 54 个字段。您的回答会自动保存。
- 查看实时预览。查看您的回答如何显示在真实的 Internal Revenue Service (IRS) 表格上,并让 FileIt 完成工作表计算。
- 生成官方 PDF。FileIt 会将您的回答填入机构自己的 PDF,并将其存入您保险库中该人员的文件夹。
FileIt 负责填写表格——不会代您归档或提交任何内容。请按照表格说明中规定的方式,将填写完成的表格交给索取方。
立即开始 Form 8379 — 免费Form 8379:常见问题
什么是受伤配偶?
联合报税中的一方配偶,其退税份额已经或预计将被用于偿还仅由另一方配偶承担的逾期债务,例如子女抚养费、联邦学生贷款或州税债务。8379表第一部分会判断您是否符合条件。
受伤配偶和无辜配偶是同一个概念吗?
不是。受伤配偶救济(8379表)是取回被用于偿还您配偶单独债务的退税份额。无辜配偶救济(8857表)则是因为您配偶的错误,申请免除联合申报表上所欠的税款。
我可以将8379表与纳税申报表一同提交吗?
可以。您可以将其附在联合申报表或修订申报表(1040-X表)上,也可以在提交申报表后得知退税被抵销时单独提交。
我需要在8379表上签名吗?
只有在单独提交时需要:此时受伤配偶应在第四部分签名。将其附在申报表上时,表格说明要求第四部分留空;您应在申报表本身上签名。
美国国税局需要多长时间处理?
8379表说明指出,在申报表处理完毕后提交,约需8周;与联合申报表一同提交时,电子提交约需11周,纸质提交约需14周。
(c)栏是什么意思?
(c)栏是分配给另一方配偶的各项目份额。(a)栏必须等于(b)栏加(c)栏,因此FileIt会根据您填写的金额计算(c)栏。
我居住在共同财产州。这会改变什么吗?
会。如果您在该年度居住于共同财产州,请在第5行回答“是”,然后转到第二部分。分配方式遵循该州的共同财产法;请参阅说明。
官方来源
- 由 Internal Revenue Service (IRS) 发布的空白表格(PDF): https://www.irs.gov/pub/irs-pdf/f8379.pdf
- 官方说明和指南: https://www.irs.gov/forms-pubs/about-form-8379
- 本页显示的版本:Rev. November 2023(检查于 2026-09-28)。
FileIt 与 Internal Revenue Service (IRS) 或任何政府机构没有关联,也未获其认可。本页仅以一般性语言介绍该表格,不构成法律、税务或移民建议。请务必阅读官方说明,并确认您使用的是接收方认可的版本。 页面最后审核于 2026-09-28。